Autor: Joanna Strzyżecka

  • Obieg dokumentów (Workflow) w średniej firmie – jak faktura trafia od magazyniera do księgowego po elektronicznym obiegu?

    Obieg dokumentów (Workflow) w średniej firmie – jak faktura trafia od magazyniera do księgowego po elektronicznym obiegu?

    Elektroniczny obieg dokumentów przestaje być w średnich firmach dodatkiem do tradycyjnej księgowości. W 2026 r., wraz z obowiązkowym KSeF i rosnącą automatyzacją procesów finansowych, faktura może przejść całą drogę od dostawy towaru do zaksięgowania bez drukowania, ręcznego przepisywania danych i przekazywania papierowej teczki między działami.

    W dobrze zaprojektowanym workflow faktura nie „wędruje” już z biurka na biurko. Trafia do odpowiedniej osoby na podstawie określonych reguł, a system zapisuje kolejne etapy jej obsługi. KSeF dodatkowo zmienia punkt wejścia części dokumentów do organizacji – od 1 lutego 2026 r. odbieranie faktur za pośrednictwem systemu jest obowiązkowe, a od 1 kwietnia obowiązek wystawiania faktur objął kolejną grupę przedsiębiorców.

    O czym jest ten artykuł? Czytaj więcej:

    • jak wygląda elektroniczna droga faktury w średniej firmie,
    • jaką rolę w workflow pełni magazynier, kierownik, dział zakupów i księgowość,
    • gdzie w tym procesie znajduje się KSeF,
    • jak działa akceptacja kosztu i kontrola merytoryczna,
    • dlaczego automatyzacja nie oznacza całkowitego wyeliminowania człowieka,
    • jakie błędy najczęściej psują elektroniczny obieg dokumentów.

    Spis treści

    Od papierowej faktury do cyfrowego workflow
    W tradycyjnym modelu faktura kosztowa może przejść przez kilka osób. Magazynier odbiera dostawę, ktoś przekazuje dokument do działu zakupów, następnie faktura trafia do przełożonego, który potwierdza zasadność wydatku. Na końcu dokument otrzymuje księgowość.

    Problem pojawia się wtedy, gdy dokument utknie na jednym z etapów. Faktura może leżeć na biurku pracownika, trafić do niewłaściwego działu albo zostać przekazana księgowości bez informacji, czego dotyczy koszt.

    Workflow porządkuje ten proces. System przypisuje dokument do konkretnego zadania, określa osobę odpowiedzialną i rejestruje wykonane czynności. W efekcie przedsiębiorstwo może wiedzieć nie tylko, czy faktura została zaksięgowana, ale również kto, kiedy i na jakiej podstawie ją zaakceptował.

    Typowy elektroniczny obieg może wyglądać następująco:

    • faktura trafia do systemu,
    • dokument zostaje rozpoznany i powiązany z kontrahentem,
    • system sprawdza podstawowe dane,
    • dokument trafia do osoby odpowiedzialnej za koszt,
    • magazyn potwierdza odbiór towaru lub usługi,
    • kierownik zatwierdza wydatek,
    • księgowość wykonuje kontrolę podatkową i rachunkową,
    • faktura zostaje zaksięgowana i przekazana do dalszego procesu płatności.

    KSeF zmienia punkt wejścia faktury do firmy

    W 2026 r. elektroniczny obieg dokumentów trzeba rozpatrywać razem z Krajowym Systemem e-Faktur. KSeF jest systemem służącym do wystawiania, przesyłania, odbierania i przechowywania faktur ustrukturyzowanych. Od 1 lutego 2026 r. odbieranie faktur przez KSeF jest obowiązkowe, natomiast obowiązek ich wystawiania został wdrożony etapami.

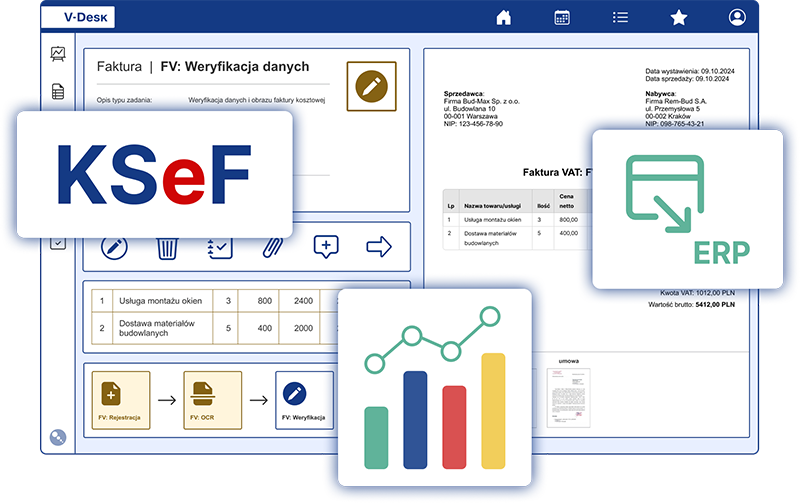
    To istotna zmiana organizacyjna. Faktura nie musi już najpierw trafić do firmowej skrzynki e-mail, a następnie zostać ręcznie przekazana do księgowości. Dane z faktury mogą zostać pobrane z KSeF do systemu finansowo-księgowego lub rozwiązania odpowiedzialnego za workflow.

    Ministerstwo Finansów wskazuje, że integracja z KSeF może umożliwiać import danych z faktur bezpośrednio do systemu księgowego. W praktyce oznacza to możliwość połączenia trzech obszarów: KSeF, elektronicznego obiegu dokumentów oraz księgowości.

    Trzeba jednak pamiętać, że KSeF nie jest sam w sobie pełnym systemem workflow. Nie rozstrzyga automatycznie, czy zakup został faktycznie odebrany, czy koszt jest zgodny z budżetem oraz kto w przedsiębiorstwie powinien go zaakceptować.

    Magazynier jako pierwsze ogniwo kontroli

    W firmie handlowej lub produkcyjnej magazynier może być jednym z najważniejszych uczestników elektronicznego obiegu faktury. To on często jako pierwszy wie, czy towar wskazany na dokumencie rzeczywiście dotarł do przedsiębiorstwa.

    System może połączyć fakturę z dokumentem PZ, zamówieniem lub innym dokumentem potwierdzającym przyjęcie towaru. Magazynier nie musi więc zatwierdzać całej faktury pod względem podatkowym. Jego zadaniem jest potwierdzenie określonego elementu procesu.

    Może przykładowo zaznaczyć:

    • towar odebrany w całości,
    • towar odebrany częściowo,
    • brak części dostawy,
    • niezgodność ilościową,
    • niezgodność jakościową,
    • brak możliwości potwierdzenia odbioru.

    To ważne rozdzielenie odpowiedzialności. Magazynier potwierdza faktyczne zdarzenie gospodarcze, kierownik może zaakceptować wydatek, a księgowy ocenia dokument z punktu widzenia rachunkowego i podatkowego.

    Co dzieje się z fakturą po przyjęciu towaru?

    Po potwierdzeniu dostawy faktura może automatycznie trafić do kolejnego etapu. W średniej firmie reguły workflow mogą być uzależnione od rodzaju wydatku, wartości faktury, centrum kosztów albo konkretnego działu.

    Przykładowo faktura za materiały produkcyjne może wymagać akceptacji kierownika produkcji. Dokument dotyczący usług IT może trafić do działu informatycznego. Koszt marketingowy może zostać skierowany do osoby odpowiedzialnej za budżet marketingowy.

    System może również stosować progi akceptacji. Faktura na 2 tys. zł może wymagać zgody jednej osoby, natomiast dokument opiewający na 80 tys. zł może zostać skierowany do dwóch szczebli akceptacji.

    Najważniejsza zasada brzmi: workflow powinien odzwierciedlać rzeczywisty proces decyzyjny firmy, a nie tylko elektronicznie kopiować papierowy obieg dokumentów.

    Księgowy dostaje dokument już po weryfikacji

    W klasycznym modelu księgowy często musi jednocześnie sprawdzić, czego dotyczy faktura, kto ją zamawiał, czy towar został dostarczony i czy wydatek jest prawidłowy. Elektroniczny workflow może przenieść część tych czynności na wcześniejsze etapy.

    Kiedy dokument dociera do księgowości, może już posiadać informacje dotyczące:

    • osoby odpowiedzialnej za zakup,
    • numeru zamówienia,
    • potwierdzenia odbioru,
    • centrum kosztów,
    • projektu,
    • statusu akceptacji,
    • historii zmian i komentarzy.

    Księgowy może dzięki temu skupić się na tym, co jest jego właściwym zadaniem: kontroli formalnej, rachunkowej i podatkowej oraz prawidłowym ujęciu dokumentu w księgach.

    Nie oznacza to jednak, że automatyzacja eliminuje potrzebę kontroli. Dane z systemu nadal muszą być oceniane przez kompetentnego pracownika, szczególnie gdy transakcja jest nietypowa lub wymaga interpretacji przepisów.

    Automatyzacja nie oznacza, że człowiek znika z procesu

    Jednym z największych nieporozumień dotyczących cyfryzacji księgowości jest założenie, że po wdrożeniu KSeF i workflow człowiek przestaje być potrzebny.

    W rzeczywistości zmienia się przede wszystkim jego rola. System może automatycznie pobrać dokument, odczytać dane i skierować fakturę do odpowiedniego pracownika. Nie wie jednak w każdym przypadku, czy zakup był biznesowo uzasadniony, czy dostawca zrealizował usługę zgodnie z umową albo czy nietypowa transakcja powinna zostać rozliczona w określony sposób.

    Dlatego najlepszy model to nie „człowiek albo automatyzacja”, lecz człowiek wspierany przez automatyzację.

    Warto również zwrócić uwagę na bezpieczeństwo. Dane z faktur zawierają informacje handlowe i finansowe. Dostęp do nich powinien być przyznawany zgodnie z zakresem obowiązków, a system powinien rejestrować operacje wykonywane przez użytkowników.

    Jak zaprojektować workflow, który rzeczywiście działa?
    Największym błędem jest rozpoczęcie wdrożenia od zakupu programu bez wcześniejszego opisania procesu. Najpierw przedsiębiorstwo powinno ustalić, jak faktura rzeczywiście porusza się po organizacji.

    W praktyce warto odpowiedzieć na kilka pytań:

    • kto zamawia towary i usługi,
    • kto potwierdza ich odbiór,
    • kto odpowiada za merytoryczną akceptację kosztu,
    • jakie są limity akceptacji,
    • które faktury wymagają dodatkowej kontroli,
    • kto odpowiada za dekretację,
    • kiedy dokument trafia do księgowości,
    • w jaki sposób system reaguje na brak akceptacji.

    Dopiero na tej podstawie warto konfigurować automatyczne reguły.

    Szczególne znaczenie ma integracja z systemem ERP, magazynem, KSeF i księgowością. Im mniej ręcznego przepisywania danych pomiędzy systemami, tym mniejsze ryzyko błędu i tym większa wartość automatyzacji.

    Elektroniczny obieg faktur jako element kontroli finansowej

    Workflow jest czymś więcej niż cyfrową wersją papierowej teczki. W średniej firmie może stać się elementem kontroli finansowej, zarządzania kosztami i odpowiedzialności poszczególnych działów.

    Znaczenie takich rozwiązań rośnie wraz z cyfryzacją fakturowania. Według danych przywoływanych przez instytucje unijne udział przedsiębiorstw wysyłających lub otrzymujących e-faktury w Polsce wynosił 14,8 proc. w 2023 r., podczas gdy średnia dla UE sięgała 38,6 proc. KSeF oznacza więc dla polskich przedsiębiorstw nie tylko zmianę obowiązków podatkowych, ale także przyspieszenie procesu przechodzenia na ustrukturyzowane dane.

    Dane Ministerstwa Finansów pokazują skalę tej zmiany. Według stanu na 30 czerwca 2026 r. w KSeF znajdowało się ponad 512,7 mln faktur, a liczba wystawców przekraczała 2,28 mln.

    Dla średniej firmy wniosek jest prosty: elektroniczny obieg dokumentów nie powinien być traktowany wyłącznie jako projekt IT. To przede wszystkim zmiana organizacyjna. KSeF dostarcza firmie ustandaryzowany kanał fakturowania, natomiast workflow decyduje o tym, co przedsiębiorstwo zrobi z dokumentem po jego otrzymaniu.

    Dobrze zaprojektowany proces pozwala połączyć magazyn, zakupy, kierowników, finanse i księgowość w jeden cyfrowy łańcuch. Faktura nie ginie w skrzynce e-mail, nie czeka tygodniami na podpis i nie wymaga ręcznego przekazywania z działu do działu. Zamiast tego przechodzi przez zdefiniowane etapy, a firma zachowuje informację o jej historii.

    Właśnie dlatego w 2026 r. pytanie nie powinno już brzmieć: „czy warto wprowadzić elektroniczny obieg faktur?”. Dla wielu średnich przedsiębiorstw ważniejsze staje się pytanie: jak zaprojektować go tak, aby KSeF, magazyn, akceptacja kosztów i księgowość tworzyły jeden spójny proces?
  • Pliki JPK_CIT (nowy obowiązek raportowania ksiąg rachunkowych) – wymogi nakładane na systemy finansowe.

    Pliki JPK_CIT (nowy obowiązek raportowania ksiąg rachunkowych) – wymogi nakładane na systemy finansowe.

    JPK_CIT to nie jest kolejny zwykły plik eksportowany z programu księgowego. Dla firm prowadzących pełną księgowość oznacza konieczność dostosowania sposobu gromadzenia, oznaczania i przetwarzania danych finansowych do wymogów administracji skarbowej. W 2026 r. obowiązek raportowania ksiąg rachunkowych wszedł w praktyczną fazę, a przedsiębiorcy muszą zweryfikować, czy ich systemy finansowo-księgowe są gotowe nie tylko do wygenerowania pliku, ale również do dostarczenia danych w wymaganej strukturze.

    Warto przy tym pamiętać, że określenie „JPK_CIT” jest określeniem używanym w praktyce. W ramach JPK dla podatków dochodowych funkcjonuje m.in. struktura JPK_KR_PD, obejmująca księgi rachunkowe, oraz JPK_ST_KR, dotycząca ewidencji środków trwałych i wartości niematerialnych i prawnych.

    Czytaj więcej:

    • kto w 2026 r. musi raportować księgi rachunkowe w JPK,
    • jakie dane powinien obsługiwać system finansowo-księgowy,
    • dlaczego samo wygenerowanie pliku XML nie oznacza jeszcze gotowości firmy,
    • jakie znaczenie mają znaczniki kont księgowych,
    • jak system powinien identyfikować kontrahentów i zapisy księgowe,
    • dlaczego jakość danych w ERP staje się równie ważna jak sama księgowość.

    Spis treści

    JPK_CIT w 2026 roku – obowiązek, który zmienia pracę księgowości

    Raportowanie ksiąg rachunkowych w ramach JPK dla podatków dochodowych zostało wprowadzone etapami. Pierwsza grupa objęła podatników CIT i spółki niebędące osobami prawnymi, których przychody w poprzednim roku podatkowym lub obrotowym przekroczyły równowartość 50 mln euro, a także podatkowe grupy kapitałowe. Pierwsze pliki JPK_KR_PD dotyczą roku obrotowego rozpoczynającego się po 31 grudnia 2024 r.

    Kolejne etapy rozszerzają obowiązek. Dla roku rozpoczynającego się po 31 grudnia 2025 r. obejmuje on m.in. pozostałych podatników CIT oraz podatników PIT, PPE i PPL zobowiązanych do składania JPK_V7M. Następna grupa, związana z rokiem rozpoczynającym się po 31 grudnia 2026 r., obejmie pozostałych podatników, w tym podmioty rozliczające VAT kwartalnie.

    W praktyce oznacza to, że przedsiębiorstwo nie powinno traktować JPK_CIT jako jednorazowego projektu wykonywanego dopiero po zakończeniu roku.

    • dane muszą być prawidłowo gromadzone już na etapie księgowania,
    • system musi umożliwiać identyfikację zapisów i kont,
    • konieczne jest odpowiednie oznaczanie danych podatkowych,
    • eksport powinien odpowiadać obowiązującej strukturze logicznej,
    • firma musi zapewnić możliwość technicznej walidacji i wysyłki pliku.

    Od 1 lipca 2026 r. obowiązują również przepisy wydłużające termin przekazywania ksiąg rachunkowych w CIT do końca siódmego miesiąca po zakończeniu roku podatkowego lub obrotowego.

    System finansowy musi dziś „rozumieć” podatki

    Największym wyzwaniem JPK_CIT nie jest sam format pliku. Problemem jest jakość danych, z których plik ma powstać.

    System finansowo-księgowy musi bowiem przechowywać informacje w sposób pozwalający później odtworzyć wymagane elementy JPK_KR_PD. Oznacza to, że producent oprogramowania musi uwzględnić nie tylko klasyczne funkcje księgowe, lecz również mechanizmy mapowania danych na strukturę podatkową.

    W szczególności znaczenia nabierają:

    • plan kont i jego odpowiednie oznaczenie,
    • dane kontrahentów,
    • numery identyfikacyjne,
    • chronologia zapisów,
    • powiązanie dokumentu z zapisem księgowym,
    • dane dotyczące podatkowego i bilansowego charakteru operacji,
    • możliwość wygenerowania kompletnego zestawienia za cały rok.

    Ministerstwo Finansów wskazuje wprost, że przekazywany JPK_KR_PD powinien odzwierciedlać treść prowadzonych ksiąg za raportowany okres. Plik składany jest za cały rok podatkowy lub obrotowy, a nie za wybrany fragment ksiąg.

    To fundamentalna zmiana z punktu widzenia systemów IT. Oprogramowanie nie może być już wyłącznie elektronicznym odpowiednikiem księgi rachunkowej. Staje się jednym z elementów infrastruktury zapewniającej zgodność podatkową.

    JPK_KR_PD: jakie dane trzeba przekazać fiskusowi?

    Struktura JPK_KR_PD obejmuje szereg elementów, które pozwalają organom podatkowym analizować dane księgowe na znacznie bardziej szczegółowym poziomie. W strukturze znajdują się m.in. dane podmiotu, kontrahentów, zestawienie obrotów i sald, dziennik, zapisy na kontach oraz informacje dotyczące rozliczenia podatku dochodowego.

    Dla systemów finansowych oznacza to konieczność zapewnienia odpowiedniej granularności danych. Nie wystarczy więc, że program potrafi wygenerować bilans czy rachunek zysków i strat. Musi również zachować informacje umożliwiające stworzenie wymaganych sekcji JPK.

    Szczególnego znaczenia nabiera dziennik księgowy. Ministerstwo Finansów wskazuje, że zapisy powinny umożliwiać odtworzenie chronologii zdarzeń oraz zapewniać ślad rewizyjny. Przy księgach prowadzonych komputerowo zapis powinien posiadać automatycznie nadany numer pozycji w dzienniku.

    Wymóg ten może mieć konsekwencje dla starszych systemów, rozwiązań własnych oraz przedsiębiorstw korzystających z kilku niezintegrowanych aplikacji.

    Znaczniki kont – niewidoczny problem, który może stać się kosztowny

    Jednym z najbardziej wymagających elementów przygotowania do JPK_KR_PD są znaczniki kont księgowych. Ich zadaniem jest powiązanie kont stosowanych przez przedsiębiorstwo z kategoriami wymaganymi w strukturze JPK.

    To oznacza, że samo posiadanie prawidłowego planu kont nie zawsze wystarczy. Trzeba jeszcze ustalić, jak poszczególne konta odpowiadają słownikom znaczników przewidzianym w przepisach.

    Ministerstwo Finansów podkreśla, że oznaczenia powinny być stosowane możliwie szeroko, zgodnie z treścią ekonomiczną kont. Dotyczy to również relacji pomiędzy kontami syntetycznymi i analitycznymi.

    Dla przedsiębiorstwa oznacza to konieczność wykonania analizy planu kont:

    • które konta posiadają odpowiednie znaczniki,
    • czy zastosowane oznaczenia odpowiadają rzeczywistej treści ekonomicznej,
    • czy system pozwala przypisać znacznik do właściwego poziomu konta,
    • czy możliwe jest utrzymanie tych informacji w kolejnych okresach,
    • czy zmiana planu kont nie spowoduje problemów z raportowaniem.

    To jeden z powodów, dla których wdrożenie JPK_CIT powinno angażować nie tylko księgowość, lecz także osoby odpowiedzialne za ERP, controlling, podatki i bezpieczeństwo danych.

    Kontrahenci, NIP i ślad rewizyjny – system musi zapewniać spójność danych

    Kolejnym wyzwaniem jest identyfikacja kontrahentów. W JPK_KR_PD system musi posługiwać się unikalnym identyfikatorem kontrahenta, pozwalającym jednoznacznie powiązać dane z zapisami księgowymi. W określonych przypadkach raportowany jest również kraj nadania identyfikatora podatkowego oraz NIP.

    Ma to znaczenie zwłaszcza w dużych organizacjach, gdzie dane kontrahentów mogą pochodzić z wielu systemów.

    Problem pojawia się również przy zmianie danych kontrahenta w ciągu roku. Resort finansów wyjaśnia, że należy uwzględnić wszystkie zestawy danych, które wystąpiły w raportowanym okresie, a identyfikatory muszą pozwalać na prawidłowe powiązanie danych.

    Dlatego system finansowy powinien gwarantować:

    • unikalność identyfikatorów kontrahentów,
    • kontrolę poprawności danych podatkowych,
    • historię zmian,
    • spójność danych pomiędzy modułami,
    • możliwość powiązania kontrahenta z konkretnym zapisem księgowym.

    W efekcie JPK_CIT staje się również testem jakości bazy danych przedsiębiorstwa.

    JPK_CIT a ERP – integracja przestaje być opcją

    W większych organizacjach księgowość rzadko działa w jednym systemie. Dane mogą trafiać do ERP z systemów sprzedażowych, magazynowych, kadrowo-płacowych, bankowych czy platform zakupowych.

    JPK_CIT pokazuje słabość takiego modelu, jeżeli poszczególne systemy nie zapewniają spójności danych.

    System ERP powinien więc umożliwiać nie tylko księgowanie operacji, ale również ich późniejsze odtworzenie i odpowiednie sklasyfikowanie. Konieczne stają się mechanizmy kontroli jakości danych oraz walidacji przed wygenerowaniem pliku.

    Ministerstwo Finansów publikuje aktualne struktury logiczne, specyfikacje techniczne oraz materiały dotyczące JPK_PD. We wrześniu 2026 r. opublikowano również wersję 5.6.0 specyfikacji interfejsów usług JPK.

    Dla firm oznacza to jeszcze jeden obowiązek: oprogramowanie musi być aktualizowane nie tylko ze względów funkcjonalnych, lecz także regulacyjnych.

    Czy można przygotować JPK_CIT poza systemem księgowym?

    Technicznie przedsiębiorca może korzystać z narzędzi udostępnianych przez administrację skarbową. Ministerstwo Finansów wskazuje możliwość wykorzystania m.in. aplikacji Klient JPK WEB, a pliki mogą być również tworzone i wysyłane bezpośrednio z programu księgowego, jeżeli posiada on odpowiednią funkcję.

    Nie oznacza to jednak, że zewnętrzne narzędzie rozwiązuje problem przygotowania danych.

    Jeżeli system finansowo-księgowy nie gromadzi informacji wymaganych w strukturze JPK_KR_PD, przedsiębiorstwo może stanąć przed koniecznością dodatkowego przetwarzania danych. W przypadku dużych ksiąg rachunkowych ręczne przygotowywanie takich informacji jest rozwiązaniem trudnym do obrony organizacyjnie i zwiększającym ryzyko błędów.

    Dlatego właściwe pytanie nie brzmi: „czy mój program potrafi wygenerować JPK?”, ale raczej: „czy moje systemy od początku rejestrują dane w sposób pozwalający wygenerować prawidłowy JPK?”

    2026 rok jest testem dla jakości danych finansowych

    JPK_CIT zmienia podejście do cyfryzacji księgowości. Do tej pory przedsiębiorca mógł traktować system finansowy przede wszystkim jako narzędzie do prowadzenia ksiąg, przygotowania deklaracji i sprawozdań. Teraz system musi również dostarczać dane w ściśle określonej strukturze, z odpowiednim poziomem szczegółowości i możliwością ich jednoznacznego powiązania.

    W 2026 r. szczególnie istotne jest zatem przeprowadzenie audytu gotowości systemu:

    • sprawdzenie wersji oprogramowania i obsługiwanej struktury JPK_KR_PD,
    • przegląd planu kont i znaczników,
    • kontrola danych kontrahentów,
    • weryfikacja numeracji i śladu rewizyjnego,
    • sprawdzenie źródeł danych zintegrowanych z ERP,
    • wykonanie testowego eksportu i walidacji,
    • ustalenie odpowiedzialności za przygotowanie i podpisanie pliku.

    JPK_CIT nie powinien być projektem realizowanym w ostatnim tygodniu przed terminem. To proces, który zaczyna się w momencie powstania zapisu księgowego.

    Dla zarządów i dyrektorów finansowych najważniejszy wniosek jest więc prosty: nowy obowiązek raportowania ksiąg rachunkowych jest jednocześnie obowiązkiem uporządkowania danych finansowych. Firmy, które mają nowoczesny ERP, spójny plan kont i dobrze zarządzane dane podstawowe, mogą przejść przez proces znacznie sprawniej. Te, które nadal opierają księgowość na wielu niepołączonych systemach i ręcznych korektach, powinny potraktować JPK_CIT jako sygnał do modernizacji całego środowiska finansowego.

    JPK_CIT nie jest bowiem wyłącznie nowym plikiem dla fiskusa. To kolejny etap przechodzenia od księgowości opartej na dokumentach do księgowości opartej na danych.

  • Bezpieczeństwo serwerów księgowych: Dlaczego backup dysku raz w tygodniu to w erze wirusów (ransomware) stanowczo za mało.

    Bezpieczeństwo serwerów księgowych: Dlaczego backup dysku raz w tygodniu to w erze wirusów (ransomware) stanowczo za mało.

    Dla biura rachunkowego dane nie są wyłącznie plikami zapisanymi na serwerze. To dokumentacja księgowa klientów, dane finansowe, informacje kadrowe, deklaracje, rozliczenia podatkowe, dane kontrahentów oraz historia działalności przedsiębiorstw. Ich utrata może oznaczać nie tylko kosztowne odtwarzanie systemów, lecz także przestój całego biura i problemy z terminową realizacją obowiązków wobec klientów.

    W 2026 r. podejście do kopii zapasowych powinno uwzględniać fakt, że ransomware nie jest już wyłącznie scenariuszem polegającym na przypadkowym zaszyfrowaniu plików. Atakujący coraz częściej najpierw rozpoznają infrastrukturę, zdobywają uprawnienia, lokalizują backupy, a dopiero później uruchamiają szyfrowanie lub niszczenie danych. CERT Polska wskazuje, że podczas analizowanych incydentów operatorzy ransomware celowo wyszukiwali serwery kopii zapasowych i wirtualizatory.

    O czym jest ten artykuł? Czytaj więcej…

    • dlaczego cotygodniowy backup może tworzyć niebezpieczną lukę w danych,
    • jak ransomware może zaatakować również kopie zapasowe,
    • czym różni się zwykła kopia od backupu odpornego na atak,
    • jak powinna wyglądać strategia 3-2-1 w biurze rachunkowym,
    • dlaczego testowanie odtwarzania jest równie ważne jak samo wykonywanie kopii,
    • jakie rozwiązania organizacyjne i techniczne warto wdrożyć w 2026 r.

    Spis treści

    Backup raz w tygodniu? Ta luka może kosztować więcej, niż się wydaje

    Cotygodniowa kopia zapasowa może wyglądać rozsądnie z perspektywy kosztów i prostoty administracji. Problem pojawia się wtedy, gdy biuro rachunkowe musi odtworzyć dane po awarii lub cyberataku.

    Jeżeli kopia wykonywana jest w niedzielę, a incydent nastąpi w piątek, potencjalna utrata obejmuje niemal cały tydzień pracy. W przypadku systemów księgowych może to oznaczać setki dokumentów, wprowadzone księgowania, dane płacowe, korespondencję czy zmiany w bazach klientów.

    Dlatego częstotliwość backupu powinna wynikać nie z przyzwyczajenia, lecz z odpowiedzi na pytanie: ile danych biuro może realnie utracić, aby nadal funkcjonować?

    • przy danych krytycznych sensowne może być wykonywanie kopii codziennie,
    • w niektórych środowiskach uzasadnione są kopie wykonywane kilka razy dziennie,
    • częstotliwość powinna odpowiadać wymaganiom ciągłości działania,
    • sam harmonogram nie zapewnia ochrony przed ransomware.

    Ransomware nie zatrzymuje się na serwerze. Szuka również kopii zapasowych

    To jeden z najważniejszych powodów, dla których tradycyjny backup przestaje wystarczać. Atakujący, którzy uzyskają odpowiednie uprawnienia, mogą próbować dotrzeć nie tylko do danych produkcyjnych, ale również do infrastruktury odpowiedzialnej za ich odzyskanie.

    CERT Polska zwraca uwagę, że w analizowanych przypadkach przestępcy lokalizowali serwery backupowe i wirtualizatory. W przypadku części urządzeń NAS zamiast szyfrowania danych dochodziło do reinicjalizacji przestrzeni dyskowej. Atakujący usuwali także migawki maszyn wirtualnych.

    To zmienia sposób myślenia o backupie. Kopia znajdująca się na tym samym serwerze, w tej samej domenie administracyjnej i dostępna z tych samych kont może zostać zaatakowana razem z danymi produkcyjnymi.

    • backup powinien być logicznie odseparowany,
    • dostęp administracyjny do kopii powinien być ograniczony,
    • warto stosować mechanizmy niemodyfikowalności danych,
    • część kopii powinna znajdować się poza podstawowym środowiskiem,
    • dostęp do infrastruktury backupowej powinien być chroniony wieloskładnikowo.

    Skala zagrożenia pozostaje znacząca. Najnowszy raport ENISA Threat Landscape 2026 wskazuje ransomware jako najbardziej bezpośrednio oddziałujący rodzaj incydentu w krótkim terminie. W raporcie przeanalizowano zdarzenia z okresu od stycznia do grudnia 2025 r.

    3-2-1 to dopiero punkt wyjścia do bezpiecznego backupu

    Jedną z podstawowych zasad ochrony danych pozostaje reguła 3-2-1. CERT Polska wskazuje ją jako podstawową praktykę zarządzania kopiami bezpieczeństwa.

    W uproszczeniu oznacza ona:

    • 3 kopie danych – w tym dane produkcyjne i kopie zapasowe,
    • 2 różne nośniki lub technologie przechowywania,
    • 1 kopia w innej lokalizacji.

    W środowisku biura rachunkowego warto jednak rozszerzyć tę koncepcję o dodatkowe zabezpieczenia. Sama liczba kopii nie gwarantuje bezpieczeństwa, jeżeli wszystkie można skasować jednym przejętym kontem administratora.

    Dlatego współczesna strategia backupowa powinna uwzględniać również izolację, kontrolę dostępu oraz możliwość odtworzenia danych do momentu sprzed ataku.

    Backup musi być odporny na usunięcie i zaszyfrowanie

    W przypadku biura rachunkowego szczególnie istotne jest rozróżnienie między kopią dostępną a kopią bezpieczną. Jeżeli ransomware uzyska dostęp do systemu zarządzającego backupem, może próbować usunąć również kopie.

    Jednym z kierunków zabezpieczenia jest stosowanie kopii niemodyfikowalnych, czyli takich, których nie można swobodnie zmienić lub usunąć przez określony czas. Przy odpowiedniej konfiguracji utrudnia to napastnikowi zniszczenie historii backupów.

    CERT Polska wskazuje także na możliwość wykorzystania kopii przechowywanych offline lub w trybie WORM jako dodatkowego elementu odporności infrastruktury.

    W praktyce biuro powinno więc rozważyć kilka warstw ochrony:

    • backup operacyjny zapewniający szybkie odtworzenie,
    • dodatkową kopię odseparowaną od podstawowej infrastruktury,
    • kopię niemodyfikowalną lub offline,
    • ograniczenie uprawnień do systemu backupowego,
    • wieloskładnikowe uwierzytelnianie,
    • monitoring nieudanych i nietypowych operacji.

    Czy biuro rachunkowe potrzebuje backupu codziennie, czy częściej?

    Nie istnieje jedna częstotliwość odpowiednia dla każdego biura. Inaczej wygląda sytuacja niewielkiego podmiotu, który przetwarza kilkanaście dokumentów dziennie, a inaczej biura obsługującego setki przedsiębiorców, prowadzącego również kadry i płace.

    Kluczowe są dwa parametry: RPO oraz RTO. RPO określa, jaką ilość danych można zaakceptować jako potencjalnie utraconą. RTO mówi natomiast, jak szybko system powinien zostać przywrócony do działania.

    Przykładowo:

    • RPO wynoszące 24 godziny oznacza możliwość utraty maksymalnie około jednego dnia pracy,
    • RPO wynoszące kilka godzin wymaga znacznie częstszych kopii,
    • krótkie RTO wymaga przygotowania procedur szybkiego odtwarzania,
    • systemy krytyczne powinny być objęte bardziej rygorystycznym harmonogramem.

    W praktyce backup raz w tygodniu często oznacza RPO liczone w dniach. Dla danych księgowych może być to poziom trudny do zaakceptowania.

    Największy błąd? Backup istnieje, ale nikt nie sprawdza, czy działa

    Sam komunikat „kopia zapasowa wykonana poprawnie” nie oznacza jeszcze, że firma jest gotowa na awarię. Backup może być uszkodzony, niekompletny albo nieprzydatny do odtworzenia konkretnej bazy.

    Dlatego konieczne jest okresowe przeprowadzanie testów odtworzeniowych. Trzeba sprawdzić nie tylko, czy plik można odzyskać, ale czy aplikacja księgowa, baza danych i powiązane dokumenty rzeczywiście uruchomią się w środowisku awaryjnym.

    Warto również dokumentować wyniki takich testów:

    • kiedy wykonano próbne odtworzenie,
    • jakie dane zostały odzyskane,
    • ile trwała operacja,
    • czy wystąpiły błędy,
    • kto odpowiada za proces,
    • kiedy test powinien zostać powtórzony.

    To właśnie test odtwarzania odpowiada na najważniejsze pytanie: czy backup jest rzeczywiście kopią bezpieczeństwa, czy tylko kopią plików?

    Bezpieczeństwo serwera zaczyna się przed atakiem

    Backup jest ostatnią linią obrony, a nie zamiennikiem cyberbezpieczeństwa. Biuro rachunkowe powinno równolegle ograniczać prawdopodobieństwo skutecznego ataku.

    Znaczenie mają między innymi aktualizacje systemów, segmentacja sieci, ochrona endpointów, wieloskładnikowe uwierzytelnianie, ograniczenie uprawnień administratorów oraz odpowiednia retencja logów. CERT Polska wskazuje, że w analizowanych incydentach ataki często trwały przez tygodnie, a przestępcy wykorzystywali legalne narzędzia dostępne w systemach.

    W 2026 r. bezpieczeństwo serwera księgowego należy więc traktować jako proces obejmujący zarówno prewencję, wykrywanie, reagowanie, jak i odtwarzanie.

    Dla biura rachunkowego pytanie nie powinno już brzmieć: „Czy mamy backup?”. Powinno brzmieć: „Czy po ransomware będziemy w stanie bezpiecznie i szybko odzyskać dane?” Cotygodniowa kopia może być jednym z elementów tej strategii, ale w przypadku krytycznych danych księgowych sama w sobie nie stanowi wystarczającego mechanizmu ciągłości działania.

  • Portale Klienta Biura Rachunkowego – aplikacje mobilne dla klienta, gdzie widzi on podatek do zapłaty i stan wprowadzonych dokumentów.

    Portale Klienta Biura Rachunkowego – aplikacje mobilne dla klienta, gdzie widzi on podatek do zapłaty i stan wprowadzonych dokumentów.

    Jeszcze niedawno przedsiębiorca, który chciał sprawdzić, czy księgowość zaksięgowała faktury, ile wynosi podatek albo czy wszystkie dokumenty trafiły do biura rachunkowego, najczęściej wysyłał wiadomość lub wykonywał telefon. W 2026 roku coraz częściej wystarczy smartfon i portal klienta biura rachunkowego.

    Cyfrowe portale dla klientów zmieniają model współpracy między przedsiębiorcą a księgowym. Dokumenty można przesyłać elektronicznie, sprawdzać ich status, otrzymywać informacje o podatkach do zapłaty, a w niektórych systemach także wystawiać faktury czy komunikować się z biurem. Rynek oferuje zarówno aplikacje mobilne, jak i rozwiązania działające przez przeglądarkę.

    Czytaj więcej…

    • czym jest portal klienta biura rachunkowego,
    • jakie informacje przedsiębiorca może sprawdzić w aplikacji,
    • jak wygląda kontrola dokumentów i ich statusów,
    • czy portal pokazuje podatek VAT, PIT i składki ZUS,
    • dlaczego aplikacja mobilna ogranicza liczbę telefonów do księgowości,
    • na co zwrócić uwagę przy wyborze rozwiązania dla biura rachunkowego.

    Spis treści

    Portal klienta biura rachunkowego – czym właściwie jest?

    Portal klienta biura rachunkowego to cyfrowe środowisko, w którym przedsiębiorca może kontaktować się z księgowością, przekazywać dokumenty oraz uzyskiwać dostęp do informacji związanych z obsługą księgową. W zależności od konkretnego rozwiązania portal może być dostępny przez przeglądarkę, aplikację na smartfon albo w obu formach.

    Najważniejsza zmiana polega na przeniesieniu części komunikacji z telefonu i poczty elektronicznej do jednego systemu. Przedsiębiorca nie musi pytać, czy faktura została już wprowadzona do ksiąg. Może sprawdzić jej status, jeżeli dane rozwiązanie udostępnia taką funkcję.

    Przykładowo Portal Biura umożliwia przesyłanie dokumentów w formie plików PDF lub zdjęć wykonanych smartfonem, a także śledzenie postępu prac. System może również informować klienta o terminach podatkowo-składkowych.

    W praktyce portal może obejmować:

    • przesyłanie faktur i innych dokumentów,
    • archiwum dokumentów,
    • informacje o statusie dokumentów,
    • raporty księgowe,
    • komunikację z biurem,
    • przypomnienia o terminach,
    • informacje o podatkach i składkach,
    • wystawianie faktur sprzedażowych.

    Zakres zależy jednak od konkretnego programu oraz od tego, jakie funkcje uruchomiło biuro rachunkowe.

    Podatek do zapłaty bez telefonu do księgowej

    Jedną z najbardziej praktycznych funkcji portalu klienta jest prezentowanie przedsiębiorcy informacji o zobowiązaniach podatkowych. Zamiast czekać na wiadomość od księgowej, użytkownik może zalogować się do systemu i sprawdzić dane przygotowane przez biuro.

    W zależności od programu może chodzić m.in. o podatek dochodowy, VAT czy składki ZUS. Przykładowo aplikacja PPmobile udostępnia klientom biur rachunkowych zestawienia podatkowe przygotowane przez biuro na podstawie danych znajdujących się w systemie księgowym. Aplikacja została zaktualizowana w lipcu 2026 r. i umożliwia także dostęp do dokumentów oraz informacji podatkowych z poziomu telefonu.

    Warto podkreślić istotną rzecz: portal klienta nie oznacza automatycznie, że aplikacja samodzielnie oblicza zobowiązanie podatkowe. W wielu rozwiązaniach kwoty są efektem pracy systemu księgowego i księgowego, a portal jest przede wszystkim miejscem ich prezentacji.

    Dla przedsiębiorcy oznacza to przede wszystkim:

    • szybszy dostęp do informacji,
    • możliwość sprawdzenia kwoty bez kontaktu z biurem,
    • dostęp do terminów z poziomu telefonu,
    • ograniczenie liczby wiadomości i telefonów,
    • większą przejrzystość współpracy z księgowością.

    Dokumenty pod kontrolą: przedsiębiorca widzi, co trafiło do księgowości

    Drugim filarem portalu klienta jest elektroniczny obieg dokumentów. To szczególnie istotne w firmach, w których każdego miesiąca pojawiają się dziesiątki lub setki faktur.

    Przedsiębiorca może przesłać dokument bezpośrednio z telefonu, np. wykonując zdjęcie faktury. Następnie dokument trafia do systemu i może zostać poddany odczytowi OCR oraz dalszemu procesowaniu przez biuro.

    Niektóre rozwiązania pozwalają również śledzić status dokumentu. Klient może zobaczyć, czy faktura została odebrana, jest w trakcie obsługi, została odrzucona albo wymaga dodatkowych informacji. Takie mechanizmy są już stosowane w portalach przeznaczonych do współpracy biur rachunkowych z przedsiębiorcami.

    To niewielka zmiana technologiczna, ale duża zmiana organizacyjna. Znika część niepewności związanej z pytaniem: „Czy księgowa dostała moją fakturę?”.

    Aplikacja mobilna zmienia codzienną pracę przedsiębiorcy

    Smartfon stał się dla wielu właścicieli firm podstawowym narzędziem do zarządzania przedsiębiorstwem. Dlatego aplikacja mobilna biura rachunkowego jest naturalnym rozwinięciem cyfryzacji księgowości.

    Najważniejszą korzyścią nie jest sama możliwość „posiadania aplikacji”. Liczy się dostęp do konkretnych informacji wtedy, kiedy przedsiębiorca ich potrzebuje.

    W zależności od systemu użytkownik może mieć w jednym miejscu dokumenty, informacje podatkowe, faktury sprzedażowe, komunikaty od księgowego i terminy płatności. Przykładowo rozwiązania dostępne na rynku pozwalają klientom przesyłać dokumenty, wystawiać faktury oraz korzystać z mobilnego dostępu do danych księgowych.

    Dla właściciela firmy oznacza to możliwość wykonania części czynności bez dostępu do komputera:

    • przesłanie zdjęcia faktury,
    • sprawdzenie statusu dokumentu,
    • odczyt informacji o podatku,
    • odebranie wiadomości od biura,
    • sprawdzenie raportu,
    • wystawienie faktury, jeśli system oferuje taką funkcję.

    Portal klienta a KSeF – dwa elementy tego samego procesu

    Rozwój portali klienta jest szczególnie istotny w okresie cyfryzacji fakturowania. KSeF zmienia sposób wystawiania i odbierania faktur, ale nie rozwiązuje wszystkich problemów związanych z organizacją pracy przedsiębiorcy i biura rachunkowego.

    Ministerstwo Finansów w materiałach dotyczących KSeF 2.0 wskazuje różne modele współpracy podatnika z biurem rachunkowym. W jednym z nich przedsiębiorca samodzielnie pobiera i weryfikuje faktury, a następnie przekazuje je do biura. W innych modelach część czynności może wykonywać biuro, zależnie od przyjętej organizacji i uprawnień.

    Portal klienta może więc stać się warstwą komunikacyjną pomiędzy przedsiębiorcą a księgowością. W jednym miejscu mogą spotkać się dokumenty pochodzące z KSeF, dokumenty spoza KSeF, informacje o ich statusie oraz dane przygotowane przez księgowość.

    Nie oznacza to jednak, że każdy portal działa identycznie. Przedsiębiorca powinien sprawdzić, czy konkretne rozwiązanie ma integrację z KSeF i jaki zakres danych może automatycznie pobierać.

    Co zyskuje biuro rachunkowe?

    Portal klienta nie jest wyłącznie udogodnieniem dla przedsiębiorcy. Dla biura rachunkowego może być narzędziem do uporządkowania całego procesu obsługi.

    Zamiast wielu wiadomości e-mail, telefonów i załączników biuro może otrzymywać dokumenty w jednym środowisku. Może też komunikować się z klientem przy konkretnym dokumencie oraz automatycznie przypominać o brakujących materiałach.

    Dostępne na rynku rozwiązania pokazują, że kierunek rozwoju obejmuje coraz szerszą integrację dokumentów, komunikacji, terminów i danych podatkowych. Niektóre systemy prezentują także klientowi kwoty podatków do zapłaty, a inne pozwalają na zarządzanie fakturami i dokumentami z poziomu aplikacji.

    Dla biura oznacza to potencjalnie:

    • mniej ręcznej komunikacji,
    • łatwiejszą kontrolę kompletności dokumentów,
    • szybsze przekazywanie informacji,
    • uporządkowaną historię kontaktu z klientem,
    • większą automatyzację przypomnień.

    Bezpieczeństwo i odpowiedzialność za dane

    Wprowadzenie aplikacji klienta nie może sprowadzać się wyłącznie do wygody. Portal przetwarza informacje finansowe i dokumenty przedsiębiorstwa, dlatego bezpieczeństwo powinno być jednym z podstawowych kryteriów wyboru.

    Biuro rachunkowe powinno zweryfikować m.in. sposób logowania, zarządzanie uprawnieniami, historię operacji, zasady przechowywania dokumentów oraz politykę dostawcy dotyczącą danych.

    Warto również rozdzielić dwie kwestie: aplikację biura rachunkowego oraz oficjalne narzędzia administracji publicznej. Przykładowo aplikacja e-Urząd Skarbowy jest rozwiązaniem Ministerstwa Finansów umożliwiającym m.in. składanie określonych deklaracji i odbieranie elektronicznej korespondencji. Komercyjny portal klienta biura rachunkowego pełni natomiast przede wszystkim funkcję organizacyjną i komunikacyjną.

    Czy portal klienta zastąpi kontakt z księgowym?

    Nie. Jego zadaniem jest przede wszystkim usprawnienie współpracy, a nie zastąpienie profesjonalnej obsługi księgowej.

    Przedsiębiorca może samodzielnie sprawdzić, czy dokument został przesłany, zobaczyć przygotowaną kwotę podatku albo odebrać komunikat od biura. Nie oznacza to jednak, że każdą decyzję podatkową powinien podejmować wyłącznie na podstawie informacji wyświetlonej w aplikacji.

    Największa wartość portalu pojawia się wtedy, gdy technologia porządkuje powtarzalne czynności, a księgowy pozostaje odpowiedzialny za merytoryczną obsługę w zakresie wynikającym z umowy i przyjętego modelu współpracy.

    W 2026 roku portal klienta biura rachunkowego staje się więc czymś więcej niż elektroniczną skrzynką na faktury. To coraz częściej cyfrowy pulpit przedsiębiorcy: miejsce, w którym może sprawdzić dokumenty, zobowiązania, terminy i komunikację z księgowością. Wraz z dalszą cyfryzacją fakturowania i rozwojem integracji z systemami księgowymi znaczenie takich rozwiązań będzie zależało przede wszystkim od jakości integracji, bezpieczeństwa oraz zakresu informacji udostępnianych klientowi.

  • Moduł Płace i Kadry: Skomplikowane harmonogramy czasu pracy a automatyczne liczenie nadgodzin.

    Moduł Płace i Kadry: Skomplikowane harmonogramy czasu pracy a automatyczne liczenie nadgodzin.

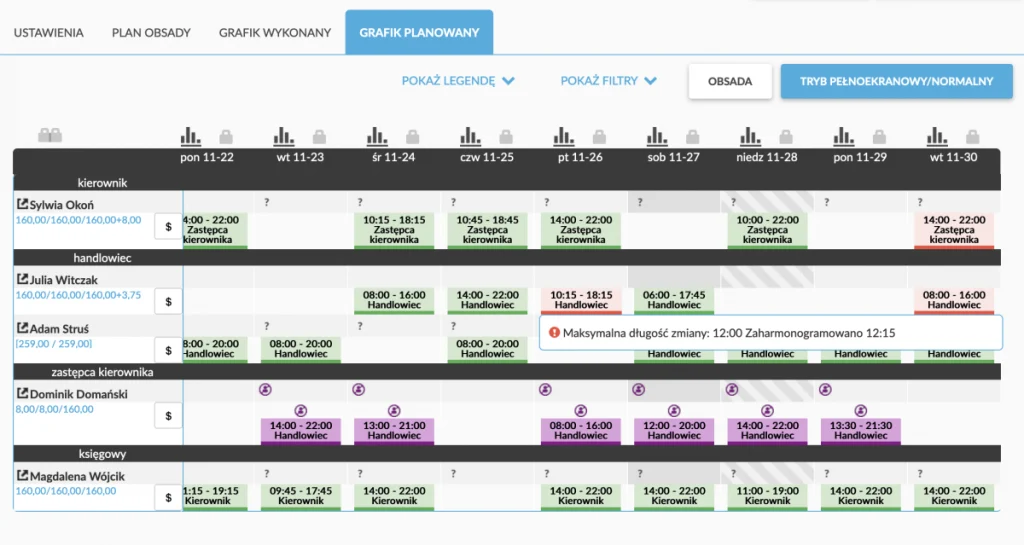
    W wielu firmach rozliczanie czasu pracy przestało być zadaniem, które można bezpiecznie wykonywać wyłącznie za pomocą arkusza kalkulacyjnego. Praca zmianowa, równoważny system czasu pracy, dyżury, praca w porze nocnej, dni wolne oraz zmieniające się harmonogramy powodują, że prawidłowe ustalenie liczby godzin nadliczbowych wymaga uwzględnienia wielu zależności. Właśnie tutaj coraz większe znaczenie ma moduł Płace i Kadry, który może automatyzować znaczną część procesu.

    Artykuł wyjaśnia:

    • jak skomplikowany harmonogram wpływa na rozliczenie czasu pracy,
    • kiedy dodatkowa godzina pracy staje się godziną nadliczbową,
    • jakie znaczenie mają okresy rozliczeniowe i odpoczynki,
    • jak automatyczne naliczanie nadgodzin może ograniczyć ryzyko błędów,
    • na co zwrócić uwagę przy wyborze modułu Płace i Kadry.

    Spis treści

    Dlaczego skomplikowany grafik jest problemem dla działu kadr?

    W modelu pracy od poniedziałku do piątku, po osiem godzin dziennie, rozliczenie czasu pracy jest stosunkowo proste. Problem zaczyna się wtedy, gdy przedsiębiorstwo korzysta z różnych systemów organizacji pracy. Pracownik może jednego dnia pracować osiem godzin, kolejnego dziesięć, a następnie mieć dzień wolny wynikający z przyjętego harmonogramu.

    Kodeks pracy przewiduje co do zasady normę 8 godzin na dobę i przeciętnie 40 godzin w przeciętnie pięciodniowym tygodniu pracy, ale dopuszcza również systemy, w których dobowy wymiar czasu pracy może być wydłużony. W systemie równoważnym może on zostać przedłużony nawet do 12 godzin, pod warunkiem spełnienia ustawowych warunków.

    Dla działu kadr oznacza to konieczność jednoczesnego kontrolowania m.in.:

    • wymiaru czasu pracy w okresie rozliczeniowym,
    • harmonogramu przypisanego konkretnemu pracownikowi,
    • rzeczywiście przepracowanych godzin,
    • godzin nocnych,
    • pracy w niedziele i święta,
    • dni wolnych,
    • odpoczynku dobowego i tygodniowego,
    • godzin nadliczbowych oraz sposobu ich rekompensaty.

    Im więcej pracowników i wariantów grafików, tym większe ryzyko, że ręczne rozliczenie nie wychwyci wszystkich zależności.

    Kiedy dodatkowa godzina staje się nadgodziną?

    Jednym z najczęstszych błędów jest utożsamianie każdej pracy ponad zaplanowaną liczbę godzin z nadgodziną. W praktyce rozliczenie jest bardziej złożone. Praca w godzinach nadliczbowych jest pracą wykonywaną ponad obowiązujące pracownika normy czasu pracy, a także ponad przedłużony dobowy wymiar wynikający z właściwego systemu i rozkładu czasu pracy.

    Dlatego system kadrowy powinien analizować nie tylko faktyczne wejście i wyjście pracownika, lecz także jego indywidualny harmonogram oraz zasady obowiązujące w przedsiębiorstwie.

    Szczególnego znaczenia nabiera to w przypadku:

    • pracy zmianowej,
    • nierównomiernego rozkładu czasu pracy,
    • systemu równoważnego,
    • pracy w weekendy,
    • zmian przechodzących przez północ,
    • pracy nocnej,
    • odpracowywania zwolnień od pracy,
    • zmiany grafiku w trakcie okresu rozliczeniowego.

    Właściwie skonfigurowany moduł Płace i Kadry może zestawić plan z rzeczywistą obecnością i wskazać różnice wymagające rozliczenia.

    Jak moduł Płace i Kadry automatyzuje rozliczenie?

    Automatyzacja rozliczania czasu pracy nie polega wyłącznie na zsumowaniu liczby godzin zarejestrowanych przez pracownika. Wartość systemu ujawnia się przede wszystkim wtedy, gdy potrafi on interpretować dane zgodnie z regułami określonymi dla konkretnego pracownika i okresu rozliczeniowego.

    W praktyce proces może obejmować:

    • import danych z ewidencji czasu pracy,
    • porównanie obecności z zaplanowanym grafikiem,
    • wyliczenie przekroczeń dobowych,
    • analizę przekroczeń średniotygodniowych,
    • oznaczenie pracy w porze nocnej,
    • kontrolę pracy w niedziele i święta,
    • wyliczenie należnych dodatków,
    • kontrolę wykorzystania czasu wolnego za nadgodziny,
    • przekazanie wyników do dalszego naliczania wynagrodzeń.

    Dobrze zaprojektowany system nie tylko przyspiesza pracę działu kadr. Pozwala także zachować spójność danych pomiędzy ewidencją czasu pracy a listą płac.

    Największe znaczenie ma okres rozliczeniowy

    Przy skomplikowanych harmonogramach szczególnie łatwo stracić z pola widzenia okres rozliczeniowy. To właśnie w jego ramach analizuje się wiele elementów związanych z prawidłowym rozplanowaniem i rozliczeniem czasu pracy.

    Nie każda różnica pomiędzy pojedynczym dniem a nominalnym ośmiogodzinnym dniem pracy oznacza automatycznie nadgodziny. W systemach, w których dopuszczalne jest przedłużenie dobowego wymiaru czasu pracy, znaczenie ma zaplanowany rozkład i obowiązujący system czasu pracy.

    Dodatkowo pracodawca musi przestrzegać limitów związanych z czasem pracy. Państwowa Inspekcja Pracy wskazuje, że podstawowy limit roczny godzin nadliczbowych wynosi 150 godzin, chyba że regulacje zakładowe określają inną liczbę. Łączny czas pracy, wraz z nadgodzinami, nie może też przekraczać przeciętnie 48 godzin tygodniowo w przyjętym okresie rozliczeniowym.

    Automatyzacja jest szczególnie przydatna właśnie w tym obszarze, ponieważ system może kontrolować dane narastająco, a nie tylko analizować pojedynczy dzień.

    Automatyzacja nie zastępuje prawidłowego harmonogramu

    Najbardziej zaawansowany moduł kadrowy nie naprawi błędnie skonstruowanego grafiku. Automatyczne rozliczenie jest tak dobre, jak dane i reguły, na których pracuje system.

    Przedsiębiorstwo powinno więc najpierw prawidłowo określić:

    • system czasu pracy,
    • okres rozliczeniowy,
    • zasady tworzenia harmonogramów,
    • godziny rozpoczęcia i zakończenia pracy,
    • reguły dotyczące pracy nocnej,
    • zasady rozliczania dni wolnych,
    • sposób rekompensowania nadgodzin.

    Istotne jest również uwzględnienie odpoczynku. Przepisy przewidują co do zasady minimum 11 godzin nieprzerwanego odpoczynku dobowego oraz 35 godzin odpoczynku tygodniowego. Przy skomplikowanych grafikach kontrola tych parametrów może być trudna bez wsparcia systemowego.

    W praktyce oznacza to zmianę podejścia: moduł Płace i Kadry powinien nie tylko „liczyć godziny”, ale również sygnalizować sytuacje, które wymagają reakcji osoby odpowiedzialnej za kadry.

    Nadgodziny to nie tylko dodatkowe wynagrodzenie

    Prawidłowe rozliczenie nadgodzin obejmuje zarówno czas pracy, jak i sposób jego rekompensaty. Pracownik może otrzymać odpowiednie wynagrodzenie wraz z dodatkiem albo, w określonych sytuacjach, czas wolny.

    W przypadku czasu wolnego znaczenie ma również to, kto występuje z inicjatywą jego udzielenia. Państwowa Inspekcja Pracy wskazuje m.in., że jeżeli pracodawca udziela czasu wolnego z własnej inicjatywy, powinien uwzględnić odpowiedni wymiar czasu wolnego za przepracowane nadgodziny.

    System kadrowy powinien zatem przechowywać historię rozliczeń, aby możliwe było sprawdzenie:

    • ile nadgodzin powstało,
    • kiedy powstały,
    • z jakiego powodu,
    • jak zostały zrekompensowane,
    • ile godzin pozostało do rozliczenia,
    • jaki wpływ mają na wynagrodzenie.

    To ważne nie tylko z perspektywy pracownika. Rzetelna ewidencja pozwala pracodawcy wykazać prawidłowość rozliczeń w przypadku kontroli.

    Dlaczego automatyzacja rozliczeń staje się standardem?

    W 2026 roku automatyzacja procesów kadrowych jest już nie tylko sposobem na oszczędność czasu. To również narzędzie ograniczania ryzyka operacyjnego. Znaczenie kontroli prawidłowości zatrudnienia i przestrzegania prawa pracy rośnie, a od 8 lipca 2026 r. Państwowa Inspekcja Pracy uzyskała nowe kompetencje związane z przeciwdziałaniem nadużyciom dotyczącym zatrudnienia na podstawie umów cywilnoprawnych.

    W tym otoczeniu przedsiębiorstwa potrzebują danych, które są nie tylko dostępne, lecz także uporządkowane i możliwe do odtworzenia.

    Automatyczne rozliczanie czasu pracy może przynieść firmie kilka istotnych korzyści:

    • ograniczenie liczby ręcznych operacji,
    • szybsze zamknięcie okresu płacowego,
    • mniejsze ryzyko błędów rachunkowych,
    • łatwiejszą kontrolę nadgodzin,
    • większą przejrzystość ewidencji,
    • szybsze wykrywanie nieprawidłowości w grafikach.

    Nie oznacza to jednak pełnej rezygnacji z udziału człowieka. Kadry nadal muszą interpretować sytuacje nietypowe i podejmować decyzje wymagające znajomości organizacji pracy oraz przepisów.

    Na co zwrócić uwagę przy wyborze modułu Płace i Kadry?

    Przy wyborze rozwiązania do obsługi czasu pracy przedsiębiorstwo powinno patrzeć szerzej niż na samą funkcję naliczania wynagrodzeń. Kluczowe jest to, czy system potrafi obsłużyć rzeczywisty model pracy występujący w firmie.

    Warto sprawdzić przede wszystkim:

    • czy system obsługuje wiele systemów i rozkładów czasu pracy,
    • czy pozwala tworzyć indywidualne harmonogramy,
    • czy automatycznie wykrywa przekroczenia,
    • czy uwzględnia pracę nocną, niedziele i święta,
    • czy kontroluje odpoczynki,
    • czy obsługuje różne okresy rozliczeniowe,
    • czy pozwala korygować błędne zapisy z zachowaniem historii zmian,
    • czy łączy ewidencję czasu pracy z naliczaniem wynagrodzeń,
    • czy umożliwia raportowanie danych na potrzeby kontroli i audytu.

    Istotna jest także możliwość konfiguracji reguł. Firma produkcyjna, sklep działający w systemie zmianowym i przedsiębiorstwo usługowe mogą mieć zupełnie inne potrzeby. Uniwersalny moduł powinien pozwalać odwzorować te różnice bez konieczności ręcznego obchodzenia systemu.

    Czas pracy wymaga precyzji, nie tylko automatyzacji

    Skomplikowane harmonogramy czasu pracy pokazują, że współczesne kadry potrzebują narzędzi, które łączą ewidencję, kontrolę i rozliczenie. Samo rejestrowanie wejścia i wyjścia pracownika nie wystarcza, gdy w organizacji funkcjonują różne systemy czasu pracy, zmienne grafiki i wielotygodniowe okresy rozliczeniowe.

    Moduł Płace i Kadry z funkcją automatycznego rozliczania czasu pracy może znacząco ograniczyć liczbę ręcznych czynności i ułatwić wykrywanie nadgodzin. Nie zwalnia jednak pracodawcy z odpowiedzialności za prawidłowe ustalenie zasad organizacji pracy i konfigurację systemu.

    W 2026 roku szczególnego znaczenia nabiera więc połączenie trzech elementów: poprawnie przygotowanego harmonogramu, wiarygodnej ewidencji oraz automatycznych mechanizmów kontrolnych. Dopiero takie połączenie pozwala traktować cyfrowe kadry nie jako prosty kalkulator wynagrodzeń, lecz jako narzędzie zarządzania ryzykiem związanym z czasem pracy.

  • Czy od sprzedaży własnych, używanych rzeczy trzeba zapłacić podatek dochodowy?

    Czy od sprzedaży własnych, używanych rzeczy trzeba zapłacić podatek dochodowy?

    Sprzedaż używanych ubrań, mebli, elektroniki czy sprzętu sportowego przez internet jest dziś codziennością. Wraz z popularnością platform sprzedażowych pojawia się jednak pytanie: czy sprzedaż własnych rzeczy trzeba wykazać w PIT i kiedy fiskus może zażądać podatku?

    W 2026 roku podstawowa zasada pozostaje stosunkowo prosta: jeżeli sprzedajemy prywatną rzecz ruchomą po upływie pół roku od jej nabycia, co do zasady nie powstaje przychód podlegający PIT. Znaczenie ma jednak nie tylko cena sprzedaży, ale przede wszystkim moment zakupu i charakter transakcji.

    • sprzedaż prywatnych rzeczy używanych nie zawsze oznacza podatek,
    • kluczowy jest termin sześciu miesięcy,
    • podatek może pojawić się przy sprzedaży przed upływem tego okresu,
    • DAC7 nie wprowadził nowego podatku od sprzedaży używanych rzeczy,
    • częsta sprzedaż z zamiarem zarobkowym może zostać potraktowana inaczej niż zwykłe porządki w domu.

    Czytaj więcej: w artykule wyjaśniamy, jak liczyć sześć miesięcy, kiedy sprzedaż trzeba wykazać w PIT, czym różni się prywatna wyprzedaż od działalności zarobkowej oraz co w praktyce oznaczają przepisy DAC7 dla osób sprzedających rzeczy na platformach internetowych.

    Spis treści

    Czy sprzedaż używanych rzeczy podlega podatkowi?

    Sama sprzedaż prywatnej, używanej rzeczy nie oznacza automatycznie konieczności zapłaty podatku dochodowego. Ustawa o PIT zalicza odpłatne zbycie rzeczy ruchomych do określonego źródła przychodów, ale przewiduje istotne ograniczenie czasowe. Jeżeli sprzedaż następuje po upływie pół roku, licząc od końca miesiąca, w którym rzecz została nabyta, transakcja nie jest objęta PIT.

    W praktyce oznacza to, że osoba, która kupiła telefon, rower, telewizor czy meble na własny użytek, a następnie po odpowiednio długim czasie postanowiła je sprzedać, nie musi płacić podatku tylko dlatego, że otrzymała za nie pieniądze.

    • liczy się data nabycia rzeczy,
    • termin sześciu miesięcy liczy się od końca miesiąca zakupu,
    • po tym terminie prywatna sprzedaż rzeczy ruchomej co do zasady nie podlega PIT,
    • nie ma znaczenia, czy ogłoszenie zostało zamieszczone na portalu internetowym czy sprzedaż odbyła się bezpośrednio.

    Sześć miesięcy decyduje o podatku

    Najczęstszy błąd polega na liczeniu sześciu miesięcy od konkretnego dnia zakupu. Przepisy stosują inną metodę. Termin liczy się od końca miesiąca, w którym nastąpiło nabycie rzeczy.

    Przykładowo, jeśli konsument kupił używany aparat fotograficzny 10 marca 2026 roku, sześciomiesięczny okres należy liczyć od końca marca. Sprzedaż po upływie wymaganego terminu nie będzie powodowała obowiązku zapłaty PIT z tytułu prywatnego odpłatnego zbycia rzeczy.

    To ważne również dlatego, że przepisy nie wprowadzają ogólnego limitu kwotowego, po którego przekroczeniu każda prywatna sprzedaż automatycznie staje się opodatkowana. Kluczowe są czas posiadania rzeczy oraz charakter sprzedaży.

    Sprzedaż przed upływem pół roku – co z PIT?

    Jeżeli prywatna rzecz zostanie sprzedana przed upływem sześciu miesięcy, sytuacja wygląda inaczej. Dochód z takiej transakcji podlega opodatkowaniu według zasad właściwych dla podatku dochodowego od osób fizycznych. Ministerstwo Finansów wskazuje, że sprzedaż takiej rzeczy należy wykazać w zeznaniu PIT-36, w części dotyczącej odpłatnego zbycia rzeczy.

    Podatek nie jest jednak liczony po prostu od całej kwoty otrzymanej od kupującego. Znaczenie ma dochód, czyli różnica pomiędzy przychodem ze sprzedaży a kosztami związanymi z nabyciem rzeczy.

    • cena sprzedaży stanowi przychód,
    • można uwzględnić koszt nabycia,
    • jeżeli koszty są wyższe od ceny sprzedaży, może powstać strata,
    • sprzedaż przed upływem sześciu miesięcy wymaga uwzględnienia w PIT-36.

    Warto więc zachowywać dowody zakupu, szczególnie w przypadku droższych przedmiotów. Mogą one potwierdzić, ile podatnik faktycznie zapłacił za rzecz.

    Co z rzeczą sprzedaną ze stratą?

    Sprzedaż przed upływem sześciu miesięcy nie musi oznaczać, że pojawi się podatek do zapłaty. Decydujące znaczenie ma dochód, a nie sama wartość transakcji.

    Jeżeli ktoś kupił komputer za 5000 zł, a po kilku miesiącach sprzedał go za 3000 zł, sama sprzedaż nie oznacza powstania dochodu w wysokości 3000 zł. Przy prawidłowym udokumentowaniu kosztu nabycia transakcja może wygenerować stratę.

    To istotna różnica między przychodem a dochodem. Podatnik powinien więc patrzeć nie tylko na kwotę, która wpłynęła na jego konto, ale również na koszt uzyskania przychodu.

    DAC7. Czy fiskus widzi sprzedaż na platformach internetowych?

    Wprowadzenie przepisów DAC7 wywołało wśród sprzedających wiele pytań. Nie oznacza ono jednak wprowadzenia specjalnego podatku od sprzedaży na Vinted, Allegro czy innych platformach.

    Przepisy dotyczą raportowania danych przez operatorów platform. W przypadku sprzedaży towarów platforma może zostać zobowiązana do raportowania informacji o sprzedawcy, przy czym istnieją określone progi wyłączenia. Ministerstwo Finansów wskazuje m.in. próg mniej niż 30 transakcji sprzedaży towarów oraz łączne wynagrodzenie nieprzekraczające 2000 euro w okresie raportowanym.

    Najważniejsze jest jednak to, że przekroczenie tych progów nie oznacza automatycznie obowiązku zapłaty podatku. Sam fakt zaraportowania sprzedawcy przez platformę nie przesądza o powstaniu zobowiązania podatkowego. O tym decydują przepisy podatkowe dotyczące konkretnej sprzedaży.

    • DAC7 dotyczy przede wszystkim raportowania informacji,
    • platforma może przekazać dane organom podatkowym,
    • przekroczenie progów raportowania nie jest równoznaczne z powstaniem podatku,
    • przepisy o sześciomiesięcznym terminie nadal mają znaczenie przy prywatnej sprzedaży rzeczy ruchomych.

    Kiedy sprzedaż może zostać uznana za działalność gospodarczą?

    Największe ryzyko podatkowe pojawia się wtedy, gdy sprzedaż przestaje przypominać zwykłą wyprzedaż własnego majątku, a zaczyna mieć charakter zorganizowanego, powtarzalnego zarabiania.

    Ktoś, kto regularnie kupuje towary z zamiarem ich dalszej odsprzedaży, wyszukuje okazje zakupowe, utrzymuje stały asortyment i systematycznie osiąga z tego dochód, znajduje się w zupełnie innej sytuacji niż osoba sprzedająca własne, wcześniej używane przedmioty.

    Nie ma jednego prostego limitu liczby ogłoszeń, który automatycznie przesądzałby o działalności gospodarczej. Znaczenie ma całokształt okoliczności: sposób nabywania towarów, częstotliwość transakcji, ich organizacja, zamiar osiągania zarobku oraz charakter oferowanych przedmiotów.

    Dlatego nie należy traktować sześciomiesięcznego terminu jako sposobu na automatyczne uniknięcie podatku w przypadku profesjonalnego handlu. Jeżeli działalność ma charakter gospodarczy, zastosowanie mogą mieć inne zasady podatkowe.

    Jak rozliczyć sprzedaż w PIT?

    Jeżeli sprzedaż prywatnej rzeczy ruchomej nastąpiła przed upływem sześciu miesięcy, podatnik powinien uwzględnić ją w zeznaniu PIT-36. Ministerstwo Finansów wskazuje wprost, że w takim przypadku należy wykazać przychód, koszty oraz dochód albo stratę w odpowiedniej części formularza.

    Jeżeli natomiast sześć miesięcy już upłynęło, prywatna sprzedaż rzeczy ruchomej co do zasady nie powoduje obowiązku wykazania tej transakcji jako opodatkowanego źródła przychodu.

    W praktyce warto więc przed sprzedażą droższego przedmiotu sprawdzić trzy kwestie:

    • kiedy dokładnie rzecz została kupiona,
    • za ile została nabyta i czy można to udokumentować,
    • czy sprzedaż ma charakter prywatny, czy jest elementem regularnego handlu.

    Najważniejsze zasady dla sprzedających w 2026 roku

    W 2026 roku nie obowiązuje zasada, według której każda osoba sprzedająca używane rzeczy w internecie musi zapłacić podatek. Prywatna wyprzedaż własnego majątku jest czymś innym niż działalność polegająca na regularnym handlu towarami.

    Najważniejszą datą pozostaje moment nabycia rzeczy. Jeśli od końca miesiąca zakupu minęło sześć miesięcy, sprzedaż prywatnej rzeczy ruchomej co do zasady nie jest opodatkowana PIT. Jeśli sprzedaż nastąpiła wcześniej, trzeba sprawdzić wysokość dochodu i uwzględnić transakcję w PIT-36.

    Równocześnie DAC7 zwiększył zakres informacji, które platformy sprzedażowe mogą przekazywać administracji podatkowej. Nie oznacza to jednak nowego podatku ani automatycznego opodatkowania każdej osoby sprzedającej używane przedmioty.

    W przypadku większej liczby transakcji, sprzedaży zorganizowanej lub regularnego kupowania towarów z myślą o odsprzedaży warto natomiast przeanalizować, czy aktywność nie spełnia już przesłanek działalności gospodarczej. W takich sytuacjach sama zasada dotycząca sześciu miesięcy może nie wystarczyć do prawidłowej oceny obowiązków podatkowych.

    Stan prawny: sierpień 2026 r. Podstawę opracowania stanowią aktualne informacje Ministerstwa Finansów oraz obowiązujący tekst ustawy o podatku dochodowym od osób fizycznych.

  • Oprogramowanie dla biur rachunkowych (Comarch Optima, Insert Nexo PRO, Enova365, Symfonia) – starcie tytanów.

    Oprogramowanie dla biur rachunkowych (Comarch Optima, Insert Nexo PRO, Enova365, Symfonia) – starcie tytanów.

    Oprogramowanie dla biur rachunkowych w 2026 roku przestaje być wyłącznie narzędziem do księgowania. KSeF, automatyzacja obiegu dokumentów, elektroniczne archiwa, integracje i rosnące wymagania dotyczące raportowania sprawiają, że wybór systemu ERP może bezpośrednio wpływać na wydajność całego biura. Na placu boju pozostają cztery mocne marki: Comarch ERP Optima, InsERT nexo PRO, enova365 oraz Symfonia. Która z nich najlepiej odpowiada na realia biur rachunkowych w 2026 roku?

    O czym jest ten artykuł? Czytaj więcej…

    Rynek programów księgowych zmienił się diametralnie. Biuro rachunkowe nie potrzebuje już tylko programu, który poprawnie zaksięguje fakturę i przygotuje deklarację. Liczy się cały ekosystem: obsługa KSeF, automatyczne pobieranie dokumentów, praca na wielu klientach, kontrola procesów, kadry i płace, integracje oraz możliwość skalowania działalności.

    W artykule porównujemy cztery popularne rozwiązania pod kątem:

    • automatyzacji pracy biura rachunkowego,
    • obsługi KSeF i cyfrowego obiegu dokumentów,
    • księgowości, kadr i płac,
    • pracy z wieloma klientami,
    • możliwości integracji i rozwoju systemu,
    • aktualizacji związanych ze zmianami prawnymi,
    • wygody pracy oraz potencjału dla większych biur.

    Spis treści

    Dlaczego 2026 rok zmienił zasady gry w biurach rachunkowych

    Jeszcze kilka lat temu wybór programu księgowego często sprowadzał się do pytania: czy system dobrze obsługuje księgowość? W 2026 roku to zdecydowanie za mało. Biura rachunkowe muszą funkcjonować w środowisku coraz bardziej cyfrowym, a KSeF stał się jednym z najważniejszych elementów tej transformacji.

    Obowiązek wystawiania faktur w KSeF został wdrożony etapowo: od 1 lutego 2026 r. dla największych podatników, od 1 kwietnia 2026 r. dla pozostałych, z kolejnym etapem od 1 stycznia 2027 r. dla najmniejszych podmiotów spełniających określone kryteria. Co istotne, obowiązek odbierania faktur w KSeF działa już od 1 lutego 2026 r.

    Dla biura rachunkowego oznacza to konieczność sprawnego połączenia księgowości z elektronicznym obiegiem dokumentów.

    W praktyce coraz ważniejsze są:

    • automatyczne pobieranie dokumentów,
    • rozpoznawanie danych z faktur,
    • integracja z KSeF,
    • kontrola statusów dokumentów,
    • seryjne wykonywanie operacji,
    • elektroniczna komunikacja z klientem,
    • raportowanie i analiza danych.

    Dodatkowym wyzwaniem jest rozwój obowiązków związanych z cyfrowym raportowaniem ksiąg. Ministerstwo Finansów wskazywało w 2026 r. kolejne grupy podatników objęte obowiązkami dotyczącymi JPK_KR_PD.

    To właśnie dlatego w starciu czterech systemów nie wystarczy porównywać liczby funkcji. Trzeba sprawdzić, ile pracy system może realnie zdjąć z księgowego.

    Comarch ERP Optima – mocny zawodnik w automatyzacji

    Comarch ERP Optima od lat jest jednym z najbardziej rozpoznawalnych systemów wykorzystywanych przez polskie firmy i biura rachunkowe. Jego mocną stroną pozostaje szeroki zakres modułów oraz możliwość rozbudowania środowiska o kolejne obszary działalności.

    W 2026 roku szczególnego znaczenia nabiera integracja z KSeF. Comarch rozwija obsługę e-Faktur w swoich systemach ERP, łącząc wystawianie, odbieranie i archiwizowanie dokumentów z procesami księgowymi.

    W najnowszych zmianach dla Comarch ERP Optima pojawiły się również rozwiązania związane z nowymi wzorami ewidencji obowiązującymi od 1 stycznia 2026 r. oraz obsługą numeru KSeF na zapisach księgowych.

    Z perspektywy biura rachunkowego ważne są także funkcje dotyczące środków trwałych, kadr i płac, seryjnej pracy z dokumentami czy automatyzacji księgowania.

    Mocne strony Optimy:

    • szeroki zakres funkcjonalny,
    • rozbudowany ekosystem Comarch,
    • integracja z KSeF,
    • automatyzacja księgowania dokumentów,
    • OCR i elektroniczny obieg dokumentów,
    • możliwość pracy w chmurze,
    • rozwiązania przeznaczone bezpośrednio dla biur rachunkowych.

    Optima szczególnie dobrze wpisuje się w potrzeby biura, które chce połączyć klasyczną księgowość z coraz większym poziomem automatyzacji.

    InsERT nexo PRO – elastyczność i ekosystem dla biura

    Drugim mocnym graczem jest InsERT i linia nexo PRO. W tym przypadku istotną przewagą jest nie tylko sam program księgowy, ale cały ekosystem obejmujący m.in. Rachmistrza, Rewizora, Gratyfikanta, Subiekta oraz rozwiązania przeznaczone bezpośrednio dla biur rachunkowych.

    InsERT rozwija również Biuro nexo, które służy do zarządzania obsługą wielu klientów. Producent wskazuje na funkcje automatyzujące pracę z klientami, zbiorczą obsługę deklaracji oraz komunikację za pośrednictwem portalu.

    W lipcu 2026 r. aktualne wersje programów nexo, w tym Rachmistrz nexo PRO i Rewizor nexo PRO, znajdowały się na poziomie 61.0.4. To pokazuje, że rozwój systemu jest prowadzony w regularnym cyklu aktualizacji.

    Ważnym elementem modelu InsERT jest także abonament na aktualizacje. Producent podkreśla, że zapewnia on dostęp do nowych funkcji oraz zmian prawnych, podczas gdy aktualizacja bez abonamentu ma ograniczony zakres.

    Mocne strony nexo PRO:

    • bardzo rozbudowany ekosystem produktów,
    • rozwiązania dla księgowości uproszczonej i pełnej,
    • moduły kadrowo-płacowe,
    • Biuro nexo do obsługi wielu klientów,
    • rozwijane funkcje związane z KSeF,
    • możliwość rozbudowy środowiska wraz z rozwojem biura.

    Nexo PRO jest szczególnie interesujące dla biur, które chcą mieć dużą kontrolę nad konfiguracją i sposobem organizacji pracy, a jednocześnie korzystać z wielu programów jednego producenta.

    enova365 – system dla biur, które chcą rosnąć

    Soneta enova365 reprezentuje nieco inne podejście. System jest pozycjonowany jako rozbudowana platforma ERP, która może obsługiwać nie tylko księgowość, ale również kadry, płace, handel, logistykę, CRM czy analizę danych.

    To istotna różnica dla większych biur rachunkowych, które obsługują klientów o zróżnicowanych potrzebach. Jeden klient może potrzebować wyłącznie księgowości, podczas gdy inny oczekuje integracji z bardziej rozbudowanym środowiskiem biznesowym.

    System jest rozwijany także pod kątem zmian prawnych i automatyzacji. W marcu 2026 r. producent udostępnił wersję 2512.6.7 obejmującą zmiany m.in. w obszarach systemowych, handlowych, księgowych oraz kadrowo-płacowych.

    enova365 ma również rozwiązania wspierające biura rachunkowe w procesie wdrażania KSeF.

    Mocne strony enova365:

    • rozbudowana architektura ERP,
    • szerokie możliwości konfiguracji,
    • księgowość, kadry i płace oraz handel w jednym środowisku,
    • rozwiązania dla większych organizacji,
    • możliwość automatyzacji procesów,
    • rozbudowane możliwości analityczne,
    • rozwój funkcji związanych z KSeF.

    Jeśli biuro rachunkowe obsługuje przedsiębiorstwa o bardziej skomplikowanych procesach, enova365 może być rozwiązaniem o szczególnie dużym potencjale.

    Symfonia – cyfryzacja księgowości i KSeF

    Symfonia również mocno stawia w 2026 roku na cyfryzację obsługi księgowej. Jednym z kluczowych kierunków rozwoju jest KSeF oraz usprawnianie procesów charakterystycznych dla biur rachunkowych.

    W marcu 2026 r. Symfonia informowała m.in. o synchronizacji numerów KSeF na dokumentach podczas generowania zaliczek podatkowych.

    Kolejne aktualizacje rozwijały integrację z KSeF, dostosowanie do zmian w JPK_V7, KPiR, JPK_PKPIR i JPK_EWP, a także poprawiały wygodę pracy biur rachunkowych.

    Ciekawym kierunkiem jest również rozwój Symfonia eBiuro. Aktualizacja ze stycznia 2026 r. wprowadziła m.in. możliwość sterowania udostępnianiem KSeF obsługiwanym firmom.

    Mocne strony Symfonii:

    • mocny nacisk na cyfryzację,
    • rozwój integracji z KSeF,
    • rozwiązania dla biur rachunkowych,
    • elektroniczny obieg dokumentów,
    • funkcje pracy z klientami,
    • regularne aktualizacje prawne i funkcjonalne.

    Symfonia może być szczególnie interesująca dla biur, które chcą stopniowo przechodzić od tradycyjnego modelu księgowości do bardziej cyfrowego środowiska pracy.

    Który system wygrywa w poszczególnych kategoriach?

    Nie istnieje jeden system, który będzie najlepszy dla każdego biura rachunkowego. Różne potrzeby powodują, że przewaga może zmieniać się w zależności od wielkości firmy, liczby klientów i stopnia automatyzacji.

    W uproszczonym porównaniu można wskazać:

    • Comarch ERP Optima – mocny wybór dla biur szukających połączenia księgowości, automatyzacji i dużego ekosystemu ERP.
    • InsERT nexo PRO – interesujący dla biur ceniących elastyczność, szeroki zestaw aplikacji i rozwiązania do obsługi wielu klientów.
    • enova365 – szczególnie atrakcyjna przy bardziej złożonych procesach i klientach wymagających rozbudowanego ERP.
    • Symfonia – mocny kandydat dla biur koncentrujących się na cyfryzacji, KSeF i elektronicznym obiegu dokumentów.

    Najważniejsze jest jednak to, że program księgowy należy oceniać przez pryzmat całego procesu pracy, a nie pojedynczych funkcji.

    Cena to nie wszystko. Liczy się koszt całego ekosystemu

    Porównując oprogramowanie dla biur rachunkowych, łatwo popełnić jeden błąd: zestawić wyłącznie ceny licencji. W praktyce całkowity koszt systemu obejmuje znacznie więcej.

    Trzeba uwzględnić:

    • licencje i abonamenty,
    • aktualizacje,
    • dodatkowe moduły,
    • liczbę stanowisk,
    • liczbę obsługiwanych podmiotów,
    • wdrożenie,
    • szkolenia pracowników,
    • integracje,
    • migrację danych,
    • wsparcie techniczne,
    • koszt ewentualnego przestoju podczas zmiany systemu.

    Dobrym przykładem jest InsERT, który w 2026 roku prowadził promocje na produkty nexo PRO. W jednej z ofert Rachmistrz nexo PRO dla biur rachunkowych kosztował promocyjnie 211,50 zł wobec regularnych 705 zł, natomiast Rewizor nexo PRO odpowiednio 823,50 zł wobec 2745 zł. Były to ceny promocyjne, a nie uniwersalny cennik rynkowy.

    To pokazuje, dlaczego ranking „najtańszy program księgowy” może być mylący. Dla biura rachunkowego ważniejsze od ceny pojedynczej licencji jest to, ile kosztuje obsługa jednego klienta i ile czasu pracownika pochłania miesięczna obsługa dokumentów.

    Werdykt: który program dla biura rachunkowego wybrać w 2026 roku?

    Starcie Comarch ERP Optima, InsERT nexo PRO, enova365 i Symfonii nie kończy się jednym nokautem. Każdy z systemów reprezentuje nieco inną filozofię rozwoju, a o wyborze powinien decydować model konkretnego biura.

    Comarch ERP Optima pozostaje bardzo mocnym kandydatem dla biur, które chcą połączyć księgowość z automatyzacją, KSeF i szerokim środowiskiem ERP. InsERT nexo PRO wyróżnia się ekosystemem oraz rozwiązaniami przeznaczonymi do obsługi wielu klientów. enova365 ma przewagę tam, gdzie potrzebna jest rozbudowana platforma ERP i wysoka konfigurowalność. Symfonia natomiast konsekwentnie rozwija kierunek cyfrowej księgowości, KSeF i pracy online.

    W 2026 roku najważniejszym kryterium nie powinno być już pytanie: „który program ma najwięcej funkcji?”. Znacznie trafniejsze jest pytanie: „który system najlepiej automatyzuje nasz sposób pracy?”

    To właśnie automatyzacja będzie w kolejnych latach decydowała o konkurencyjności biur rachunkowych. KSeF przyspieszył cyfryzację, a kolejne obowiązki raportowe sprawiają, że ręczne przepisywanie danych i wielokrotne wykonywanie tych samych czynności staje się coraz mniej opłacalne.

    Dlatego przed zakupem warto przeprowadzić test na rzeczywistych danych biura: określić liczbę klientów, dokumentów, pracowników, deklaracji i procesów wymagających ręcznej obsługi. Dopiero wtedy można odpowiedzieć, który z czterech tytanów rzeczywiście wygra dla konkretnego biura rachunkowego.

  • Jak rozliczyć PIT zysków kapitałowych? Praktyczny poradnik inwestora

    Jak rozliczyć PIT zysków kapitałowych? Praktyczny poradnik inwestora

    Rozliczenie podatku od zysków kapitałowych to obowiązek każdego inwestora, który w danym roku podatkowym osiągnął dochody m.in. ze sprzedaży akcji, ETF-ów, obligacji czy instrumentów pochodnych. Choć większość biur maklerskich udostępnia odpowiednie zestawienia, wielu podatników nadal popełnia błędy podczas wypełniania deklaracji PIT-38. W tym poradniku wyjaśniamy krok po kroku, jak prawidłowo rozliczyć PIT od zysków kapitałowych za 2026 rok, jakie dokumenty przygotować oraz na co zwrócić szczególną uwagę.

    O czym jest artykuł?

    Jeżeli inwestujesz na giełdzie lub osiągasz dochody z rynku kapitałowego, znajdziesz tutaj praktyczne informacje dotyczące rozliczenia podatku.

    Czytaj więcej:

    • kto ma obowiązek złożyć PIT-38,
    • jakie dochody podlegają opodatkowaniu,
    • jakie dokumenty należy przygotować,
    • jak rozliczyć stratę z poprzednich lat,
    • jak obliczyć należny podatek,
    • jakie błędy najczęściej popełniają inwestorzy,
    • jakie terminy obowiązują w rozliczeniu za 2026 rok.

    Spis treści


    Kto musi rozliczyć PIT od zysków kapitałowych?

    Obowiązek złożenia deklaracji PIT-38 dotyczy wszystkich osób fizycznych, które w 2026 roku uzyskały przychody z odpłatnego zbycia papierów wartościowych lub innych instrumentów finansowych. Dotyczy to zarówno początkujących inwestorów, jak i osób aktywnie handlujących na giełdzie krajowej oraz zagranicznej. Warto pamiętać, że samo osiągnięcie przychodu nie zawsze oznacza konieczność zapłaty podatku – znaczenie ma ostateczny dochód po uwzględnieniu kosztów uzyskania przychodu.

    Do rozliczenia PIT-38 zobowiązani są przede wszystkim inwestorzy osiągający dochody z:

    • sprzedaży akcji,
    • funduszy ETF,
    • obligacji notowanych na rynku,
    • instrumentów pochodnych,
    • kontraktów terminowych,
    • opcji,
    • praw poboru,
    • udziałów w spółkach.

    Jakie dochody należy wykazać w PIT-38?

    PIT-38 obejmuje przede wszystkim dochody zaliczane do tzw. kapitałów pieniężnych. W praktyce oznacza to, że podatnik wykazuje przychody oraz koszty uzyskania przychodów wynikające z dokonanych transakcji. W przypadku inwestowania za pośrednictwem polskiego domu maklerskiego dane najczęściej znajdują się w formularzu PIT-8C lub rocznym zestawieniu transakcji.

    W deklaracji należy uwzględnić m.in.:

    • sprzedaż akcji spółek giełdowych,
    • sprzedaż ETF-ów,
    • sprzedaż obligacji,
    • kontrakty terminowe,
    • opcje giełdowe,
    • instrumenty pochodne,
    • sprzedaż udziałów,
    • transakcje na zagranicznych rynkach kapitałowych, jeśli podlegają rozliczeniu w Polsce.

    Nie należy natomiast wykazywać dochodów, od których podatek został pobrany ryczałtowo przez płatnika, np. większości odsetek bankowych czy wielu dywidend wypłacanych przez polskie spółki.


    Jakie dokumenty przygotować przed rozliczeniem?

    Im lepiej przygotowana dokumentacja, tym łatwiej uniknąć błędów podczas składania deklaracji. Dotyczy to zwłaszcza osób inwestujących u kilku brokerów lub na zagranicznych platformach inwestycyjnych.

    Przed rozpoczęciem rozliczenia warto zgromadzić:

    • formularz PIT-8C (jeżeli został wystawiony),
    • roczne zestawienie transakcji od brokera,
    • historię zawartych transakcji,
    • potwierdzenia kosztów prowizji,
    • dokumenty dotyczące rozliczenia strat z poprzednich lat,
    • informacje o kursach walut przy inwestycjach zagranicznych,
    • wcześniejsze deklaracje PIT-38, jeśli wykazywano w nich stratę.

    Dobrze uporządkowane dokumenty pozwalają znacznie szybciej zweryfikować poprawność wyliczeń i ograniczają ryzyko wezwania do złożenia wyjaśnień przez urząd skarbowy.

    Jak obliczyć podatek od zysków kapitałowych?

    Podatek od zysków kapitałowych, potocznie nazywany podatkiem Belki, wynosi 19% osiągniętego dochodu. Podstawą opodatkowania nie jest wartość sprzedanych papierów wartościowych, lecz różnica pomiędzy uzyskanym przychodem a kosztami jego uzyskania. Do kosztów można zaliczyć m.in. cenę zakupu instrumentów finansowych oraz prowizje pobierane przez dom maklerski.

    Jeżeli w danym roku podatkowym poniosłeś stratę, nie zapłacisz podatku od tej części inwestycji. Strata może również zostać rozliczona w kolejnych latach, zgodnie z obowiązującymi przepisami.

    Podczas obliczania podatku należy:

    • zsumować wszystkie przychody ze sprzedaży instrumentów finansowych,
    • odjąć koszty ich nabycia,
    • uwzględnić prowizje maklerskie,
    • rozliczyć ewentualne straty z poprzednich lat,
    • obliczyć 19% od uzyskanego dochodu,
    • wykazać wynik w deklaracji PIT-38.

    W przypadku inwestowania na zagranicznych giełdach należy dodatkowo pamiętać o prawidłowym przeliczeniu wartości transakcji na złote według właściwego kursu walut.


    Jak rozliczyć stratę z inwestycji?

    Nie każda inwestycja kończy się zyskiem. Polski system podatkowy pozwala jednak wykorzystać stratę do obniżenia podatku w kolejnych latach podatkowych. Jest to rozwiązanie szczególnie korzystne dla osób regularnie inwestujących na rynku kapitałowym.

    Stratę można odliczać przez kolejne lata zgodnie z limitami wynikającymi z przepisów podatkowych. Aby było to możliwe, musi ona zostać wykazana w odpowiednio złożonym zeznaniu PIT-38.

    Najważniejsze zasady dotyczące rozliczania strat:

    • strata musi zostać wykazana w deklaracji podatkowej,
    • można ją odliczać od dochodów z tego samego źródła,
    • odliczenie następuje w kolejnych latach podatkowych,
    • warto zachować wcześniejsze deklaracje PIT-38,
    • dokumentacja transakcji może być potrzebna podczas ewentualnej kontroli.

    Prawidłowe rozliczenie strat pozwala znacząco zmniejszyć wysokość podatku w przyszłości.


    Najczęstsze błędy podczas rozliczania PIT-38

    Mimo że rozliczenie PIT-38 wydaje się stosunkowo proste, inwestorzy regularnie popełniają błędy skutkujące koniecznością składania korekt lub wyjaśnień do urzędu skarbowego. Najczęściej wynikają one z pominięcia części transakcji lub nieprawidłowego ustalenia kosztów uzyskania przychodu.

    Najczęściej spotykane pomyłki to:

    • nieuwzględnienie wszystkich rachunków maklerskich,
    • błędne przeliczenie walut obcych,
    • pominięcie prowizji maklerskich,
    • niewykazanie straty z poprzednich lat,
    • błędne wyliczenie dochodu,
    • złożenie niewłaściwego formularza PIT,
    • przekroczenie terminu złożenia deklaracji.

    Dokładna analiza dokumentów przed wysłaniem zeznania pozwala uniknąć większości tych problemów i przyspiesza ewentualną weryfikację przez administrację skarbową.


    Do kiedy należy złożyć PIT za 2026 rok?

    Deklarację PIT-38 dotyczącą dochodów osiągniętych w 2026 roku należy złożyć w ustawowym terminie przypadającym na 2027 rok, zgodnie z obowiązującym harmonogramem rozliczeń podatkowych. Tego samego dnia upływa również termin zapłaty należnego podatku.

    Nie warto odkładać rozliczenia na ostatnią chwilę. Wcześniejsze przygotowanie dokumentów pozwala spokojnie zweryfikować wszystkie dane i uniknąć błędów.

    Przed wysłaniem deklaracji upewnij się, że:

    • wszystkie transakcje zostały uwzględnione,
    • koszty zostały prawidłowo wykazane,
    • rozliczono ewentualne straty,
    • dane osobowe są poprawne,
    • numer rachunku do zwrotu podatku jest aktualny,
    • deklaracja została wysłana i odebrano Urzędowe Poświadczenie Odbioru (UPO).

    Podsumowanie

    Rozliczenie PIT od zysków kapitałowych nie musi być skomplikowane, jeśli odpowiednio wcześnie przygotujesz wszystkie niezbędne dokumenty i dokładnie zweryfikujesz swoje transakcje. Kluczowe znaczenie ma prawidłowe ustalenie przychodów, kosztów uzyskania przychodów oraz uwzględnienie ewentualnych strat z lat ubiegłych.

    Większość inwestorów korzystających z polskich domów maklerskich otrzymuje roczne zestawienia, które znacznie ułatwiają wypełnienie deklaracji PIT-38. W przypadku inwestowania za granicą należy jednak zwrócić szczególną uwagę na przeliczenie walut oraz obowiązki wynikające z polskich przepisów podatkowych.

    Najważniejsze informacje, które warto zapamiętać:

    • PIT-38 składają osoby osiągające dochody z kapitałów pieniężnych,
    • stawka podatku od zysków kapitałowych wynosi 19% dochodu,
    • koszty zakupu i prowizje mogą obniżyć podstawę opodatkowania,
    • straty z inwestycji można rozliczać w kolejnych latach zgodnie z obowiązującymi przepisami,
    • terminowe złożenie deklaracji pozwala uniknąć odsetek i konsekwencji podatkowych.

    Świadome prowadzenie dokumentacji inwestycyjnej oraz regularna kontrola rozliczeń podatkowych pozwalają ograniczyć ryzyko błędów i ułatwiają zarządzanie własnym portfelem inwestycyjnym.


    Najczęściej zadawane pytania (FAQ)

    Czy każdy inwestor musi złożyć PIT-38?

    Nie. Obowiązek dotyczy osób, które osiągnęły dochody podlegające rozliczeniu w formularzu PIT-38, np. ze sprzedaży akcji, ETF-ów czy instrumentów pochodnych.

    Czy strata z giełdy oznacza konieczność zapłaty podatku?

    Nie. Jeżeli koszty przewyższają przychody, podatek nie wystąpi. Wykazaną stratę można – zgodnie z obowiązującymi przepisami – wykorzystać do obniżenia dochodu z tego samego źródła w kolejnych latach podatkowych.

    Czy PIT-8C zawsze jest potrzebny?

    Nie zawsze. Dokument ten znacząco ułatwia rozliczenie, jednak inwestor powinien wykazać prawidłowe dane również wtedy, gdy korzysta z zagranicznych brokerów lub posiada własne zestawienia transakcji.

    Czy prowizje maklerskie można odliczyć?

    Tak. Prowizje związane z zakupem i sprzedażą instrumentów finansowych co do zasady stanowią koszt uzyskania przychodu i wpływają na wysokość dochodu do opodatkowania.

    Jakie inwestycje obejmuje PIT-38?

    Najczęściej są to:

    • akcje,
    • fundusze ETF,
    • obligacje,
    • kontrakty terminowe,
    • opcje,
    • prawa poboru,
    • udziały w spółkach,
    • inne instrumenty finansowe rozliczane jako kapitały pieniężne.
  • Jak przedsiębiorcy tracą pieniądze przez błędy księgowe?

    Jak przedsiębiorcy tracą pieniądze przez błędy księgowe?

    Błędy księgowe w firmach nie są jedynie „techniczną pomyłką w papierach”. W praktyce oznaczają realne straty finansowe, ryzyko kar podatkowych, a nawet utratę płynności. Według analiz branżowych z 2025 roku, nawet 62% małych i średnich przedsiębiorstw w UE przyznaje, że przynajmniej raz poniosło stratę finansową przez nieprawidłowości księgowe lub błędne rozliczenia.

    W 2026 roku, przy rosnącej automatyzacji i cyfryzacji podatków (JPK, KSeF, e-fakturowanie), paradoksalnie liczba kosztownych błędów nadal pozostaje wysoka — głównie przez brak wiedzy, niedopasowane systemy lub błędną interpretację przepisów.


    O czym jest ten artykuł? (w skrócie)

    • Najczęstsze błędy księgowe przedsiębiorców
    • Realne konsekwencje finansowe i podatkowe
    • Ukryte straty w codziennej księgowości
    • Jak nowe technologie wpływają na ryzyko błędów
    • Sposoby ograniczenia strat w firmie

    Czytaj dalej, aby dowiedzieć się, gdzie firmy tracą najwięcej pieniędzy i jak tego uniknąć…


    Spis treści


    Najczęstsze błędy księgowe w firmach

    W praktyce biznesowej najwięcej strat generują powtarzalne, pozornie drobne błędy. Ich kumulacja prowadzi do poważnych problemów finansowych.

    Najczęstsze błędy to:

    • błędna klasyfikacja kosztów i przychodów
    • opóźnienia w księgowaniu faktur
    • nieprawidłowe rozliczenia VAT
    • brak kontroli nad kosztami pracowniczymi
    • ręczne wprowadzanie danych bez weryfikacji

    W 2026 roku szczególnie kosztowne staje się niedostosowanie do systemów automatycznych, które wymagają precyzyjnych danych wejściowych.


    Ukryte koszty błędów podatkowych

    Nie każdy błąd księgowy kończy się kontrolą. Większość z nich generuje „ukryte koszty”, które przedsiębiorcy zauważają dopiero po czasie.

    Najczęściej są to:

    • zawyżone zobowiązania podatkowe
    • utrata możliwości odliczeń VAT
    • błędne prognozy finansowe
    • nieefektywne zarządzanie płynnością

    Firmy w UE tracą średnio od 3% do 7% rocznego przychodu przez nieefektywne zarządzanie księgowością i podatkami (dane: raporty audytowe MŚP 2025).


    Błędy w automatyzacji i systemach księgowych

    Wprowadzenie systemów ERP i e-księgowości miało ograniczyć błędy, ale w praktyce stworzyło nowe ryzyka.

    Do najczęstszych problemów należą:

    • błędna integracja systemów sprzedaż–księgowość
    • nieaktualne ustawienia podatkowe w programach
    • brak kontroli nad automatycznymi księgowaniami
    • niewłaściwe mapowanie kont księgowych

    Automatyzacja bez nadzoru eksperckiego często prowadzi do powielania błędów w skali całej firmy, co znacząco zwiększa straty finansowe.


    Kary, odsetki i ryzyko kontroli skarbowej

    Jednym z najbardziej kosztownych skutków błędów księgowych są sankcje podatkowe.

    Przedsiębiorcy muszą liczyć się z:

    • odsetkami za zaległości podatkowe
    • karami finansowymi za błędne deklaracje
    • korektami wstecznymi nawet do kilku lat
    • zwiększonym ryzykiem kontroli skarbowej

    W Polsce i UE rośnie liczba automatycznych kontroli danych (AI w administracji skarbowej), co oznacza, że błędy są szybciej wykrywane niż jeszcze kilka lat temu.


    Jak przedsiębiorcy mogą ograniczyć straty

    Minimalizacja ryzyka nie wymaga rewolucji — kluczowe są procesy i kontrola jakości danych.

    Skuteczne działania obejmują:

    • regularne audyty księgowe (min. raz w roku)
    • wdrożenie systemów z kontrolą błędów w czasie rzeczywistym
    • szkolenia dla pracowników z podstaw podatków
    • współpraca z doświadczonym biurem rachunkowym
    • automatyzacja z warstwą weryfikacji, nie pełną autonomią

    Firmy, które wdrażają takie rozwiązania, redukują ryzyko strat finansowych nawet o 40–60% w skali roku.


    Podsumowanie: księgowość jako źródło zysku lub strat

    Błędy księgowe nie są tylko problemem administracyjnym — to jeden z kluczowych czynników wpływających na rentowność firmy. W 2026 roku, w erze cyfrowej księgowości i automatyzacji podatkowej, przewagę zyskują te przedsiębiorstwa, które traktują księgowość nie jako koszt, ale jako element strategii finansowej.

    Świadome zarządzanie danymi finansowymi może być różnicą między stabilnym wzrostem a ukrytym odpływem gotówki z firmy.

  • Rejestracja oddziału przedsiębiorcy zagranicznego w Polsce

    Rejestracja oddziału przedsiębiorcy zagranicznego w Polsce

    W 2026 roku Polska pozostaje jednym z najatrakcyjniejszych rynków w UE dla firm spoza kraju. Stabilne przepisy, dostęp do jednolitego rynku europejskiego oraz relatywnie szybka procedura rejestracyjna sprawiają, że oddział przedsiębiorcy zagranicznego jest często wybieraną formą wejścia na rynek.

    Poniżej przedstawiamy aktualny, praktyczny przewodnik krok po kroku, zgodny z obowiązującymi procedurami i trendami prawnymi na 2026 rok.


    O czym jest artykuł? (czytaj więcej…)

    • czym jest oddział przedsiębiorcy zagranicznego
    • kto może go założyć w Polsce
    • jakie są wymagane dokumenty
    • jak wygląda procedura rejestracji w KRS
    • jakie obowiązki podatkowe i księgowe obowiązują
    • ile trwa i kosztuje rejestracja

    Spis treści


    Czym jest oddział przedsiębiorcy zagranicznego

    Oddział to wyodrębniona organizacyjnie część działalności firmy zagranicznej, działająca na terytorium Polski, ale bez osobowości prawnej. Oznacza to, że:

    • nie jest odrębnym podmiotem
    • działa w imieniu spółki macierzystej
    • prowadzi działalność w zakresie działalności firmy głównej
    • musi zostać wpisany do KRS

    Oddział jest popularny wśród firm, które chcą testować rynek bez tworzenia pełnej spółki w Polsce.


    Kto może otworzyć oddział w Polsce

    Założenie oddziału jest możliwe dla:

    • spółek z UE i EOG (bez ograniczeń)
    • przedsiębiorców spoza UE (z pewnymi warunkami wzajemności)
    • firm prowadzących działalność gospodarczą w swoim kraju

    W 2026 roku nadal obowiązuje zasada wzajemności prawnej dla państw spoza UE, co oznacza, że Polska może wymagać podobnych warunków dla polskich firm za granicą.


    Dokumenty wymagane do rejestracji

    Aby zarejestrować oddział w Polsce, przedsiębiorca musi przygotować:

    • odpis z rejestru handlowego firmy macierzystej
    • umowę spółki lub statut
    • pełnomocnictwo dla przedstawiciela w Polsce
    • dokumenty przetłumaczone przez tłumacza przysięgłego
    • adres siedziby oddziału w Polsce

    Dodatkowo wymagane jest:

    • ustanowienie osoby upoważnionej do reprezentacji

    Procedura rejestracji w KRS krok po kroku

    Rejestracja oddziału odbywa się w Krajowym Rejestrze Sądowym.

    1. Przygotowanie dokumentów

    Firma musi zebrać komplet dokumentów i tłumaczeń.

    2. Złożenie wniosku do KRS

    Wniosek składany jest elektronicznie przez system S24 lub PRS.

    3. Weryfikacja przez sąd rejestrowy

    Sąd sprawdza poprawność formalną wniosku.

    4. Wpis do rejestru przedsiębiorców

    Po akceptacji oddział otrzymuje numer KRS.

    5. Rejestracja podatkowa i statystyczna

    Następuje nadanie NIP i REGON.


    Obowiązki po rejestracji oddziału

    Po rejestracji przedsiębiorca musi pamiętać o obowiązkach:

    • prowadzenie księgowości w języku polskim
    • rozliczenia podatkowe w Polsce (CIT)
    • składanie sprawozdań finansowych
    • oznaczanie dokumentów nazwą oddziału
    • przechowywanie dokumentacji w Polsce

    W 2026 roku coraz większe znaczenie ma również digitalizacja raportowania finansowego, w tym obowiązkowe raporty elektroniczne.


    Koszty i czas rejestracji w 2026 roku

    Średni czas rejestracji wynosi:

    • od 7 do 21 dni roboczych (w zależności od sądu)

    Koszty:

    • opłata sądowa: 600 zł
    • ogłoszenie w MSiG: 100 zł
    • tłumaczenia przysięgłe: 500–3000 zł
    • koszty pełnomocnictwa (opcjonalnie)

    Łącznie rejestracja oddziału to zwykle 1000–4000 zł, nie licząc usług doradczych.


    Najczęstsze błędy przedsiębiorców

    W praktyce 2026 roku najczęściej spotykane problemy to:

    • brak pełnych tłumaczeń dokumentów
    • błędnie wskazany zakres działalności
    • nieprawidłowy adres siedziby
    • brak osoby reprezentującej oddział
    • opóźnienia w rejestracji podatkowej

    Uniknięcie tych błędów znacząco przyspiesza cały proces.


    Podsumowanie

    Rejestracja oddziału przedsiębiorcy zagranicznego w Polsce w 2026 roku pozostaje stosunkowo przejrzystym procesem, jednak wymaga dokładności formalnej i znajomości procedur KRS. To rozwiązanie szczególnie korzystne dla firm, które chcą wejść na polski rynek bez tworzenia pełnej spółki zależnej.

    Dobrze przygotowany wniosek oraz komplet dokumentów mogą skrócić cały proces nawet do kilku dni roboczych, co czyni Polskę jednym z bardziej przyjaznych krajów dla ekspansji biznesowej w regionie.