Kategoria: Księgowość

  • Kody GTU (Grupy Towarów i Usług) w programach sprzedażowych i księgowych dla branży magazynowej (jak o nich nie zapomnieć).

    Kody GTU (Grupy Towarów i Usług) w programach sprzedażowych i księgowych dla branży magazynowej (jak o nich nie zapomnieć).

    O czym jest artykuł? Czytaj więcej…

    Prawidłowe oznaczanie kodów GTU to jeden z istotnych elementów prowadzenia ewidencji VAT w przedsiębiorstwach zajmujących się magazynowaniem, logistyką i dystrybucją towarów. W praktyce problemem nie jest wyłącznie znajomość przepisów, ale również właściwa konfiguracja programów sprzedażowych i księgowych. Nawet dobrze zorganizowany magazyn może generować błędy w raportowaniu podatkowym, jeżeli system nie rozpoznaje rodzaju świadczonej usługi lub sprzedawanego towaru.

    W artykule wyjaśniamy:

    • czym są kody GTU i jakie mają znaczenie dla przedsiębiorstw magazynowych;
    • kiedy zastosowanie znajduje oznaczenie GTU_13;
    • jak powiązać kody GTU z produktami, usługami i dokumentami sprzedaży;
    • jak skonfigurować oprogramowanie sprzedażowe oraz księgowe;
    • jak uniknąć pomyłek podczas przygotowywania plików JPK_V7;
    • dlaczego automatyzacja i regularna kontrola danych mają znaczenie w 2026 roku.

    Spis treści

    • Czym są kody GTU i dlaczego magazyny powinny o nich pamiętać?
    • GTU_13 – oznaczenie szczególnie ważne dla branży magazynowej
    • Program sprzedażowy i księgowy – gdzie przypisywać kody GTU?
    • Jak nie zapomnieć o oznaczeniach GTU?
    • Najczęstsze błędy w oznaczaniu GTU
    • GTU w 2026 roku – na co zwrócić uwagę?

    Czym są kody GTU i dlaczego magazyny powinny o nich pamiętać?
    Kody GTU (Grupy Towarów i Usług) to oznaczenia wykorzystywane w ewidencji VAT, które identyfikują określone kategorie dostarczanych towarów i świadczonych usług. Ich zadaniem jest ułatwienie administracji skarbowej kontroli transakcji uznawanych za szczególnie istotne z punktu widzenia rozliczeń podatkowych. W Polsce funkcjonuje 13 podstawowych grup oznaczonych symbolami od GTU_01 do GTU_13.

    Dla przedsiębiorstw magazynowych, centrów logistycznych, operatorów fulfillment oraz firm zajmujących się dystrybucją towarów szczególnie ważne jest prawidłowe rozpoznanie charakteru świadczonych usług. Nie każda operacja wykonywana na terenie magazynu automatycznie podlega oznaczeniu GTU. Decydujące znaczenie mają rzeczywisty przedmiot świadczenia oraz odpowiednia klasyfikacja statystyczna.

    Warto pamiętać o kilku podstawowych zasadach:

    • GTU dotyczy określonych dostaw towarów i świadczenia usług, a nie wszystkich operacji gospodarczych.
    • Oznaczenia stosuje się w ewidencji sprzedaży JPK_V7, a nie w ewidencji zakupów.
    • Obowiązek przypisania kodu nie zależy wyłącznie od nazwy pozycji na fakturze.
    • Nieprawidłowe oznaczenie może wymagać korekty ewidencji VAT.
    • Samo posiadanie programu magazynowego nie gwarantuje prawidłowego raportowania GTU.

    Z perspektywy przedsiębiorstwa oznacza to konieczność połączenia wiedzy księgowej, znajomości zakresu usług oraz odpowiedniej konfiguracji wykorzystywanego oprogramowania. podatki.gov.pl+2

    GTU_13 – oznaczenie szczególnie ważne dla branży magazynowej

    Jednym z najważniejszych oznaczeń dla sektora logistycznego jest GTU_13, obejmujące określone usługi transportowe i gospodarki magazynowej. Jego zakres został powiązany z wybranymi grupowaniami Polskiej Klasyfikacji Wyrobów i Usług (PKWiU 2015), a dokładniej z symbolami ex 49.4 oraz ex 52.1.

    W praktyce oznacza to, że nie każda usługa związana z transportem, przechowywaniem czy obsługą towarów automatycznie wymaga oznaczenia GTU_13. Szczególne znaczenie ma symbol „ex”, który zawęża zakres grupowania do wskazanych w przepisach usług. Dlatego przedsiębiorca nie powinien przypisywać kodu wyłącznie na podstawie ogólnego określenia „usługa magazynowa”.

    W branży magazynowej warto przeanalizować przede wszystkim:

    • usługi magazynowania i przechowywania określonych towarów;
    • usługi związane z przechowywaniem i obsługą zapasów;
    • wybrane usługi transportowe objęte wskazanymi grupowaniami PKWiU;
    • zakres usług realizowanych w ramach umów logistycznych;
    • usługi dodatkowe, które mogą stanowić odrębne świadczenia.

    Istotne jest rozróżnienie między samym udostępnieniem powierzchni magazynowej, przechowywaniem towarów, kompletacją zamówień, pakowaniem i innymi czynnościami logistycznymi. Nie można z góry założyć, że wszystkie te czynności podlegają identycznej kwalifikacji podatkowej. Należy ocenić ich rzeczywisty charakter, klasyfikację PKWiU oraz sposób rozliczenia usługi.

    Przykładowo firma świadcząca kompleksową obsługę logistyczną może realizować kilka różnych świadczeń w ramach jednej umowy. W takim przypadku konieczna jest analiza, czy mamy do czynienia z jednym świadczeniem kompleksowym, czy z odrębnymi usługami. To właśnie na tym etapie najłatwiej o błędne przypisanie GTU.

    Ważne: GTU_13 nie jest kodem przypisywanym każdej firmie posiadającej magazyn. Obowiązek dotyczy konkretnych usług świadczonych przez podatnika, które mieszczą się w zakresie określonym przepisami. podatki.gov.pl+1

    Program sprzedażowy i księgowy – gdzie przypisywać kody GTU?

    W wielu przedsiębiorstwach magazynowych sprzedaż, gospodarka zapasami i księgowość funkcjonują w kilku różnych systemach. Program magazynowy obsługuje przyjęcia oraz wydania towarów, system sprzedażowy generuje dokumenty handlowe, a program księgowy odpowiada za ewidencję podatkową. Jeżeli dane nie są odpowiednio synchronizowane, ryzyko pominięcia właściwego oznaczenia rośnie.

    Dlatego konfiguracja GTU powinna być elementem wdrożenia oprogramowania, a nie czynnością wykonywaną dopiero przed wysłaniem JPK_V7.

    Jak powinien wyglądać prawidłowy proces?

    • Kartoteki usług i towarów: należy zidentyfikować pozycje, które mogą podlegać oznaczeniom GTU.
    • Konfiguracja systemu sprzedażowego: przypisać odpowiednie oznaczenia do właściwych usług i kategorii sprzedaży.
    • Integracja z księgowością: zadbać o przekazywanie informacji o GTU wraz z dokumentami sprzedażowymi.
    • Kontrola dokumentów: sprawdzać, czy faktury zawierające pozycje objęte GTU trafiają do ewidencji z właściwymi oznaczeniami.
    • Testowanie eksportu JPK_V7: zweryfikować, czy program prawidłowo generuje dane wymagane przez strukturę pliku.

    Warto zwrócić uwagę na jeszcze jedną kwestię. Kody GTU nie są obowiązkowym elementem faktury VAT. Ich podstawowym miejscem prezentacji jest ewidencja JPK_V7. Program sprzedażowy może jednak przechowywać takie informacje i przekazywać je do systemu księgowego, co znacząco ogranicza ryzyko ręcznego uzupełniania danych.

    Dobrze skonfigurowany system powinien umożliwiać przypisanie oznaczenia do konkretnego rodzaju świadczenia, kontrolę wyjątków oraz zmianę ustawień w przypadku aktualizacji klasyfikacji lub zakresu działalności. podatki.gov.pl+1

    Jak nie zapomnieć o oznaczeniach GTU? Automatyzacja zamiast ręcznej kontroli

    Jednym z najczęstszych problemów w przedsiębiorstwach magazynowych jest uzależnienie prawidłowego oznaczania dokumentów od pamięci pracowników. Jeżeli księgowy musi za każdym razem sprawdzać, czy dana usługa wymaga GTU_13, a pracownik sprzedaży nie ma odpowiednich informacji w systemie, łatwo o przeoczenie. Przy dużej liczbie dokumentów takie ryzyko dodatkowo wzrasta.

    Rozwiązaniem jest automatyzacja procesu i stworzenie wewnętrznych zasad przypisywania oznaczeń. Odpowiednio skonfigurowany program sprzedażowy lub księgowy może przejąć część czynności kontrolnych.

    Jak ograniczyć ryzyko pominięcia GTU?

    • Stwórz bazę usług z przypisanymi oznaczeniami. Każda usługa powinna mieć określoną klasyfikację i informację, czy wymaga GTU.
    • Wprowadź automatyczne reguły. System powinien rozpoznawać wybrane rodzaje sprzedaży i sugerować właściwe oznaczenia.
    • Dodaj mechanizmy ostrzegawcze. W przypadku wystawienia dokumentu dotyczącego usługi wymagającej GTU program może wyświetlać komunikat o braku oznaczenia.
    • Wykorzystuj integrację systemów. Dane powinny być przekazywane pomiędzy magazynem, sprzedażą i księgowością bez konieczności wielokrotnego wprowadzania tych samych informacji.
    • Przeprowadzaj okresowe audyty. Kontrola losowo wybranych faktur pozwala wykryć błędy jeszcze przed przygotowaniem ewidencji VAT.

    Warto również wyznaczyć osobę odpowiedzialną za aktualizację kartotek oraz kontrolę prawidłowości oznaczeń. Może to być pracownik działu księgowości, specjalista ds. podatków lub osoba zarządzająca systemem ERP.

    Dobrym rozwiązaniem jest także przygotowanie krótkiej instrukcji dla pracowników sprzedaży i administracji. Powinna ona zawierać wykaz usług wymagających analizy GTU, przykłady prawidłowego przyporządkowania oraz procedurę postępowania w przypadku wątpliwości.

    Najczęstsze błędy w oznaczaniu GTU – na co uważać?

    Nieprawidłowości związane z GTU często wynikają nie tyle z nieznajomości przepisów, ile z niewłaściwego przepływu informacji pomiędzy działami przedsiębiorstwa. W firmach logistycznych problemem może być również duża różnorodność świadczonych usług.

    Do najczęstszych błędów należą:

    • przypisywanie GTU_13 wszystkim usługom magazynowym bez analizy ich klasyfikacji;
    • pomijanie oznaczenia na fakturach dotyczących usług objętych odpowiednim grupowaniem;
    • kopiowanie ustawień GTU ze starszych kartotek bez weryfikacji ich aktualności;
    • brak synchronizacji danych pomiędzy programem sprzedażowym i księgowym;
    • ręczne uzupełnianie oznaczeń bez procedury kontroli;
    • stosowanie kodów GTU do zakupów, mimo że dotyczą one ewidencji sprzedaży;
    • nieuwzględnianie kilku właściwych oznaczeń na jednej fakturze, jeżeli dokument obejmuje różne grupy towarów lub usług.

    Szczególnie istotny jest ostatni punkt. Jeżeli jedna faktura dokumentuje kilka dostaw lub świadczeń objętych różnymi grupami GTU, w ewidencji należy uwzględnić wszystkie właściwe oznaczenia. Nie oznacza to jednak konieczności przypisywania kodu do każdej pozycji faktury oddzielnie – oznaczenia wykazuje się w odpowiednich polach ewidencji dla dokumentu.

    Jeżeli przedsiębiorstwo wykryje nieprawidłowość już po złożeniu JPK_V7, powinno przeanalizować konieczność skorygowania ewidencji. Ministerstwo Finansów wskazuje sposoby korygowania błędnych oznaczeń GTU, w tym zastąpienie nieprawidłowego zapisu prawidłowym lub zastosowanie zapisów korygujących. podatki.gov.pl+1

    GTU w 2026 roku – KSeF zwiększa znaczenie prawidłowego obiegu danych
    Rok 2026 przynosi przedsiębiorcom istotne zmiany w obszarze fakturowania elektronicznego. Obowiązkowy Krajowy System e-Faktur (KSeF) został wdrożony etapowo: od 1 lutego 2026 r. objął największych podatników, których sprzedaż w 2024 r. przekroczyła 200 mln zł brutto, natomiast od 1 kwietnia 2026 r. obowiązek objął pozostałych przedsiębiorców, z uwzględnieniem przewidzianych ustawą wyjątków.

    Dla firm magazynowych i logistycznych oznacza to konieczność zweryfikowania współpracy pomiędzy systemem ERP, programem sprzedażowym, modułem magazynowym oraz oprogramowaniem księgowym.

    Ważne jest jednak rozróżnienie dwóch zagadnień: KSeF odpowiada za obsługę faktur ustrukturyzowanych, natomiast GTU pozostaje oznaczeniem stosowanym w ewidencji JPK_V7. Wprowadzenie obowiązkowego e-fakturowania nie oznacza automatycznego zniesienia ani zmiany dotychczasowych zasad klasyfikowania towarów i usług według GTU.

    Według aktualnych informacji dotyczących rozliczeń za 2026 r. dotychczasowy katalog oznaczeń GTU_01–GTU_13 nie został zastąpiony nowym zestawem kodów. Zmiany związane z wdrożeniem KSeF dotyczą natomiast również wybranych oznaczeń dokumentów w JPK_V7. Dlatego przedsiębiorcy powinni sprawdzić, czy dostawca oprogramowania zapewnia aktualizacje zgodne z obowiązującymi strukturami i wymaganiami technicznymi.

    W praktyce warto zweryfikować:

    • możliwość eksportowania danych sprzedażowych do JPK_V7;
    • poprawność przenoszenia oznaczeń GTU pomiędzy modułami;
    • zgodność oprogramowania z aktualnymi wymaganiami KSeF;
    • możliwość identyfikowania błędów i brakujących danych;
    • dostępność historii zmian w konfiguracji kartotek.

    Nie należy zakładać, że samo wystawienie faktury w KSeF gwarantuje prawidłowe oznaczenie transakcji w ewidencji VAT. Odpowiedzialność za poprawność rozliczeń nadal wymaga właściwej klasyfikacji świadczeń i kontroli danych podatkowych. KSeF (Krajowy System e-Faktur)+3

    Podsumowanie – jak skutecznie kontrolować kody GTU w przedsiębiorstwie magazynowym?

    Prawidłowe stosowanie kodów GTU w branży magazynowej wymaga połączenia wiedzy podatkowej, właściwej klasyfikacji usług i odpowiednich narzędzi informatycznych. Szczególne znaczenie ma GTU_13, jednak nie każda czynność magazynowa automatycznie podlega temu oznaczeniu. Kluczowa jest analiza rzeczywistego charakteru świadczenia i zakresu grupowań wskazanych w przepisach.

    Najlepszym sposobem na ograniczenie pomyłek jest wdrożenie spójnego procesu, w którym program sprzedażowy i księgowy wymieniają dane, a pracownicy korzystają z aktualnych kartotek oraz automatycznych mechanizmów kontrolnych.

    W 2026 roku, w związku z obowiązkowym KSeF i rosnącą cyfryzacją rozliczeń, uporządkowany obieg informacji nabiera jeszcze większego znaczenia. Przedsiębiorstwo, które odpowiednio skonfiguruje oprogramowanie i regularnie weryfikuje oznaczenia GTU, może ograniczyć ryzyko błędów w JPK_V7, usprawnić pracę księgowości i zwiększyć bezpieczeństwo procesów podatkowych.
  • Jak fakturować poza KSeF (konsumenci B2C i klienci zagraniczni), aby program księgowy tego nie zablokował?

    Jak fakturować poza KSeF (konsumenci B2C i klienci zagraniczni), aby program księgowy tego nie zablokował?

    Meta description: Jak wystawiać faktury poza KSeF dla konsumentów i klientów zagranicznych w 2026 roku? Sprawdź zasady, wyjątki, limity oraz konfigurację programu księgowego.

    Krajowy System e-Faktur (KSeF) zmienił sposób wystawiania faktur w Polsce, ale nie oznacza to, że każdy dokument musi trafiać do systemu. W 2026 roku nadal istnieją sytuacje, w których fakturę można legalnie wystawić poza KSeF. Dotyczy to przede wszystkim sprzedaży na rzecz konsumentów (B2C), a także określonych przypadków związanych z kontrahentami zagranicznymi.

    Problem pojawia się wtedy, gdy program księgowy automatycznie kieruje wszystkie dokumenty do KSeF lub blokuje wystawienie faktury w PDF. Jak prawidłowo ustawić fakturowanie, aby zachować zgodność z przepisami i nie utrudniać obsługi klientów?

    W artykule wyjaśniamy:

    • kiedy faktura może zostać wystawiona poza KSeF;
    • jak dokumentować sprzedaż dla konsumentów i klientów zagranicznych;
    • jak działa limit 10 000 zł w 2026 roku;
    • jak skonfigurować program księgowy, aby nie blokował prawidłowych dokumentów.

    Spis treści

    Kiedy można wystawić fakturę poza KSeF?

    Od 1 lutego 2026 r. obowiązek wystawiania faktur w KSeF objął największe przedsiębiorstwa, których sprzedaż wraz z VAT przekroczyła 200 mln zł w 2024 r. Od 1 kwietnia 2026 r. systemem objęto zasadniczo pozostałych przedsiębiorców, z uwzględnieniem ustawowych wyjątków i okresu przejściowego dla najmniejszych podatników. Ministerstwo Finansów – zakres obowiązkowego KSeF.

    Nie każda faktura musi jednak zostać wystawiona w systemie. Przepisy przewidują wyjątki zależne między innymi od rodzaju nabywcy i statusu stron transakcji.

    Do najważniejszych sytuacji należą:

    • faktury wystawiane na rzecz osób fizycznych nieprowadzących działalności gospodarczej;
    • faktury objęte szczególnymi wyłączeniami ustawowymi;
    • faktury wystawiane przez określone podmioty zagraniczne, które nie mają siedziby ani uczestniczącego w transakcji stałego miejsca prowadzenia działalności w Polsce;
    • faktury objęte przejściowym limitem 10 000 zł miesięcznie do końca 2026 roku.

    Ważne: możliwość przekazania faktury klientowi poza KSeF nie zawsze oznacza możliwość wystawienia jej poza systemem. W wielu transakcjach B2B faktura musi trafić do KSeF, chociaż jej wizualizację przekazuje się kontrahentowi inną drogą.

    Faktury dla konsumentów B2C – co mówią przepisy?

    Jednym z najważniejszych wyjątków są faktury wystawiane osobom prywatnym, które nie prowadzą działalności gospodarczej. W ich przypadku korzystanie z KSeF jest dobrowolne. Oznacza to, że przedsiębiorca może nadal wystawiać faktury konsumenckie w tradycyjnej postaci papierowej lub elektronicznej, na przykład jako plik PDF wysyłany e-mailem. Oficjalne informacje dla konsumentów.

    W praktyce faktura B2C może dotyczyć między innymi:

    • sprzedaży produktu osobie prywatnej;
    • wykonania usługi dla klienta indywidualnego;
    • sprzedaży internetowej konsumentowi;
    • wystawienia faktury na żądanie osoby fizycznej.

    Nie oznacza to jednak, że każda sprzedaż konsumencka musi być dokumentowana fakturą. Obowiązki dotyczące paragonów fiskalnych, zwolnień z kasy oraz wystawiania faktur na żądanie klienta wynikają z odrębnych przepisów.

    Jeżeli przedsiębiorca zdecyduje się dobrowolnie wystawić fakturę B2C w KSeF, powinien przekazać ją konsumentowi w uzgodniony sposób, na przykład jako wydruk lub plik zawierający odpowiedni kod QR.

    Jak uniknąć blokady w programie księgowym? Należy sprawdzić, czy system pozwala wybrać rodzaj nabywcy „osoba prywatna” lub „B2C” i wystawić dokument poza KSeF. Jeżeli program automatycznie wysyła wszystkie faktury do systemu, warto sprawdzić jego ustawienia, uprawnienia i aktualną dokumentację.

    Klienci zagraniczni – czy faktura zawsze musi trafić do KSeF?

    W przypadku klientów zagranicznych kluczowe znaczenie ma rozróżnienie dwóch sytuacji: sprzedaży dla zagranicznej firmy oraz sprzedaży dla zagranicznego konsumenta. Sam fakt, że nabywca ma adres poza Polską, nie przesądza jeszcze o możliwości wystawienia faktury poza KSeF.

    Jeżeli polski przedsiębiorca wystawia fakturę zagranicznej firmie, zasadniczo należy sprawdzić, czy transakcja podlega obowiązkowi KSeF. Jeżeli tak, fakturę wystawia się w systemie, a zagranicznemu kontrahentowi udostępnia się ją w sposób z nim uzgodniony, np. jako plik lub wydruk. Dotyczy to w szczególności sytuacji, w których zagraniczny nabywca nie korzysta z polskiego KSeF.

    Przed wystawieniem faktury warto zweryfikować:

    • kraj siedziby kontrahenta;
    • jego status jako przedsiębiorcy lub konsumenta;
    • numer VAT UE albo inny właściwy numer identyfikacyjny;
    • ewentualną rejestrację do VAT w Polsce;
    • to, czy zagraniczny nabywca ma w Polsce stałe miejsce prowadzenia działalności gospodarczej i czy uczestniczy ono w transakcji.

    Istotny wyjątek dotyczy określonych podatników zagranicznych, którzy nie mają w Polsce siedziby działalności gospodarczej albo których stałe miejsce prowadzenia działalności w Polsce nie uczestniczy w danej transakcji. W takich przypadkach mogą nie podlegać obowiązkowi wystawiania faktur w KSeF.

    Dlatego przed zmianą ustawień programu należy ustalić, czy dana faktura rzeczywiście jest wyłączona z systemu, czy jedynie wymaga przekazania klientowi poza KSeF. Szczegółowe zasady opisuje Ministerstwo Finansów w informacjach o KSeF.

    Limit 10 000 zł – ważne ułatwienie do końca 2026 roku

    W 2026 roku obowiązuje rozwiązanie przejściowe dla najmniejszych podatników. Jeżeli miesięczna wartość sprzedaży brutto udokumentowanej fakturami, które podlegałyby obowiązkowi wystawienia w KSeF, nie przekracza 10 000 zł, przedsiębiorca może wystawiać te faktury poza systemem do 31 grudnia 2026 r.

    Limit dotyczy faktur objętych obowiązkiem KSeF, a nie całego obrotu firmy. Nie wlicza się do niego między innymi faktur konsumenckich B2C, które są wyłączone z obowiązkowego KSeF, ani określonych dokumentów wystawianych przy użyciu kas rejestrujących. Wyjaśnienia dotyczące limitu 10 000 zł.

    Co istotne, po przekroczeniu limitu obowiązek wystawiania faktur w KSeF powstaje od faktury, którą limit przekroczono, oraz obejmuje kolejne faktury objęte tym obowiązkiem.

    Przedsiębiorca powinien zatem kontrolować wartość faktur w każdym miesiącu i odpowiednio skonfigurować program księgowy. Nie warto polegać wyłącznie na automatycznym ustawieniu, jeśli nie uwzględnia ono właściwych wyłączeń.

    Jak ustawić program księgowy, aby nie blokował faktur?

    Program księgowy powinien umożliwiać obsługę różnych typów transakcji zgodnie z obowiązującymi przepisami. Jeśli blokuje wystawienie faktury poza KSeF, przyczyną może być nieprawidłowa konfiguracja, niewłaściwy typ dokumentu albo brak aktualizacji oprogramowania.

    Warto przejść przez następujące kroki:

    • Sprawdź rodzaj nabywcy. Dla osoby prywatnej wybierz kategorię konsumenta lub B2C, jeśli program ją udostępnia.
    • Zweryfikuj ustawienia KSeF. Sprawdź, czy system pozwala wystawiać dokumenty poza KSeF w przypadkach przewidzianych prawem.
    • Ustaw dane zagranicznego kontrahenta. Wprowadź właściwy kraj, adres i zagraniczny numer identyfikacyjny. Nie wpisuj polskiego NIP, jeśli kontrahent go nie posiada.
    • Sprawdź status faktury. Rozróżnij dokument wystawiany poza KSeF od faktury, która została już wysłana do systemu i otrzymała numer KSeF.
    • Zaktualizuj oprogramowanie. Skontaktuj się z dostawcą programu, jeśli dostępne opcje nie odpowiadają aktualnym przepisom.
    • Ustal procedurę z księgowością. Zapisz, kiedy faktura może zostać wystawiona poza systemem, a kiedy musi zostać przesłana do KSeF.

    Nie należy wyłączać integracji z KSeF dla całej firmy tylko dlatego, że część klientów to konsumenci lub podmioty zagraniczne. Takie rozwiązanie może spowodować wystawianie faktur poza systemem również w transakcjach, dla których KSeF jest obowiązkowy.

    Najczęstsze błędy przy fakturowaniu poza KSeF

    Jednym z częstszych błędów jest traktowanie każdej faktury dla zagranicznego klienta jako automatycznie wyłączonej z KSeF. Drugim jest ponowne wystawienie w systemie faktury, która została już prawidłowo wystawiona poza nim na podstawie obowiązującego wyjątku.

    Warto unikać również:

    • pomijania limitu 10 000 zł i momentu jego przekroczenia;
    • błędnego oznaczania klienta biznesowego jako konsumenta;
    • stosowania nieaktualnej wersji programu księgowego;
    • mylenia wysłania wizualizacji faktury z jej wystawieniem w KSeF;
    • zmieniania ustawień bez sprawdzenia konsekwencji podatkowych.

    Każda transakcja powinna być oceniana według jej rzeczywistego charakteru, statusu stron i obowiązujących przepisów.

    Podsumowanie – jak fakturować bez niepotrzebnych komplikacji?

    W 2026 roku nadal można legalnie wystawiać faktury poza KSeF, ale trzeba prawidłowo rozpoznać podstawę takiego działania. Faktury dla konsumentów B2C pozostają dobrowolne w KSeF, a w przypadku klientów zagranicznych należy rozróżnić obowiązek wystawienia dokumentu w systemie od sposobu jego przekazania odbiorcy. Dodatkowo do końca 2026 roku działa przejściowy limit 10 000 zł miesięcznie dla określonych faktur.

    Aby uniknąć problemów, przedsiębiorca powinien:

    • sprawdzić, czy dana faktura podlega obowiązkowi KSeF;
    • poprawnie oznaczać typ nabywcy w programie księgowym;
    • kontrolować limit i aktualizować ustawienia systemu;
    • konsultować nietypowe transakcje z księgowym lub doradcą podatkowym.

    Najważniejsza zasada: program księgowy powinien wspierać prawidłowe fakturowanie, a nie zast

  • Tokeny dostępu w KSeF – jak je wygenerować i bezpiecznie przypisać do oprogramowania?

    Tokeny dostępu w KSeF – jak je wygenerować i bezpiecznie przypisać do oprogramowania?

    Krajowy System e-Faktur (KSeF) stał się ważnym elementem cyfrowego obiegu dokumentów w polskich przedsiębiorstwach. Wraz z wdrożeniem KSeF 2.0 rośnie znaczenie prawidłowego zarządzania dostępem do systemu. Jednym z rozwiązań ułatwiających integrację z programami księgowymi są tokeny dostępu. Jak je wygenerować, przypisać do oprogramowania i zabezpieczyć przed nieuprawnionym wykorzystaniem?

    O czym jest artykuł? Czytaj więcej…

    Token KSeF pozwala uwierzytelnić się w systemie i korzystać z niego w zakresie określonych uprawnień. Dzięki temu przedsiębiorca może zintegrować system fakturowania z KSeF bez konieczności każdorazowego przechodzenia pełnego procesu logowania.

    W artykule wyjaśniamy:

    • czym są tokeny dostępu i do czego służą;
    • jak wygenerować token w KSeF 2.0;
    • jak przypisać go do programu księgowego lub fakturowego;
    • jak chronić dane uwierzytelniające przed wyciekiem;
    • kiedy warto wygenerować nowy token i odebrać dostęp dotychczasowemu.

    Spis treści

    Czym jest token KSeF i jak działa?

    Token KSeF to unikalny ciąg znaków wykorzystywany do uwierzytelniania w Krajowym Systemie e-Faktur. Umożliwia korzystanie z KSeF przez zintegrowane aplikacje komercyjne, na przykład programy do fakturowania i systemy finansowo-księgowe. Token jest powiązany z określonym kontekstem podatnika oraz zakresem uprawnień zadeklarowanym podczas jego generowania.

    W praktyce oznacza to, że samo posiadanie tokena nie daje automatycznie nieograniczonego dostępu do wszystkich operacji. Zakres jego wykorzystania zależy od przyznanych uprawnień. Można przygotować osobne tokeny do różnych zastosowań, co ułatwia kontrolowanie dostępu w przedsiębiorstwie. Ministerstwo Finansów opisuje tę funkcję w oficjalnym podręczniku KSeF 2.0.

    Tokeny są szczególnie przydatne, gdy firma chce zautomatyzować wystawianie faktur, pobieranie dokumentów zakupowych lub wymianę danych między KSeF a używanym oprogramowaniem.

    Jak wygenerować token dostępu krok po kroku?

    W październiku 2026 r. tokeny dla KSeF 2.0 można generować w Aplikacji Podatnika KSeF 2.0, a także za pośrednictwem kompatybilnych programów komercyjnych. Do wykonania operacji konieczne jest wcześniejsze uwierzytelnienie oraz posiadanie odpowiednich uprawnień w danym kontekście.

    Proces w Aplikacji Podatnika wygląda następująco:

    1. Wejdź na oficjalną stronę KSeF i otwórz Aplikację Podatnika KSeF 2.0.
    2. Zaloguj się, korzystając z dostępnej metody uwierzytelnienia.
    3. Wybierz odpowiedni kontekst podatnika, czyli firmę, dla której ma działać token.
    4. Przejdź do sekcji Tokeny i wybierz opcję generowania nowego tokena.
    5. Nadaj tokenowi czytelną nazwę, np. „Program fakturowy – firma” lub „Integracja księgowa”.
    6. Wybierz zakres uprawnień wymaganych do realizacji konkretnych zadań.
    7. Wygeneruj token i bezpiecznie skopiuj jego wartość.

    Ważne: ze względów bezpieczeństwa aplikacja wyświetla wygenerowany token tylko raz. Należy go od razu zapisać w bezpiecznym miejscu. Jeśli zostanie utracony, nie można po prostu ponownie wyświetlić tej samej wartości — konieczne może być wygenerowanie nowego tokena.

    Warto pamiętać, że nie można przypisać tokenowi uprawnień, których nie posiada osoba lub podmiot generujący go w danym kontekście.

    Jak przypisać token do oprogramowania?

    Po wygenerowaniu tokena należy skonfigurować połączenie między KSeF a wykorzystywanym programem. Szczegółowa procedura zależy od dostawcy oprogramowania, dlatego warto korzystać z jego oficjalnej instrukcji integracji.

    Najczęściej konfiguracja obejmuje następujące działania:

    • Otwórz ustawienia integracji z KSeF w programie księgowym lub fakturowym.
    • Wybierz właściwe środowisko — produkcyjne, jeśli konfigurujesz rzeczywistą pracę firmy.
    • Wprowadź token w przeznaczonym do tego polu lub zapisz go zgodnie z instrukcją dostawcy.
    • Zapisz konfigurację i przeprowadź test połączenia, jeśli program udostępnia taką funkcję.
    • Sprawdź, czy aplikacja może wykonywać wyłącznie operacje objęte nadanymi uprawnieniami.

    Nie należy zakładać, że każdy program wymaga identycznych ustawień. Niektóre aplikacje oferują gotowy formularz, inne wykorzystują osobny moduł integracyjny lub konfigurację techniczną. Token należy przekazywać wyłącznie do zaufanego oprogramowania, które rzeczywiście wymaga dostępu do KSeF.

    Jak bezpiecznie przechowywać tokeny?

    Token może umożliwiać wykonywanie operacji w systemie w imieniu podatnika. Jego wyciek może więc prowadzić do nieuprawnionego dostępu do danych lub wykonywania działań w KSeF. Dlatego należy traktować go jak poufne dane uwierzytelniające, a nie zwykły element konfiguracji.

    Podstawowe zasady bezpieczeństwa to:

    • Ogranicz dostęp. Token powinny znać wyłącznie osoby i systemy, które rzeczywiście go potrzebują.
    • Unikaj zwykłych dokumentów tekstowych. Nie przechowuj tokenów w ogólnodostępnych arkuszach, notatkach ani plikach współdzielonych bez odpowiednich zabezpieczeń.
    • Korzystaj z bezpiecznego magazynu sekretów. W firmowych systemach IT warto stosować menedżery haseł lub rozwiązania przeznaczone do przechowywania danych uwierzytelniających.
    • Nie przesyłaj tokenów przypadkowym kanałem. Unikaj umieszczania ich w wiadomościach e-mail, komunikatorach i zgłoszeniach serwisowych.
    • Kontroluj uprawnienia. Przyznawaj tylko taki zakres dostępu, jaki jest potrzebny do wykonywania konkretnych zadań.
    • Reaguj na incydenty. W razie podejrzenia wycieku sprawdź dostęp i niezwłocznie unieważnij zagrożony token, a następnie skonfiguruj nowy.

    Szczególnej uwagi wymaga współpraca z biurem rachunkowym i zewnętrznym dostawcą oprogramowania. Przed przekazaniem dostępu należy ustalić, kto będzie z niego korzystał, w jakim celu i jak zostanie on odebrany po zakończeniu współpracy.

    Najczęstsze błędy przy konfiguracji dostępu

    Problemy z integracją nie zawsze wynikają z awarii systemu. Często przyczyną jest nieprawidłowy zakres uprawnień, użycie tokena w niewłaściwym kontekście lub pomylenie wersji systemu.

    Najczęstsze błędy to:

    • generowanie tokena bez wymaganych uprawnień;
    • przypisanie tokena do niewłaściwej firmy lub kontekstu;
    • próba użycia tokena przeznaczonego dla starszej wersji KSeF;
    • wprowadzenie błędnej wartości podczas konfiguracji;
    • zapisanie tokena w miejscu dostępnym dla nieupoważnionych osób;
    • brak procedury odbierania dostępu po zmianie pracownika lub dostawcy usług.

    Aby ograniczyć ryzyko, warto prowadzić ewidencję tokenów, zawierającą ich nazwę, zastosowanie, właściciela biznesowego i datę ostatniego przeglądu. Nie należy jednak zapisywać w takiej ewidencji pełnej wartości tokena.

    Token czy certyfikat KSeF – co wybrać?

    Token i certyfikat KSeF pełnią różne funkcje, dlatego nie należy traktować ich jako identycznych rozwiązań. Token zawiera zakres uprawnień zadeklarowany podczas generowania. Certyfikat KSeF jest natomiast środkiem uwierzytelnienia, a uprawnienia wynikają z uprawnień przypisanych do uwierzytelnionego podmiotu lub osoby.

    Certyfikat KSeF ma również szczególne znaczenie przy wystawianiu faktur w określonych trybach offline. Zgodnie z aktualnymi informacjami Ministerstwa Finansów tokeny mają pozostać dostępne bezterminowo, a nie tylko do końca 2026 r. Nie oznacza to jednak, że zastępują wszystkie funkcje certyfikatów.

    Wybór metody powinien uwzględniać wymagania programu, sposób organizacji pracy i potrzebny poziom kontroli dostępu. Przed wdrożeniem warto sprawdzić aktualną dokumentację na oficjalnej stronie KSeF.

    Jak przygotować firmę na bezpieczną pracę z KSeF?

    Prawidłowe wygenerowanie tokena i jego przypisanie do oprogramowania to dopiero początek. Równie ważne są procedury bezpieczeństwa, kontrola uprawnień i regularne sprawdzanie, kto ma dostęp do firmowych danych.

    Przedsiębiorca powinien zadbać o trzy podstawowe obszary:

    • Technologię: kompatybilny program, prawidłową konfigurację i sprawdzone połączenie z KSeF.
    • Organizację: jasny podział odpowiedzialności oraz kontrolę dostępu pracowników i partnerów.
    • Bezpieczeństwo: poufne przechowywanie tokenów, ewidencję integracji i procedurę reagowania na wyciek.

    KSeF to nie tylko zmiana sposobu wystawiania faktur, ale również nowe wymagania dotyczące zarządzania dostępem do firmowych systemów. Odpowiednio skonfigurowane tokeny mogą ułatwić automatyzację obiegu dokumentów, pod warunkiem że towarzyszą im rozsądne zasady bezpieczeństwa.

  • Mac (Apple) w biurze rachunkowym – czy programy księgowe działają na systemie macOS bez Parallels i emulatorów Windowsa?

    Mac (Apple) w biurze rachunkowym – czy programy księgowe działają na systemie macOS bez Parallels i emulatorów Windowsa?

    MacBook w biurze rachunkowym w 2026 roku nie musi oznaczać rezygnacji z profesjonalnej księgowości. Coraz więcej procesów finansowych można realizować za pomocą aplikacji internetowych, systemów chmurowych i programów przygotowanych specjalnie dla komputerów Apple. Nie oznacza to jednak, że każde oprogramowanie księgowe dostępne na polskim rynku będzie działać natywnie w systemie macOS.

    Wybór odpowiedniego rozwiązania zależy przede wszystkim od wykorzystywanego systemu finansowo-księgowego, obsługi Krajowego Systemu e-Faktur (KSeF), integracji z bankami i urzędami oraz zakresu usług świadczonych przez biuro. Dla jednych księgowych Mac będzie kompletnym narzędziem pracy, dla innych konieczne okaże się korzystanie z aplikacji zdalnej lub pozostawienie komputera z Windowsem.

    W artykule wyjaśniamy:

    • czy programy księgowe działają na macOS bez Parallels Desktop i emulatorów Windowsa;
    • które rozwiązania warto rozważyć w biurze rachunkowym w 2026 roku;
    • jak macOS współpracuje z KSeF i elektronicznym obiegiem dokumentów;
    • na co zwrócić uwagę przed zakupem MacBooka do księgowości;
    • kiedy komputer Apple będzie dobrym wyborem, a kiedy lepiej pozostać przy Windowsie.

    Czytaj więcej: sprawdź, jak dobrać oprogramowanie księgowe do komputera Mac i uniknąć problemów z obsługą klientów, dokumentacją oraz rozliczeniami podatkowymi.

    Spis treści

    Czy Mac nadaje się do pracy w biurze rachunkowym?

    Jeszcze kilka lat temu wybór komputera Apple do księgowości mógł budzić wątpliwości ze względu na ograniczoną dostępność specjalistycznego oprogramowania. W 2026 roku sytuacja jest bardziej zróżnicowana. Wiele czynności księgowych można wykonywać w przeglądarce, a część aplikacji biznesowych oferuje wersje chmurowe, dzięki którym system operacyjny komputera ma mniejsze znaczenie.

    Najważniejsze jest rozróżnienie między programem instalowanym lokalnie a systemem dostępnym przez internet. Aplikacja przygotowana dla Windowsa nie staje się automatycznie zgodna z macOS tylko dlatego, że MacBook ma wydajny procesor Apple Silicon.

    W praktyce komputer Apple może sprawdzić się przy:

    • wystawianiu faktur i prowadzeniu uproszczonej księgowości;
    • analizie dokumentów i wyciągów bankowych;
    • pracy z systemami księgowymi udostępnianymi online;
    • komunikacji z klientami i elektronicznym obiegu dokumentacji;
    • korzystaniu z usług administracji publicznej przez przeglądarkę.

    Warunkiem jest sprawdzenie, czy konkretny program, jego dodatki, integracje oraz urządzenia peryferyjne są zgodne z macOS. To właśnie na tym etapie pojawiają się najważniejsze różnice między poszczególnymi rozwiązaniami.

    Jakie programy księgowe działają na macOS bez Windowsa?

    Osoby szukające programu księgowego na Maca powinny rozważyć przede wszystkim trzy grupy rozwiązań: aplikacje internetowe, programy natywne oraz narzędzia wspomagające obieg dokumentów. Każda z tych kategorii odpowiada na inne potrzeby przedsiębiorcy i księgowego.

    Systemy internetowe i chmurowe są często najwygodniejszym wyborem, ponieważ użytkownik korzysta z nich przez obsługiwaną przeglądarkę. Nie musi instalować pełnego środowiska Windows ani utrzymywać osobnego komputera tylko po to, by uruchomić aplikację księgową.

    Przykładem jest Comarch Betterfly, którego dokumentacja zaktualizowana 30 września 2026 roku wskazuje obsługę komputerów Mac za pośrednictwem aktualnej przeglądarki Safari. Wśród wymagań wymieniono również dostęp do internetu i odpowiednią przeglądarkę. To rozwiązanie należy jednak oceniać pod kątem konkretnego zakresu funkcji i potrzeb firmy, a nie traktować automatycznie jako zamiennika każdego systemu dla biur rachunkowych.

    Drugą grupę stanowią aplikacje przygotowane bezpośrednio dla macOS. Na rynku dostępne są narzędzia do fakturowania i zarządzania dokumentami, w tym aplikacje takie jak Faktura oraz Komplet. Mogą one ułatwiać pracę przedsiębiorcy i przekazywanie dokumentacji księgowemu, ale nie każda aplikacja tego rodzaju zapewnia pełną księgowość, rozbudowane kadry i płace czy obsługę wielu klientów w jednym środowisku.

    Przed wyborem programu warto sprawdzić:

    • czy obsługuje polskie stawki VAT i wymagane formaty dokumentów;
    • czy zapewnia eksport danych i raportów dla księgowego;
    • czy integruje się z KSeF bez dodatkowych narzędzi;
    • czy oferuje uprawnienia dla pracowników i klientów;
    • czy pozwala przenieść dane w razie zmiany dostawcy.

    Dobra aplikacja na Maca nie musi zastępować całego systemu księgowego. Czasami jej rolą jest uporządkowanie faktur, płatności i dokumentów, podczas gdy właściwe rozliczenia prowadzone są w innym oprogramowaniu.

    Comarch ERP Optima i enova365 – gdzie pojawiają się ograniczenia?

    Najwięcej wątpliwości budzą rozbudowane systemy wykorzystywane przez biura rachunkowe, które obsługują wielu klientów, prowadzą księgi handlowe, rozliczają kadry i płace oraz korzystają z dodatkowych modułów.

    Przykładem jest Comarch ERP Optima. Oficjalna dokumentacja wersji 2026 wskazuje, że program jest aplikacją działającą w środowisku Windows, a jego wymagania obejmują system Windows oraz bazę Microsoft SQL Server. Oznacza to, że nie należy zakładać możliwości natywnej instalacji pełnej aplikacji na macOS.

    Nie przekreśla to jednak korzystania z rozwiązań Comarch na komputerze Apple. Producent udostępnia możliwość pracy z Comarch ERP Optima w chmurze, a osobną opcją jest wybór produktu Comarch Betterfly, działającego w przeglądarce. Przed decyzją należy porównać dostępne moduły, sposób licencjonowania i integracje, ponieważ różne produkty nie muszą zapewniać identycznej funkcjonalności.

    Podobnej ostrożności wymaga enova365. Producent opisuje różne modele wdrożenia i wymagania zależne od wykorzystywanego interfejsu oraz infrastruktury. Sam fakt, że system może być udostępniany w modelu zdalnym lub chmurowym, nie oznacza, że każdy jego element jest natywną aplikacją macOS.

    Warto więc rozróżnić trzy sytuacje:

    • Natywna aplikacja macOS – program instalowany bezpośrednio na Macu.
    • Aplikacja przeglądarkowa – system dostępny przez internet, bez konieczności instalowania pełnej aplikacji Windows.
    • Zdalny pulpit lub środowisko Windows – użytkownik pracuje na Macu, ale sam program działa na innym komputerze lub serwerze z Windowsem.

    Jeżeli biuro korzysta z rozbudowanego systemu Windows, trzecia opcja może okazać się praktycznym kompromisem bez konieczności stosowania Parallels Desktop na każdym stanowisku.

    KSeF na MacBooku – czy można obsługiwać e-faktury?

    Obowiązkowy Krajowy System e-Faktur sprawił, że zgodność oprogramowania księgowego z polskimi przepisami stała się jednym z kluczowych kryteriów wyboru narzędzi do pracy. W 2026 roku przedsiębiorcy i biura rachunkowe muszą uwzględniać nowe zasady wystawiania i odbierania faktur ustrukturyzowanych. Dobra wiadomość jest taka, że dostęp do KSeF nie jest uzależniony wyłącznie od posiadania komputera z Windowsem.

    KSeF można obsługiwać za pośrednictwem oficjalnych narzędzi internetowych administracji skarbowej oraz kompatybilnych aplikacji komercyjnych. W rezultacie użytkownik MacBooka może korzystać z systemu bez instalowania Windowsa, o ile wybrane rozwiązanie i wykorzystywane metody uwierzytelniania są zgodne z wymaganiami technicznymi.

    W praktyce trzeba jednak rozdzielić sam dostęp do KSeF od automatycznej integracji z programem księgowym. Możliwość zalogowania się do systemu nie oznacza jeszcze, że aplikacja automatycznie pobierze faktury wszystkich klientów, przyporządkuje je do właściwych firm i przygotuje dokumenty do zaksięgowania.

    Przedsiębiorca lub księgowy powinien sprawdzić, czy wybrany program umożliwia:

    • pobieranie faktur zakupowych i dostęp do faktur sprzedażowych;
    • obsługę uprawnień nadawanych przedsiębiorcom, pracownikom i biurom rachunkowym;
    • automatyczne przekazywanie dokumentów do ewidencji księgowej;
    • weryfikację statusów wysyłki oraz identyfikatorów dokumentów;
    • archiwizację informacji potrzebnych podczas kontroli i uzgadniania rozliczeń.

    Dla biura rachunkowego szczególnie istotne jest zarządzanie dostępami. Księgowy powinien mieć uprawnienia do obsługi konkretnego klienta, ale nie powinien uzyskiwać szerszego dostępu, niż wymaga tego zakres powierzonych mu obowiązków.

    Mac nie stanowi tu zasadniczej przeszkody. O powodzeniu wdrożenia decydują przede wszystkim funkcje systemu, konfiguracja uprawnień oraz poprawność integracji z KSeF.

    MacBook a bezpieczeństwo danych księgowych

    Wybór komputera do biura rachunkowego nie powinien opierać się wyłącznie na wydajności, jakości ekranu czy czasie pracy na baterii. Księgowość wiąże się z przetwarzaniem danych finansowych, informacji o kontrahentach, dokumentów podatkowych i danych osobowych. Dlatego środowisko pracy musi zapewniać odpowiedni poziom bezpieczeństwa niezależnie od używanego systemu operacyjnego.

    macOS oferuje mechanizmy ochrony urządzenia, takie jak szyfrowanie dysku FileVault, uwierzytelnianie użytkownika i funkcje zabezpieczające uruchamianie systemu. Nie zwalnia to jednak biura z obowiązku właściwego zarządzania dostępem, aktualizowania oprogramowania i tworzenia kopii zapasowych.

    Przy wdrażaniu MacBooków warto zadbać o kilka podstawowych elementów:

    • włączenie szyfrowania dysku i stosowanie silnych haseł;
    • korzystanie z uwierzytelniania wieloskładnikowego tam, gdzie jest dostępne;
    • regularne aktualizowanie systemu i aplikacji księgowych;
    • tworzenie kopii zapasowych zgodnie z przyjętą polityką bezpieczeństwa;
    • oddzielenie kont pracowników oraz kontrolowanie uprawnień do dokumentów;
    • ustalenie zasad dostępu zdalnego do serwerów i systemów księgowych.

    Szczególnej uwagi wymaga praca w chmurze. Dostęp do programu przez przeglądarkę nie oznacza automatycznie, że wszystkie dane są bezpieczne. Przedsiębiorca powinien sprawdzić warunki umowy z dostawcą, zasady przechowywania danych, procedury odtwarzania kopii zapasowych oraz zakres odpowiedzialności za bezpieczeństwo infrastruktury.

    Ważne jest również to, aby procedury bezpieczeństwa obejmowały nie tylko komputery księgowych, lecz także urządzenia klientów, jeśli za ich pośrednictwem przekazywane są dokumenty.

    Jak wybrać program księgowy na Maca w 2026 roku?

    Przed zakupem MacBooka do biura rachunkowego warto przeprowadzić audyt wykorzystywanego oprogramowania. Sam opis producenta informujący o dostępności wersji online nie wystarczy. Należy zweryfikować, czy przez przeglądarkę można wykonać wszystkie operacje potrzebne w codziennej pracy.

    Dobrym rozwiązaniem jest przygotowanie listy funkcji, które są niezbędne do obsługi klientów. Następnie warto przetestować je na rzeczywistych scenariuszach, korzystając z wersji demonstracyjnej lub środowiska testowego.

    Przed podjęciem decyzji sprawdź:

    • Pełną zgodność z macOS – czy program działa natywnie lub w przeglądarce, bez dodatkowego środowiska Windows.
    • Zakres księgowości – czy obsługuje KPiR, ryczałt, księgi rachunkowe, VAT i wymagane raporty.
    • Integrację z KSeF – czy dostępne są pobieranie, wysyłanie, statusy i zarządzanie uprawnieniami.
    • Kadry i płace – czy wszystkie potrzebne moduły są dostępne w wybranym modelu pracy.
    • Integracje zewnętrzne – czy działają połączenia z bankami, systemami kadrowymi, magazynem i dodatkami.
    • Obsługę urządzeń – czy drukarki, skanery, czytniki i podpisy elektroniczne współpracują z rozwiązaniem.
    • Koszty całkowite – czy abonament obejmuje wymagane moduły, użytkowników, hosting i wsparcie techniczne.

    Należy również sprawdzić, czy dostawca gwarantuje zgodność z aktualnymi wersjami macOS oraz zapewnia pomoc techniczną w przypadku problemów z integracjami.

    Warto uwzględnić koszt ewentualnego dostępu zdalnego do Windowsa. Nawet jeżeli sam MacBook jest tańszy w eksploatacji niż alternatywne stanowisko, dodatkowe licencje, serwer, konfiguracja i utrzymanie infrastruktury mogą zmienić końcowy bilans finansowy.

    Czy warto prowadzić biuro rachunkowe wyłącznie na Macu?

    Prowadzenie biura rachunkowego na komputerach Apple w 2026 roku jest możliwe, ale nie w każdym modelu organizacyjnym. Najwięcej korzyści osiągną firmy, które korzystają z nowoczesnych systemów internetowych, cyfrowego obiegu dokumentów oraz narzędzi zapewniających integrację z KSeF.

    Jeżeli biuro opiera działalność na aplikacjach przygotowanych wyłącznie dla Windowsa, rezygnacja z tego systemu może wymagać zmiany infrastruktury albo wyboru modelu pracy zdalnej. Nie zawsze będzie to uzasadnione ekonomicznie, szczególnie gdy wykorzystywane oprogramowanie ma liczne dodatki i indywidualne integracje.

    MacBook bez Parallels i emulatorów Windowsa będzie dobrym wyborem, jeśli:

    • kluczowe programy księgowe działają w przeglądarce lub natywnie na macOS;
    • wszystkie niezbędne moduły są dostępne w wybranym modelu;
    • integracje z KSeF i innymi systemami działają prawidłowo;
    • biuro ma zapewnione bezpieczeństwo danych oraz wsparcie techniczne.

    Jeżeli choć jeden krytyczny element wymaga aplikacji Windows, przed zakupem należy sprawdzić alternatywy: dostęp do systemu przez zdalny pulpit, rozwiązanie chmurowe lub zmianę programu.

    Ostatecznie pytanie nie brzmi, czy MacBook nadaje się do księgowości. Ważniejsze jest to, czy cały ekosystem oprogramowania biura rachunkowego został przygotowany do pracy bez Windowsa. To właśnie kompatybilność systemów, integracji i procesów księgowych powinna decydować o wyborze sprzętu.


    Źródła i materiały do weryfikacji

    Uwaga redakcyjna: przed publikacją warto dodatkowo sprawdzić aktualne warunki obsługi KSeF i zakres funkcji konkretnych licencji. Zgodność z macOS, dostępność interfejsu internetowego i obsługa poszczególnych modułów mogą różnić się między wersjami produktów.

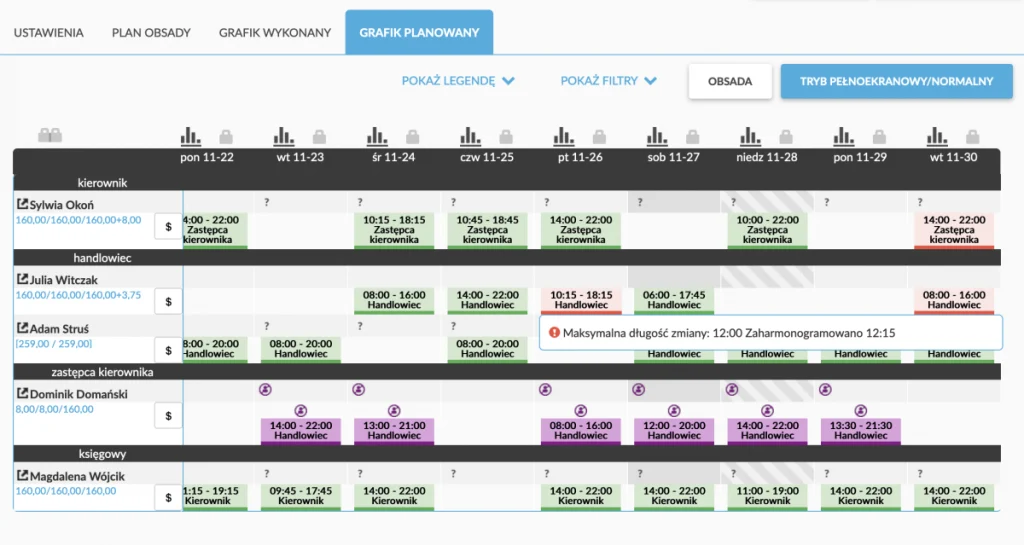
  • Moduł Płace i Kadry: Skomplikowane harmonogramy czasu pracy a automatyczne liczenie nadgodzin.

    Moduł Płace i Kadry: Skomplikowane harmonogramy czasu pracy a automatyczne liczenie nadgodzin.

    W wielu firmach rozliczanie czasu pracy przestało być zadaniem, które można bezpiecznie wykonywać wyłącznie za pomocą arkusza kalkulacyjnego. Praca zmianowa, równoważny system czasu pracy, dyżury, praca w porze nocnej, dni wolne oraz zmieniające się harmonogramy powodują, że prawidłowe ustalenie liczby godzin nadliczbowych wymaga uwzględnienia wielu zależności. Właśnie tutaj coraz większe znaczenie ma moduł Płace i Kadry, który może automatyzować znaczną część procesu.

    Artykuł wyjaśnia:

    • jak skomplikowany harmonogram wpływa na rozliczenie czasu pracy,
    • kiedy dodatkowa godzina pracy staje się godziną nadliczbową,
    • jakie znaczenie mają okresy rozliczeniowe i odpoczynki,
    • jak automatyczne naliczanie nadgodzin może ograniczyć ryzyko błędów,
    • na co zwrócić uwagę przy wyborze modułu Płace i Kadry.

    Spis treści

    Dlaczego skomplikowany grafik jest problemem dla działu kadr?

    W modelu pracy od poniedziałku do piątku, po osiem godzin dziennie, rozliczenie czasu pracy jest stosunkowo proste. Problem zaczyna się wtedy, gdy przedsiębiorstwo korzysta z różnych systemów organizacji pracy. Pracownik może jednego dnia pracować osiem godzin, kolejnego dziesięć, a następnie mieć dzień wolny wynikający z przyjętego harmonogramu.

    Kodeks pracy przewiduje co do zasady normę 8 godzin na dobę i przeciętnie 40 godzin w przeciętnie pięciodniowym tygodniu pracy, ale dopuszcza również systemy, w których dobowy wymiar czasu pracy może być wydłużony. W systemie równoważnym może on zostać przedłużony nawet do 12 godzin, pod warunkiem spełnienia ustawowych warunków.

    Dla działu kadr oznacza to konieczność jednoczesnego kontrolowania m.in.:

    • wymiaru czasu pracy w okresie rozliczeniowym,
    • harmonogramu przypisanego konkretnemu pracownikowi,
    • rzeczywiście przepracowanych godzin,
    • godzin nocnych,
    • pracy w niedziele i święta,
    • dni wolnych,
    • odpoczynku dobowego i tygodniowego,
    • godzin nadliczbowych oraz sposobu ich rekompensaty.

    Im więcej pracowników i wariantów grafików, tym większe ryzyko, że ręczne rozliczenie nie wychwyci wszystkich zależności.

    Kiedy dodatkowa godzina staje się nadgodziną?

    Jednym z najczęstszych błędów jest utożsamianie każdej pracy ponad zaplanowaną liczbę godzin z nadgodziną. W praktyce rozliczenie jest bardziej złożone. Praca w godzinach nadliczbowych jest pracą wykonywaną ponad obowiązujące pracownika normy czasu pracy, a także ponad przedłużony dobowy wymiar wynikający z właściwego systemu i rozkładu czasu pracy.

    Dlatego system kadrowy powinien analizować nie tylko faktyczne wejście i wyjście pracownika, lecz także jego indywidualny harmonogram oraz zasady obowiązujące w przedsiębiorstwie.

    Szczególnego znaczenia nabiera to w przypadku:

    • pracy zmianowej,
    • nierównomiernego rozkładu czasu pracy,
    • systemu równoważnego,
    • pracy w weekendy,
    • zmian przechodzących przez północ,
    • pracy nocnej,
    • odpracowywania zwolnień od pracy,
    • zmiany grafiku w trakcie okresu rozliczeniowego.

    Właściwie skonfigurowany moduł Płace i Kadry może zestawić plan z rzeczywistą obecnością i wskazać różnice wymagające rozliczenia.

    Jak moduł Płace i Kadry automatyzuje rozliczenie?

    Automatyzacja rozliczania czasu pracy nie polega wyłącznie na zsumowaniu liczby godzin zarejestrowanych przez pracownika. Wartość systemu ujawnia się przede wszystkim wtedy, gdy potrafi on interpretować dane zgodnie z regułami określonymi dla konkretnego pracownika i okresu rozliczeniowego.

    W praktyce proces może obejmować:

    • import danych z ewidencji czasu pracy,
    • porównanie obecności z zaplanowanym grafikiem,
    • wyliczenie przekroczeń dobowych,
    • analizę przekroczeń średniotygodniowych,
    • oznaczenie pracy w porze nocnej,
    • kontrolę pracy w niedziele i święta,
    • wyliczenie należnych dodatków,
    • kontrolę wykorzystania czasu wolnego za nadgodziny,
    • przekazanie wyników do dalszego naliczania wynagrodzeń.

    Dobrze zaprojektowany system nie tylko przyspiesza pracę działu kadr. Pozwala także zachować spójność danych pomiędzy ewidencją czasu pracy a listą płac.

    Największe znaczenie ma okres rozliczeniowy

    Przy skomplikowanych harmonogramach szczególnie łatwo stracić z pola widzenia okres rozliczeniowy. To właśnie w jego ramach analizuje się wiele elementów związanych z prawidłowym rozplanowaniem i rozliczeniem czasu pracy.

    Nie każda różnica pomiędzy pojedynczym dniem a nominalnym ośmiogodzinnym dniem pracy oznacza automatycznie nadgodziny. W systemach, w których dopuszczalne jest przedłużenie dobowego wymiaru czasu pracy, znaczenie ma zaplanowany rozkład i obowiązujący system czasu pracy.

    Dodatkowo pracodawca musi przestrzegać limitów związanych z czasem pracy. Państwowa Inspekcja Pracy wskazuje, że podstawowy limit roczny godzin nadliczbowych wynosi 150 godzin, chyba że regulacje zakładowe określają inną liczbę. Łączny czas pracy, wraz z nadgodzinami, nie może też przekraczać przeciętnie 48 godzin tygodniowo w przyjętym okresie rozliczeniowym.

    Automatyzacja jest szczególnie przydatna właśnie w tym obszarze, ponieważ system może kontrolować dane narastająco, a nie tylko analizować pojedynczy dzień.

    Automatyzacja nie zastępuje prawidłowego harmonogramu

    Najbardziej zaawansowany moduł kadrowy nie naprawi błędnie skonstruowanego grafiku. Automatyczne rozliczenie jest tak dobre, jak dane i reguły, na których pracuje system.

    Przedsiębiorstwo powinno więc najpierw prawidłowo określić:

    • system czasu pracy,
    • okres rozliczeniowy,
    • zasady tworzenia harmonogramów,
    • godziny rozpoczęcia i zakończenia pracy,
    • reguły dotyczące pracy nocnej,
    • zasady rozliczania dni wolnych,
    • sposób rekompensowania nadgodzin.

    Istotne jest również uwzględnienie odpoczynku. Przepisy przewidują co do zasady minimum 11 godzin nieprzerwanego odpoczynku dobowego oraz 35 godzin odpoczynku tygodniowego. Przy skomplikowanych grafikach kontrola tych parametrów może być trudna bez wsparcia systemowego.

    W praktyce oznacza to zmianę podejścia: moduł Płace i Kadry powinien nie tylko „liczyć godziny”, ale również sygnalizować sytuacje, które wymagają reakcji osoby odpowiedzialnej za kadry.

    Nadgodziny to nie tylko dodatkowe wynagrodzenie

    Prawidłowe rozliczenie nadgodzin obejmuje zarówno czas pracy, jak i sposób jego rekompensaty. Pracownik może otrzymać odpowiednie wynagrodzenie wraz z dodatkiem albo, w określonych sytuacjach, czas wolny.

    W przypadku czasu wolnego znaczenie ma również to, kto występuje z inicjatywą jego udzielenia. Państwowa Inspekcja Pracy wskazuje m.in., że jeżeli pracodawca udziela czasu wolnego z własnej inicjatywy, powinien uwzględnić odpowiedni wymiar czasu wolnego za przepracowane nadgodziny.

    System kadrowy powinien zatem przechowywać historię rozliczeń, aby możliwe było sprawdzenie:

    • ile nadgodzin powstało,
    • kiedy powstały,
    • z jakiego powodu,
    • jak zostały zrekompensowane,
    • ile godzin pozostało do rozliczenia,
    • jaki wpływ mają na wynagrodzenie.

    To ważne nie tylko z perspektywy pracownika. Rzetelna ewidencja pozwala pracodawcy wykazać prawidłowość rozliczeń w przypadku kontroli.

    Dlaczego automatyzacja rozliczeń staje się standardem?

    W 2026 roku automatyzacja procesów kadrowych jest już nie tylko sposobem na oszczędność czasu. To również narzędzie ograniczania ryzyka operacyjnego. Znaczenie kontroli prawidłowości zatrudnienia i przestrzegania prawa pracy rośnie, a od 8 lipca 2026 r. Państwowa Inspekcja Pracy uzyskała nowe kompetencje związane z przeciwdziałaniem nadużyciom dotyczącym zatrudnienia na podstawie umów cywilnoprawnych.

    W tym otoczeniu przedsiębiorstwa potrzebują danych, które są nie tylko dostępne, lecz także uporządkowane i możliwe do odtworzenia.

    Automatyczne rozliczanie czasu pracy może przynieść firmie kilka istotnych korzyści:

    • ograniczenie liczby ręcznych operacji,
    • szybsze zamknięcie okresu płacowego,
    • mniejsze ryzyko błędów rachunkowych,
    • łatwiejszą kontrolę nadgodzin,
    • większą przejrzystość ewidencji,
    • szybsze wykrywanie nieprawidłowości w grafikach.

    Nie oznacza to jednak pełnej rezygnacji z udziału człowieka. Kadry nadal muszą interpretować sytuacje nietypowe i podejmować decyzje wymagające znajomości organizacji pracy oraz przepisów.

    Na co zwrócić uwagę przy wyborze modułu Płace i Kadry?

    Przy wyborze rozwiązania do obsługi czasu pracy przedsiębiorstwo powinno patrzeć szerzej niż na samą funkcję naliczania wynagrodzeń. Kluczowe jest to, czy system potrafi obsłużyć rzeczywisty model pracy występujący w firmie.

    Warto sprawdzić przede wszystkim:

    • czy system obsługuje wiele systemów i rozkładów czasu pracy,
    • czy pozwala tworzyć indywidualne harmonogramy,
    • czy automatycznie wykrywa przekroczenia,
    • czy uwzględnia pracę nocną, niedziele i święta,
    • czy kontroluje odpoczynki,
    • czy obsługuje różne okresy rozliczeniowe,
    • czy pozwala korygować błędne zapisy z zachowaniem historii zmian,
    • czy łączy ewidencję czasu pracy z naliczaniem wynagrodzeń,
    • czy umożliwia raportowanie danych na potrzeby kontroli i audytu.

    Istotna jest także możliwość konfiguracji reguł. Firma produkcyjna, sklep działający w systemie zmianowym i przedsiębiorstwo usługowe mogą mieć zupełnie inne potrzeby. Uniwersalny moduł powinien pozwalać odwzorować te różnice bez konieczności ręcznego obchodzenia systemu.

    Czas pracy wymaga precyzji, nie tylko automatyzacji

    Skomplikowane harmonogramy czasu pracy pokazują, że współczesne kadry potrzebują narzędzi, które łączą ewidencję, kontrolę i rozliczenie. Samo rejestrowanie wejścia i wyjścia pracownika nie wystarcza, gdy w organizacji funkcjonują różne systemy czasu pracy, zmienne grafiki i wielotygodniowe okresy rozliczeniowe.

    Moduł Płace i Kadry z funkcją automatycznego rozliczania czasu pracy może znacząco ograniczyć liczbę ręcznych czynności i ułatwić wykrywanie nadgodzin. Nie zwalnia jednak pracodawcy z odpowiedzialności za prawidłowe ustalenie zasad organizacji pracy i konfigurację systemu.

    W 2026 roku szczególnego znaczenia nabiera więc połączenie trzech elementów: poprawnie przygotowanego harmonogramu, wiarygodnej ewidencji oraz automatycznych mechanizmów kontrolnych. Dopiero takie połączenie pozwala traktować cyfrowe kadry nie jako prosty kalkulator wynagrodzeń, lecz jako narzędzie zarządzania ryzykiem związanym z czasem pracy.

  • Programy klasy OCR (SaldeoSMART, Scanye, Taxomatic) – rewolucja w odczytywaniu zmiętych faktur ze zdjęć.

    Programy klasy OCR (SaldeoSMART, Scanye, Taxomatic) – rewolucja w odczytywaniu zmiętych faktur ze zdjęć.

    Zmięta faktura wyjęta z kieszeni, zdjęcie wykonane telefonem w pośpiechu i dokument, który zamiast trafić do segregatora, powinien od razu znaleźć się w księgowości. Jeszcze kilka lat temu taki scenariusz oznaczał dla przedsiębiorcy lub księgowego dodatkową pracę. W 2026 r. technologia OCR coraz częściej zamienia zdjęcie faktury w uporządkowany zestaw danych, a sztuczna inteligencja zaczyna przejmować kolejne etapy obróbki dokumentów.

    To szczególnie ważne w roku, w którym w Polsce obowiązkowy KSeF został wdrożony etapami: od 1 lutego 2026 r. dla największych podatników, a od 1 kwietnia dla pozostałych przedsiębiorców, z przejściowym wyjątkiem dla najmniejszych firm do końca 2026 r.

    O czym jest artykuł?

    • czym różni się klasyczny OCR od rozwiązań wykorzystujących AI,
    • jak programy radzą sobie ze zdjęciami i słabej jakości dokumentami,
    • jakie możliwości oferują SaldeoSMART, Scanye i Taxomatic,
    • dlaczego OCR nadal nie powinien oznaczać całkowitego braku kontroli człowieka,
    • jak KSeF zmienia znaczenie skanowania faktur w 2026 r.

    Czytaj więcej: automatyzacja faktur nie polega już wyłącznie na „przepisaniu” tekstu ze zdjęcia. Najnowsze rozwiązania próbują rozpoznać strukturę dokumentu, kontrahenta, kwoty i znaczenie poszczególnych danych, a następnie przekazać je bezpośrednio do procesu księgowego.

    Spis treści

    OCR faktur w 2026 roku – dlaczego technologia nabiera znaczenia

    OCR, czyli optyczne rozpoznawanie znaków, przez lata było przede wszystkim narzędziem do zamiany obrazu dokumentu na tekst. W księgowości jego znaczenie jest jednak znacznie większe. System musi nie tylko rozpoznać ciąg znaków, ale także ustalić, czy jest to NIP, numer faktury, data wystawienia, termin płatności, kwota netto, VAT czy brutto.

    W 2026 r. dochodzi do tego kolejny element: sztuczna inteligencja. Systemy zaczynają wykorzystywać informacje o strukturze dokumentu, historii operacji i podobieństwie kolejnych faktur, aby ograniczać liczbę czynności wykonywanych ręcznie.

    • OCR odczytuje informacje z obrazu,
    • algorytmy analizują układ i znaczenie danych,
    • AI może pomagać w klasyfikowaniu dokumentów,
    • integracja z księgowością ogranicza ręczne przepisywanie.

    SaldeoSMART deklaruje, że jego rozwiązanie wykorzystuje OCR wspierany algorytmami AI, automatycznie wyodrębniając m.in. daty, kwoty, numery dokumentów i dane kontrahentów. Według materiałów producenta może to skrócić czas wprowadzania danych o ponad 70 proc.

    Zmięta faktura nie musi być problemem – ale zdjęcie ma znaczenie

    Największym testem dla OCR nie jest perfekcyjny PDF, lecz dokument, który przeszedł przez ręce kilku osób. Zagięcia, cienie, nierówne oświetlenie, przekrzywiona kartka czy niska rozdzielczość zdjęcia mogą utrudnić rozpoznanie znaków.

    To oznacza, że hasło „OCR odczyta każdą fakturę” należy traktować ostrożnie. Jakość materiału wejściowego nadal ma znaczenie.

    • zdjęcie powinno obejmować całą fakturę,
    • dokument nie powinien być mocno rozmazany,
    • warto unikać odbić światła,
    • aparat powinien być ustawiony możliwie prostopadle do kartki,
    • przed zatwierdzeniem danych trzeba sprawdzić wartości krytyczne.

    Scanye wprost wskazuje, że rozmazane, ucięte i niewyraźne zdjęcia mogą nie zostać poprawnie odczytane przez OCR. Jednocześnie aplikacja mobilna pozwala przesłać dokument do księgowości bezpośrednio po jego otrzymaniu.

    To ważne rozróżnienie. Nowoczesny OCR jest znacznie bardziej odporny na niedoskonałości niż dawne systemy, ale nie jest magicznym filtrem naprawiającym każdy dokument.

    SaldeoSMART: OCR połączony ze sztuczną inteligencją

    SaldeoSMART rozwija jednocześnie dwa kierunki automatyzacji: odczytywanie dokumentów spoza KSeF za pomocą OCR oraz analizowanie faktur znajdujących się już w KSeF.

    W przypadku tradycyjnych dokumentów system obsługuje m.in. pliki PDF, JPG i PNG. Dokument można dodać przez przeglądarkę, e-mail, skaner lub aplikację mobilną. Według aktualnej dokumentacji jednorazowo można odczytać do 400 stron.

    W 2026 r. szczególnie interesujące jest jednak połączenie OCR z funkcjami AI. SaldeoSMART rozdziela odczytywanie obrazu dokumentu od analizy danych pochodzących bezpośrednio z KSeF. Faktury pobrane z KSeF są analizowane na podstawie struktury XML, a funkcja „Uzupełnij z AI” może automatycznie przypisywać m.in. kategorię, opis, wymiary i typ dokumentu.

    • OCR pozostaje ważny dla papierowych i skanowanych faktur,
    • KSeF dostarcza dane w ustrukturyzowanej postaci,
    • AI może automatyzować kolejne decyzje księgowe,
    • system może uczyć się na podstawie zatwierdzonych dokumentów.

    To właśnie tutaj widać kierunek rozwoju rynku: nie chodzi już tylko o to, aby komputer „przeczytał” fakturę. Celem jest stworzenie procesu, w którym dokument możliwie szybko przechodzi od zdjęcia lub pliku do gotowego zapisu księgowego.

    Scanye: faktura sfotografowana smartfonem trafia do obiegu

    Scanye mocno stawia na model, w którym przedsiębiorca nie musi czekać z przekazaniem dokumentów do momentu powrotu do biura. Fakturę można sfotografować telefonem i przesłać do systemu.

    W maju 2026 r. Scanye informowało również o udostępnieniu OCR automatycznie odczytującego dane z faktur w panelu klienta oraz możliwości generowania plików CSV z rozpoznanymi informacjami.

    Ma to znaczenie przede wszystkim dla firm, w których dokumenty powstają poza siedzibą przedsiębiorstwa: podczas podróży służbowych, zakupów paliwa, spotkań z klientami czy pracy terenowej.

    • zdjęcie może być wykonane od razu po otrzymaniu faktury,
    • dokument trafia do cyfrowego obiegu,
    • dane mogą być dalej przetwarzane,
    • przedsiębiorca ogranicza ryzyko zgubienia papierowego dokumentu.

    To pozornie niewielka zmiana organizacyjna, ale w praktyce może skrócić drogę między zakupem a jego zaksięgowaniem.

    Taxomatic: OCR jako część księgowości online

    Taxomatic wykorzystuje OCR jako element szerszego systemu księgowości online. Producent wskazuje możliwość skanowania faktur oraz automatycznego wprowadzania danych do programu. Po rozpoznaniu dokument może zostać sprawdzony i edytowany, a następnie automatycznie zaksięgowany.

    System pozwala także na skanowanie dokumentów przy wykorzystaniu smartfona. W ofercie dla biur rachunkowych Taxomatic wskazuje OCR jako jeden z elementów automatyzujących pracę z dokumentami.

    W tym modelu OCR nie jest więc osobnym gadżetem. Jest częścią całego łańcucha:

    • dokument,
    • rozpoznanie danych,
    • weryfikacja,
    • księgowanie,
    • raportowanie.

    Dla biura rachunkowego oznacza to możliwość przesunięcia pracy z ręcznego przepisywania danych w stronę kontroli wyjątków i obsługi sytuacji, których system nie potrafi rozstrzygnąć sam.

    OCR kontra KSeF – czy skanowanie faktur nadal będzie potrzebne?

    Wprowadzenie obowiązkowego KSeF mogłoby sugerować, że OCR wkrótce przestanie być potrzebny. To jednak zbyt daleko idący wniosek.

    KSeF dostarcza faktury ustrukturyzowane, dzięki czemu dane z dokumentu można pobierać bez konieczności rozpoznawania obrazu. Ministerstwo Finansów wskazuje, że obowiązek odbierania faktur w KSeF obowiązuje od 1 lutego 2026 r., natomiast wystawianie zostało rozłożone na kolejne etapy.

    OCR pozostaje potrzebny wszędzie tam, gdzie przedsiębiorca nadal pracuje z dokumentami znajdującymi się poza KSeF, np. określonymi dokumentami papierowymi, skanami czy innymi materiałami wymagającymi digitalizacji.

    Co więcej, do końca 2026 r. najmniejsi podatnicy objęci szczególnym przejściowym rozwiązaniem mogą nadal wystawiać faktury poza KSeF, jeśli miesięczna wartość sprzedaży dokumentowanej takimi fakturami nie przekracza 10 tys. zł brutto. Od 1 stycznia 2027 r. rozwiązanie to ma zostać zakończone.

    Największa zmiana: od rozpoznawania tekstu do automatyzacji księgowania

    Najważniejszą zmianą na rynku OCR w 2026 r. nie jest sama poprawa rozpoznawania znaków. Prawdziwa rewolucja polega na połączeniu OCR, AI, aplikacji mobilnych, systemów księgowych i KSeF.

    W klasycznym modelu pracownik przepisywał dane z faktury. W modelu OCR robi to algorytm. W modelu rozwijanym obecnie przez rynek algorytm nie tylko odczytuje dane, ale próbuje również zrozumieć, co należy z nimi zrobić.

    To zmienia rolę księgowego.

    Zamiast wykonywać setki podobnych czynności, może on koncentrować się na dokumentach nietypowych, kontroli poprawności i analizie finansowej. SaldeoSMART opisuje funkcję AI jako rozwiązanie automatyzujące m.in. typowanie i uzupełnianie parametrów księgowych faktur pobranych z KSeF.

    Czy OCR rzeczywiście eliminuje człowieka?

    Nie. I właśnie to jest jedna z najważniejszych informacji dla przedsiębiorcy.

    OCR może popełnić błąd. Szczególnie ryzykowne są dokumenty słabej jakości, nietypowe układy graficzne, ręczne dopiski, niewyraźne cyfry czy elementy znajdujące się na granicy kadru.

    Dlatego bezpieczny proces powinien zakładać:

    • automatyczne odczytanie dokumentu,
    • walidację kluczowych danych,
    • kontrolę kwoty i NIP,
    • sprawdzenie rachunku bankowego tam, gdzie jest to wymagane,
    • zatwierdzenie dokumentu przez człowieka w sytuacjach niejednoznacznych.

    Starsze testy OCR pokazują zresztą, że nawet dobre systemy potrafiły mieć problemy z nietypowym układem faktury, datą czy numerem rachunku. Wniosek jest aktualny także dziś: jakość automatyzacji należy oceniać nie tylko po tym, ile dokumentów system odczyta, lecz również po tym, jak dobrze sygnalizuje przypadki wymagające kontroli.

    Co przedsiębiorca powinien sprawdzić przed wyborem programu?

    Wybór programu OCR w 2026 r. nie powinien ograniczać się do pytania: „Czy odczytuje faktury ze zdjęcia?”. Znacznie ważniejsze jest to, co dzieje się z dokumentem po odczytaniu.

    Warto sprawdzić:

    • czy system obsługuje zdjęcia z telefonu,
    • jak radzi sobie z dokumentami niskiej jakości,
    • jakie pola faktury rozpoznaje,
    • czy umożliwia ręczną korektę,
    • czy integruje się z używanym systemem księgowym,
    • jak współpracuje z KSeF,
    • czy oferuje automatyzację dalszego księgowania,
    • jak wygląda historia zmian i kontrola użytkowników,
    • jak rozliczane są dodatkowe operacje OCR lub AI.

    W 2026 r. przewaga technologiczna nie polega już więc na samym skanowaniu. Najlepsze rozwiązanie to takie, które potrafi przeprowadzić dokument przez cały proces — od zdjęcia lub importu, przez rozpoznanie danych, aż po bezpieczne przekazanie ich do księgowości.

    Wniosek dla biznesu jest prosty: zmięta faktura nie musi już oznaczać żmudnego przepisywania. SaldeoSMART, Scanye i Taxomatic pokazują trzy różne podejścia do tej samej zmiany — przejścia od papierowego dokumentu do automatycznego procesu cyfrowego. Wraz z obowiązkowym KSeF znaczenie OCR nie znika. Przeciwnie: staje się częścią większej układanki, w której sztuczna inteligencja, dane strukturalne i automatyzacja mają stopniowo odbierać księgowości najbardziej powtarzalne zadania.

  • Oprogramowanie dla biur rachunkowych (Comarch Optima, Insert Nexo PRO, Enova365, Symfonia) – starcie tytanów.

    Oprogramowanie dla biur rachunkowych (Comarch Optima, Insert Nexo PRO, Enova365, Symfonia) – starcie tytanów.

    Oprogramowanie dla biur rachunkowych w 2026 roku przestaje być wyłącznie narzędziem do księgowania. KSeF, automatyzacja obiegu dokumentów, elektroniczne archiwa, integracje i rosnące wymagania dotyczące raportowania sprawiają, że wybór systemu ERP może bezpośrednio wpływać na wydajność całego biura. Na placu boju pozostają cztery mocne marki: Comarch ERP Optima, InsERT nexo PRO, enova365 oraz Symfonia. Która z nich najlepiej odpowiada na realia biur rachunkowych w 2026 roku?

    O czym jest ten artykuł? Czytaj więcej…

    Rynek programów księgowych zmienił się diametralnie. Biuro rachunkowe nie potrzebuje już tylko programu, który poprawnie zaksięguje fakturę i przygotuje deklarację. Liczy się cały ekosystem: obsługa KSeF, automatyczne pobieranie dokumentów, praca na wielu klientach, kontrola procesów, kadry i płace, integracje oraz możliwość skalowania działalności.

    W artykule porównujemy cztery popularne rozwiązania pod kątem:

    • automatyzacji pracy biura rachunkowego,
    • obsługi KSeF i cyfrowego obiegu dokumentów,
    • księgowości, kadr i płac,
    • pracy z wieloma klientami,
    • możliwości integracji i rozwoju systemu,
    • aktualizacji związanych ze zmianami prawnymi,
    • wygody pracy oraz potencjału dla większych biur.

    Spis treści

    Dlaczego 2026 rok zmienił zasady gry w biurach rachunkowych

    Jeszcze kilka lat temu wybór programu księgowego często sprowadzał się do pytania: czy system dobrze obsługuje księgowość? W 2026 roku to zdecydowanie za mało. Biura rachunkowe muszą funkcjonować w środowisku coraz bardziej cyfrowym, a KSeF stał się jednym z najważniejszych elementów tej transformacji.

    Obowiązek wystawiania faktur w KSeF został wdrożony etapowo: od 1 lutego 2026 r. dla największych podatników, od 1 kwietnia 2026 r. dla pozostałych, z kolejnym etapem od 1 stycznia 2027 r. dla najmniejszych podmiotów spełniających określone kryteria. Co istotne, obowiązek odbierania faktur w KSeF działa już od 1 lutego 2026 r.

    Dla biura rachunkowego oznacza to konieczność sprawnego połączenia księgowości z elektronicznym obiegiem dokumentów.

    W praktyce coraz ważniejsze są:

    • automatyczne pobieranie dokumentów,
    • rozpoznawanie danych z faktur,
    • integracja z KSeF,
    • kontrola statusów dokumentów,
    • seryjne wykonywanie operacji,
    • elektroniczna komunikacja z klientem,
    • raportowanie i analiza danych.

    Dodatkowym wyzwaniem jest rozwój obowiązków związanych z cyfrowym raportowaniem ksiąg. Ministerstwo Finansów wskazywało w 2026 r. kolejne grupy podatników objęte obowiązkami dotyczącymi JPK_KR_PD.

    To właśnie dlatego w starciu czterech systemów nie wystarczy porównywać liczby funkcji. Trzeba sprawdzić, ile pracy system może realnie zdjąć z księgowego.

    Comarch ERP Optima – mocny zawodnik w automatyzacji

    Comarch ERP Optima od lat jest jednym z najbardziej rozpoznawalnych systemów wykorzystywanych przez polskie firmy i biura rachunkowe. Jego mocną stroną pozostaje szeroki zakres modułów oraz możliwość rozbudowania środowiska o kolejne obszary działalności.

    W 2026 roku szczególnego znaczenia nabiera integracja z KSeF. Comarch rozwija obsługę e-Faktur w swoich systemach ERP, łącząc wystawianie, odbieranie i archiwizowanie dokumentów z procesami księgowymi.

    W najnowszych zmianach dla Comarch ERP Optima pojawiły się również rozwiązania związane z nowymi wzorami ewidencji obowiązującymi od 1 stycznia 2026 r. oraz obsługą numeru KSeF na zapisach księgowych.

    Z perspektywy biura rachunkowego ważne są także funkcje dotyczące środków trwałych, kadr i płac, seryjnej pracy z dokumentami czy automatyzacji księgowania.

    Mocne strony Optimy:

    • szeroki zakres funkcjonalny,
    • rozbudowany ekosystem Comarch,
    • integracja z KSeF,
    • automatyzacja księgowania dokumentów,
    • OCR i elektroniczny obieg dokumentów,
    • możliwość pracy w chmurze,
    • rozwiązania przeznaczone bezpośrednio dla biur rachunkowych.

    Optima szczególnie dobrze wpisuje się w potrzeby biura, które chce połączyć klasyczną księgowość z coraz większym poziomem automatyzacji.

    InsERT nexo PRO – elastyczność i ekosystem dla biura

    Drugim mocnym graczem jest InsERT i linia nexo PRO. W tym przypadku istotną przewagą jest nie tylko sam program księgowy, ale cały ekosystem obejmujący m.in. Rachmistrza, Rewizora, Gratyfikanta, Subiekta oraz rozwiązania przeznaczone bezpośrednio dla biur rachunkowych.

    InsERT rozwija również Biuro nexo, które służy do zarządzania obsługą wielu klientów. Producent wskazuje na funkcje automatyzujące pracę z klientami, zbiorczą obsługę deklaracji oraz komunikację za pośrednictwem portalu.

    W lipcu 2026 r. aktualne wersje programów nexo, w tym Rachmistrz nexo PRO i Rewizor nexo PRO, znajdowały się na poziomie 61.0.4. To pokazuje, że rozwój systemu jest prowadzony w regularnym cyklu aktualizacji.

    Ważnym elementem modelu InsERT jest także abonament na aktualizacje. Producent podkreśla, że zapewnia on dostęp do nowych funkcji oraz zmian prawnych, podczas gdy aktualizacja bez abonamentu ma ograniczony zakres.

    Mocne strony nexo PRO:

    • bardzo rozbudowany ekosystem produktów,
    • rozwiązania dla księgowości uproszczonej i pełnej,
    • moduły kadrowo-płacowe,
    • Biuro nexo do obsługi wielu klientów,
    • rozwijane funkcje związane z KSeF,
    • możliwość rozbudowy środowiska wraz z rozwojem biura.

    Nexo PRO jest szczególnie interesujące dla biur, które chcą mieć dużą kontrolę nad konfiguracją i sposobem organizacji pracy, a jednocześnie korzystać z wielu programów jednego producenta.

    enova365 – system dla biur, które chcą rosnąć

    Soneta enova365 reprezentuje nieco inne podejście. System jest pozycjonowany jako rozbudowana platforma ERP, która może obsługiwać nie tylko księgowość, ale również kadry, płace, handel, logistykę, CRM czy analizę danych.

    To istotna różnica dla większych biur rachunkowych, które obsługują klientów o zróżnicowanych potrzebach. Jeden klient może potrzebować wyłącznie księgowości, podczas gdy inny oczekuje integracji z bardziej rozbudowanym środowiskiem biznesowym.

    System jest rozwijany także pod kątem zmian prawnych i automatyzacji. W marcu 2026 r. producent udostępnił wersję 2512.6.7 obejmującą zmiany m.in. w obszarach systemowych, handlowych, księgowych oraz kadrowo-płacowych.

    enova365 ma również rozwiązania wspierające biura rachunkowe w procesie wdrażania KSeF.

    Mocne strony enova365:

    • rozbudowana architektura ERP,
    • szerokie możliwości konfiguracji,
    • księgowość, kadry i płace oraz handel w jednym środowisku,
    • rozwiązania dla większych organizacji,
    • możliwość automatyzacji procesów,
    • rozbudowane możliwości analityczne,
    • rozwój funkcji związanych z KSeF.

    Jeśli biuro rachunkowe obsługuje przedsiębiorstwa o bardziej skomplikowanych procesach, enova365 może być rozwiązaniem o szczególnie dużym potencjale.

    Symfonia – cyfryzacja księgowości i KSeF

    Symfonia również mocno stawia w 2026 roku na cyfryzację obsługi księgowej. Jednym z kluczowych kierunków rozwoju jest KSeF oraz usprawnianie procesów charakterystycznych dla biur rachunkowych.

    W marcu 2026 r. Symfonia informowała m.in. o synchronizacji numerów KSeF na dokumentach podczas generowania zaliczek podatkowych.

    Kolejne aktualizacje rozwijały integrację z KSeF, dostosowanie do zmian w JPK_V7, KPiR, JPK_PKPIR i JPK_EWP, a także poprawiały wygodę pracy biur rachunkowych.

    Ciekawym kierunkiem jest również rozwój Symfonia eBiuro. Aktualizacja ze stycznia 2026 r. wprowadziła m.in. możliwość sterowania udostępnianiem KSeF obsługiwanym firmom.

    Mocne strony Symfonii:

    • mocny nacisk na cyfryzację,
    • rozwój integracji z KSeF,
    • rozwiązania dla biur rachunkowych,
    • elektroniczny obieg dokumentów,
    • funkcje pracy z klientami,
    • regularne aktualizacje prawne i funkcjonalne.

    Symfonia może być szczególnie interesująca dla biur, które chcą stopniowo przechodzić od tradycyjnego modelu księgowości do bardziej cyfrowego środowiska pracy.

    Który system wygrywa w poszczególnych kategoriach?

    Nie istnieje jeden system, który będzie najlepszy dla każdego biura rachunkowego. Różne potrzeby powodują, że przewaga może zmieniać się w zależności od wielkości firmy, liczby klientów i stopnia automatyzacji.

    W uproszczonym porównaniu można wskazać:

    • Comarch ERP Optima – mocny wybór dla biur szukających połączenia księgowości, automatyzacji i dużego ekosystemu ERP.
    • InsERT nexo PRO – interesujący dla biur ceniących elastyczność, szeroki zestaw aplikacji i rozwiązania do obsługi wielu klientów.
    • enova365 – szczególnie atrakcyjna przy bardziej złożonych procesach i klientach wymagających rozbudowanego ERP.
    • Symfonia – mocny kandydat dla biur koncentrujących się na cyfryzacji, KSeF i elektronicznym obiegu dokumentów.

    Najważniejsze jest jednak to, że program księgowy należy oceniać przez pryzmat całego procesu pracy, a nie pojedynczych funkcji.

    Cena to nie wszystko. Liczy się koszt całego ekosystemu

    Porównując oprogramowanie dla biur rachunkowych, łatwo popełnić jeden błąd: zestawić wyłącznie ceny licencji. W praktyce całkowity koszt systemu obejmuje znacznie więcej.

    Trzeba uwzględnić:

    • licencje i abonamenty,
    • aktualizacje,
    • dodatkowe moduły,
    • liczbę stanowisk,
    • liczbę obsługiwanych podmiotów,
    • wdrożenie,
    • szkolenia pracowników,
    • integracje,
    • migrację danych,
    • wsparcie techniczne,
    • koszt ewentualnego przestoju podczas zmiany systemu.

    Dobrym przykładem jest InsERT, który w 2026 roku prowadził promocje na produkty nexo PRO. W jednej z ofert Rachmistrz nexo PRO dla biur rachunkowych kosztował promocyjnie 211,50 zł wobec regularnych 705 zł, natomiast Rewizor nexo PRO odpowiednio 823,50 zł wobec 2745 zł. Były to ceny promocyjne, a nie uniwersalny cennik rynkowy.

    To pokazuje, dlaczego ranking „najtańszy program księgowy” może być mylący. Dla biura rachunkowego ważniejsze od ceny pojedynczej licencji jest to, ile kosztuje obsługa jednego klienta i ile czasu pracownika pochłania miesięczna obsługa dokumentów.

    Werdykt: który program dla biura rachunkowego wybrać w 2026 roku?

    Starcie Comarch ERP Optima, InsERT nexo PRO, enova365 i Symfonii nie kończy się jednym nokautem. Każdy z systemów reprezentuje nieco inną filozofię rozwoju, a o wyborze powinien decydować model konkretnego biura.

    Comarch ERP Optima pozostaje bardzo mocnym kandydatem dla biur, które chcą połączyć księgowość z automatyzacją, KSeF i szerokim środowiskiem ERP. InsERT nexo PRO wyróżnia się ekosystemem oraz rozwiązaniami przeznaczonymi do obsługi wielu klientów. enova365 ma przewagę tam, gdzie potrzebna jest rozbudowana platforma ERP i wysoka konfigurowalność. Symfonia natomiast konsekwentnie rozwija kierunek cyfrowej księgowości, KSeF i pracy online.

    W 2026 roku najważniejszym kryterium nie powinno być już pytanie: „który program ma najwięcej funkcji?”. Znacznie trafniejsze jest pytanie: „który system najlepiej automatyzuje nasz sposób pracy?”

    To właśnie automatyzacja będzie w kolejnych latach decydowała o konkurencyjności biur rachunkowych. KSeF przyspieszył cyfryzację, a kolejne obowiązki raportowe sprawiają, że ręczne przepisywanie danych i wielokrotne wykonywanie tych samych czynności staje się coraz mniej opłacalne.

    Dlatego przed zakupem warto przeprowadzić test na rzeczywistych danych biura: określić liczbę klientów, dokumentów, pracowników, deklaracji i procesów wymagających ręcznej obsługi. Dopiero wtedy można odpowiedzieć, który z czterech tytanów rzeczywiście wygra dla konkretnego biura rachunkowego.

  • Jak znaleźć właściwy urząd skarbowy i dlaczego jest to tak ważne?

    Jak znaleźć właściwy urząd skarbowy i dlaczego jest to tak ważne?

    Każda osoba fizyczna i firma prowadząca działalność gospodarczą musi dokonywać rozliczeń podatkowych we właściwym urzędzie skarbowym. Wybór odpowiedniej placówki zależy od kilku czynników, takich jak miejsce zamieszkania, siedziba firmy czy rodzaj zobowiązań podatkowych. Sprawdź, jak ustalić właściwy urząd skarbowy i dlaczego ma to kluczowe znaczenie dla poprawności rozliczeń.

    Właściwy urząd skarbowy – czym się kierować przy wyborze?

    W Polsce każdy podatnik podlega pod określony urząd skarbowy, który odpowiada za obsługę jego spraw podatkowych. Kryterium podziału urzędów skarbowych obejmuje:
    • Osoby fizyczne – rozliczają się w urzędzie skarbowym właściwym dla miejsca zamieszkania,
    • Osoby prawne i przedsiębiorcy – podlegają pod urząd skarbowy właściwy dla siedziby firmy,
    • Podatnicy VAT – w niektórych przypadkach mogą podlegać pod wyspecjalizowane urzędy skarbowe obsługujące duże podmioty gospodarcze.

    Jak sprawdzić właściwy urząd skarbowy?

    1. Strona internetowa Krajowej Administracji Skarbowej (KAS)

    Najprostszym sposobem jest skorzystanie z wyszukiwarki dostępnej na stronie KAS, gdzie można znaleźć urzędy według miejscowości lub kodu pocztowego.

    2. Umowa spółki lub wpis do CEIDG/KRS

    Przedsiębiorcy powinni sprawdzić, jaki adres siedziby został wpisany do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) lub Krajowego Rejestru Sądowego (KRS).

    3. Wizyta w lokalnym urzędzie skarbowym

    W przypadku wątpliwości zawsze można osobiście udać się do najbliższego urzędu skarbowego i zapytać o właściwość miejscową.

    Dlaczego prawidłowe ustalenie urzędu skarbowego jest ważne?

    Rozliczanie się w niewłaściwym urzędzie może prowadzić do opóźnień w rozpatrywaniu deklaracji, problemów z interpretacją przepisów oraz potencjalnych kar finansowych. Ponadto, niektóre zeznania podatkowe i wnioski wymagają bezpośredniego kontaktu z urzędem, dlatego warto znać swoją placówkę.

    Każdy podatnik powinien sprawdzić, gdzie powinien rozliczać swoje zobowiązania, aby uniknąć niepotrzebnych komplikacji i usprawnić proces kontaktu z administracją skarbową.

  • Usługi biurowe – jakie są ich rodzaje i dlaczego warto z nich korzystać?

    Usługi biurowe – jakie są ich rodzaje i dlaczego warto z nich korzystać?

    W dynamicznie rozwijającym się świecie biznesu efektywna organizacja pracy biurowej jest kluczowa dla sukcesu każdej firmy. Właśnie dlatego usługi biurowe odgrywają coraz większą rolę, umożliwiając przedsiębiorstwom optymalizację procesów administracyjnych. W zależności od potrzeb firmy mogą korzystać z szerokiego zakresu usług, które usprawniają codzienne funkcjonowanie biura.

    Czym są usługi biurowe i dla kogo są przeznaczone?

    Usługi biurowe obejmują różne zadania administracyjne i organizacyjne, które wspierają działalność przedsiębiorstw, niezależnie od ich wielkości. Korzystają z nich zarówno duże korporacje, jak i małe firmy oraz freelancerzy, którzy chcą skupić się na kluczowych aspektach swojej działalności, zamiast poświęcać czas na biurokrację.

    Rodzaje usług biurowych – co można zlecić zewnętrznie?

    1. Wirtualne biuro – nowoczesne rozwiązanie dla firm

    Wirtualne biura to usługi, które pozwalają przedsiębiorcom na rejestrację firmy pod prestiżowym adresem, bez konieczności wynajmowania fizycznej przestrzeni biurowej. Obejmują one również odbieranie korespondencji oraz wsparcie sekretariatu.

    2. Obsługa księgowa i podatkowa

    Firmy coraz częściej zlecają prowadzenie księgowości zewnętrznym biurom rachunkowym, co pozwala uniknąć błędów podatkowych i skupić się na rozwoju biznesu. Usługi te obejmują prowadzenie ksiąg rachunkowych, rozliczenia VAT i obsługę kadrowo-płacową.

    3. Sekretariat i zarządzanie dokumentami

    Wiele firm korzysta z outsourcingu usług sekretarskich, takich jak obsługa telefoniczna, umawianie spotkań czy archiwizacja dokumentów. Pomaga to zwiększyć efektywność pracy i uporządkować procesy administracyjne.

    4. Usługi tłumaczeniowe i redakcyjne

    Firmy działające na rynkach międzynarodowych często potrzebują profesjonalnych tłumaczeń umów, dokumentów czy stron internetowych. Wsparcie lingwistyczne pozwala uniknąć nieporozumień w kontaktach z zagranicznymi kontrahentami.

    5. Usługi IT i zarządzanie infrastrukturą biurową

    Bezpieczeństwo danych oraz sprawne funkcjonowanie systemów informatycznych to kluczowe aspekty działalności każdej firmy. Outsourcing IT obejmuje zarządzanie serwerami, aktualizacje oprogramowania oraz wsparcie techniczne dla pracowników.

    Dlaczego warto korzystać z usług biurowych?

    Korzystanie z profesjonalnych usług biurowych pozwala firmom zaoszczędzić czas i pieniądze. Dzięki temu przedsiębiorcy mogą skupić się na strategii biznesowej, zamiast tracić czas na kwestie administracyjne. Ponadto outsourcing biurowy daje dostęp do specjalistycznej wiedzy oraz nowoczesnych narzędzi, które usprawniają funkcjonowanie firmy.

    Współczesny biznes wymaga elastyczności, a usługi biurowe stanowią doskonałe rozwiązanie dla firm, które chcą efektywnie zarządzać swoimi zasobami i koncentrować się na tym, co najważniejsze – rozwoju i osiąganiu celów.

  • Od jakiej kwoty pełna księgowość? Wyjaśniamy przepisy i zasady

    Od jakiej kwoty pełna księgowość? Wyjaśniamy przepisy i zasady

    Pełna księgowość to zaawansowany system ewidencji finansowej, który pozwala na szczegółowe rejestrowanie wszystkich operacji gospodarczych w firmie. W przeciwieństwie do uproszczonych form księgowości, pełna księgowość wymaga prowadzenia ksiąg rachunkowych zgodnie z ustawą o rachunkowości. Dzięki temu przedsiębiorstwo może mieć pełny obraz swojej sytuacji finansowej.

    Od jakiej kwoty przychodów pełna księgowość jest wymagana?

    Przepisy prawa jasno określają próg przychodów, od którego pełna księgowość staje się obowiązkowa. Zgodnie z ustawą o rachunkowości, przedsiębiorcy, których przychody netto ze sprzedaży towarów, produktów i operacji finansowych przekroczyły równowartość 2 milionów euro w poprzednim roku obrotowym, muszą prowadzić pełną księgowość.

    Przykładowo, jeśli kurs euro wynosi 4,50 zł, próg ten wynosi:
    2 000 000 x 4,50 zł = 9 000 000 zł.

    Kto musi prowadzić pełną księgowość niezależnie od kwoty przychodów?

    Niektóre podmioty mają obowiązek prowadzenia pełnej księgowości bez względu na wysokość osiąganych przychodów. Są to:

    • Spółki kapitałowe (np. spółki z o.o., akcyjne).
    • Jednostki budżetowe i samorządowe zakłady budżetowe.
    • Spółki komandytowe i komandytowo-akcyjne.

    Jakie korzyści daje pełna księgowość?

    Pełna księgowość oferuje wiele zalet, takich jak:

    • Szczegółowa kontrola finansowa: Umożliwia bieżące monitorowanie wszystkich operacji finansowych.
    • Wiarygodność dla inwestorów i banków: Precyzyjne dane finansowe są ważnym elementem oceny przedsiębiorstwa przez zewnętrzne podmioty.
    • Lepsze planowanie budżetu: Szczegółowe raporty finansowe ułatwiają podejmowanie decyzji biznesowych.

    Czy warto dobrowolnie wybrać pełną księgowość?

    Przedsiębiorcy, którzy nie osiągają progu przychodów 2 milionów euro, mogą dobrowolnie zdecydować się na prowadzenie pełnej księgowości. Jest to korzystne dla firm, które chcą mieć bardziej przejrzystą strukturę finansową lub planują rozwój, który wiąże się z pozyskiwaniem zewnętrznych inwestorów.

    Jak przygotować się do pełnej księgowości?

    Wprowadzenie pełnej księgowości wymaga odpowiedniego zaplecza, w tym:

    • Zatrudnienia wykwalifikowanego księgowego lub współpracy z biurem rachunkowym.
    • Wyboru odpowiedniego oprogramowania księgowego.
    • Przygotowania się do większej liczby obowiązków administracyjnych.

    Pełna księgowość to nie tylko obowiązek prawny, ale również narzędzie wspierające transparentność i rozwój firmy. Przedsiębiorcy, którzy przekraczają próg przychodów, powinni zadbać o wdrożenie tego systemu, aby spełnić wymagania ustawowe i efektywnie zarządzać swoimi finansami.