Kategoria: Podatki

  • Czynny żal za niezłożenie deklaracji – kiedy można go zastosować?

    Czynny żal za niezłożenie deklaracji – kiedy można go zastosować?

    Nieprzesłanie deklaracji podatkowej w ustawowym terminie może wiązać się z odpowiedzialnością za wykroczenie lub przestępstwo skarbowe. Przepisy przewidują jednak rozwiązanie, które pozwala podatnikowi dobrowolnie poinformować urząd skarbowy o swoim błędzie i ograniczyć ryzyko kary. Jest nim tak zwany czynny żal.

    Instytucja ta od lat stanowi ważny element prawa karnego skarbowego. W praktyce korzystają z niej zarówno osoby prywatne, jak i przedsiębiorcy, którzy spóźnili się ze złożeniem deklaracji VAT, PIT, CIT lub innych wymaganych dokumentów.

    W artykule wyjaśniamy:

    • czym dokładnie jest czynny żal i na jakiej podstawie prawnej działa,
    • kiedy można go złożyć po niezłożeniu deklaracji,
    • jakie warunki trzeba spełnić, aby był skuteczny,
    • w jakich sytuacjach urząd skarbowy może go odrzucić,
    • jak prawidłowo przygotować czynny żal w 2026 roku.

    Czytaj więcej, aby dowiedzieć się, jak szybko i prawidłowo zareagować na opóźnienie oraz ograniczyć negatywne skutki podatkowe.

    Spis treści

    Czym jest czynny żal i dlaczego podatnicy z niego korzystają?

    Czynny żal to dobrowolne zawiadomienie organu podatkowego o popełnieniu czynu zabronionego, zanim urząd samodzielnie wykryje naruszenie. Podatnik informuje w nim, że nie dopełnił obowiązku wynikającego z przepisów oraz wskazuje okoliczności zdarzenia.

    Podstawą prawną tej instytucji jest art. 16 Kodeksu karnego skarbowego. Przepisy pozwalają sprawcy uniknąć ukarania, jeżeli spełni określone wymagania i odpowiednio szybko poinformuje urząd.

    Czynny żal jest szczególnie istotny przy obowiązkach deklaracyjnych, ponieważ administracja skarbowa wykorzystuje coraz bardziej zaawansowane narzędzia cyfrowe do kontroli podatników. Systemy elektroniczne pozwalają szybciej wykrywać brak przesłanych dokumentów lub niezgodności w rozliczeniach.

    Najczęściej dotyczy on sytuacji takich jak:

    • niezłożenie deklaracji PIT w terminie,
    • brak wysłania deklaracji VAT,
    • opóźnienie w złożeniu deklaracji CIT,
    • niewysłanie wymaganych informacji podatkowych,
    • pominięcie obowiązkowego formularza.

    Kiedy można zastosować czynny żal za niezłożenie deklaracji?

    Czynny żal można zastosować przede wszystkim wtedy, gdy podatnik sam zauważy swój błąd i podejmie działania przed wszczęciem czynności przez urząd skarbowy. Kluczowy jest moment złożenia zawiadomienia.

    Nie wystarczy samo poinformowanie urzędu o opóźnieniu. Podatnik powinien również uregulować wszystkie zaległości związane z naruszeniem obowiązku.

    Aby czynny żal mógł być skuteczny, należy:

    • złożyć zawiadomienie o popełnieniu czynu zabronionego,
    • wskazać przyczyny niezłożenia deklaracji,
    • dostarczyć zaległą deklarację,
    • zapłacić należny podatek wraz z ewentualnymi odsetkami,
    • współpracować z organem podatkowym.

    W praktyce oznacza to, że osoba, która zorientowała się np. kilka dni po terminie, powinna działać natychmiast. Zwlekanie może spowodować, że urząd pierwszy podejmie działania kontrolne, co pozbawi podatnika ochrony wynikającej z czynnego żalu.

    Jakie warunki musi spełnić skuteczny czynny żal w 2026 roku?

    W 2026 roku podstawowe zasady stosowania czynnego żalu pozostają związane z przepisami Kodeksu karnego skarbowego. Najważniejszym elementem jest dobrowolność działania podatnika.

    Organ podatkowy powinien otrzymać informację o naruszeniu z inicjatywy samego zainteresowanego, a nie w wyniku rozpoczętej kontroli lub postępowania.

    Skuteczny czynny żal powinien zawierać:

    • dane osoby składającej zawiadomienie,
    • opis popełnionego naruszenia,
    • wskazanie terminu i rodzaju niezłożonej deklaracji,
    • wyjaśnienie przyczyn opóźnienia,
    • informację o wykonaniu zaległego obowiązku.

    Warto pamiętać, że czynny żal nie jest standardowym formularzem urzędowym. Można go przygotować samodzielnie w formie pisma lub złożyć elektronicznie, korzystając z dostępnych kanałów komunikacji z administracją skarbową.

    Kiedy czynny żal nie zadziała i nie ochroni podatnika?

    Choć czynny żal jest skutecznym narzędziem ochronnym, nie działa w każdej sytuacji. Przepisy przewidują przypadki, w których złożenie takiego zawiadomienia nie zapewni uniknięcia odpowiedzialności.

    Ochrona może nie obowiązywać między innymi wtedy, gdy:

    • urząd skarbowy wcześniej rozpoczął czynności zmierzające do ujawnienia wykroczenia,
    • podatnik został już wezwany w związku z naruszeniem,
    • organ posiada udokumentowane informacje o popełnieniu czynu,
    • czyn został ujawniony podczas kontroli.

    Problemem może być także złożenie niepełnego pisma lub brak wykonania zaległego obowiązku. Sam czynny żal bez przesłania deklaracji często nie rozwiązuje problemu.

    Jak napisać czynny żal za brak deklaracji?

    Prawidłowo przygotowane zawiadomienie powinno być konkretne i rzeczowe. Podatnik nie musi tworzyć rozbudowanego wyjaśnienia, ale powinien jasno opisać sytuację.

    W piśmie warto wskazać:

    • kto składa zawiadomienie,
    • jakiego obowiązku nie wykonano,
    • kiedy upłynął termin,
    • dlaczego doszło do opóźnienia,
    • jakie działania naprawcze zostały już wykonane.

    Przyczyną spóźnienia może być między innymi pomyłka, problemy techniczne, przeoczenie terminu lub wyjątkowe zdarzenie losowe. Ważne jest jednak, aby przedstawione informacje były zgodne ze stanem faktycznym.

    W 2026 roku przedsiębiorcy coraz częściej korzystają z elektronicznych form kontaktu z administracją skarbową. Pozwala to szybciej przekazać dokumenty i zachować potwierdzenie złożenia zawiadomienia.

    Czy warto złożyć czynny żal po terminie?

    Złożenie czynnego żalu po niezłożeniu deklaracji jest często najbezpieczniejszym rozwiązaniem, szczególnie gdy podatnik sam zauważył problem. Brak reakcji może prowadzić do dodatkowych kosztów oraz odpowiedzialności wynikającej z przepisów karnych skarbowych.

    Wysokość sankcji zależy między innymi od rodzaju naruszenia, kwoty uszczuplenia podatku oraz okoliczności sprawy. W przypadku drobnych uchybień szybka reakcja podatnika może mieć kluczowe znaczenie.

    Najważniejsze zasady, które warto zapamiętać:

    • działaj natychmiast po wykryciu błędu,
    • złóż czynny żal przed wykryciem naruszenia przez urząd,
    • uzupełnij brakujące deklaracje,
    • ureguluj zaległości podatkowe,
    • zachowaj potwierdzenie złożenia dokumentów.

    Czynny żal pozostaje jednym z najważniejszych instrumentów ochrony podatników, którzy nieumyślnie nie wywiązali się z obowiązków deklaracyjnych. Właściwe i szybkie działanie może pozwolić uniknąć odpowiedzialności oraz zamknąć sprawę bez poważniejszych konsekwencji finansowych.
  • Jak rozliczyć PIT zysków kapitałowych? Praktyczny poradnik inwestora

    Jak rozliczyć PIT zysków kapitałowych? Praktyczny poradnik inwestora

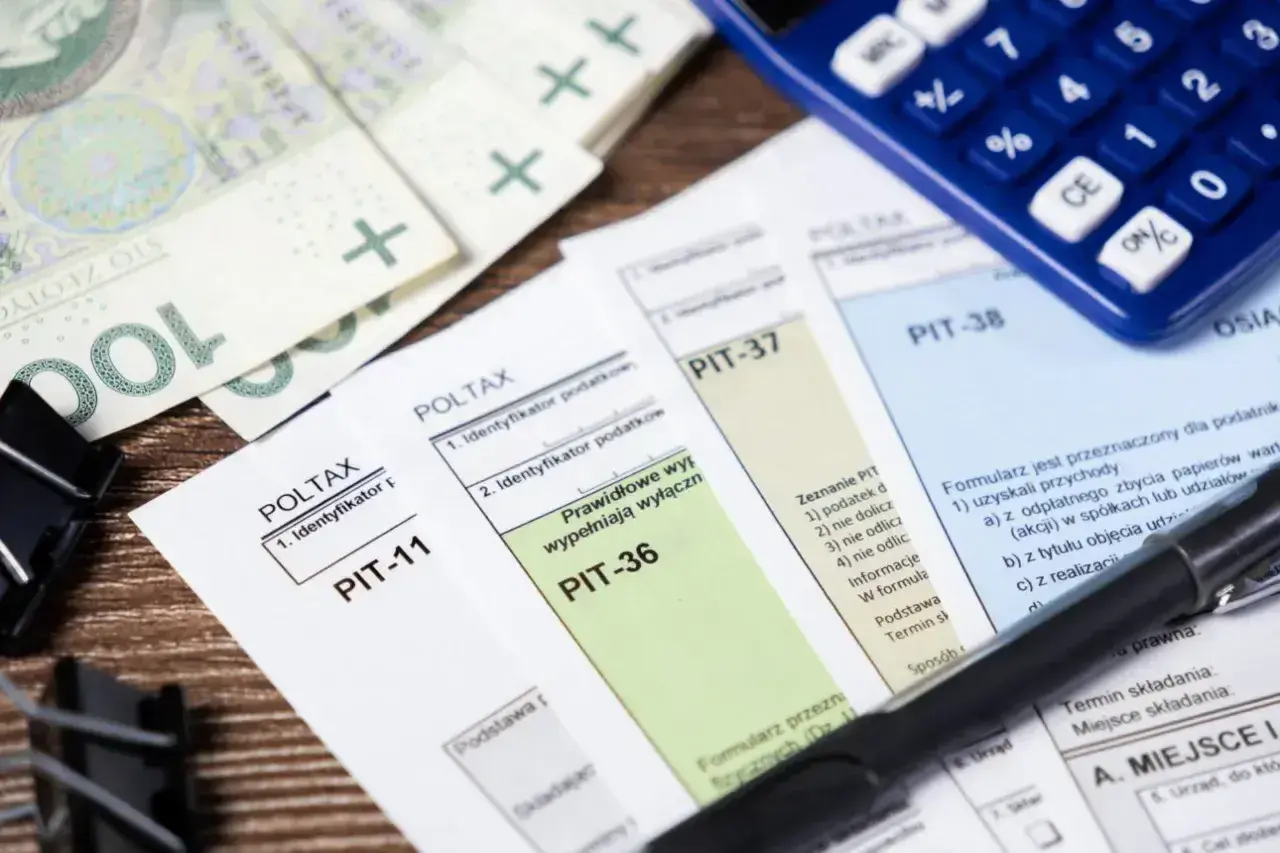
    Rozliczenie podatku od zysków kapitałowych to obowiązek każdego inwestora, który w danym roku podatkowym osiągnął dochody m.in. ze sprzedaży akcji, ETF-ów, obligacji czy instrumentów pochodnych. Choć większość biur maklerskich udostępnia odpowiednie zestawienia, wielu podatników nadal popełnia błędy podczas wypełniania deklaracji PIT-38. W tym poradniku wyjaśniamy krok po kroku, jak prawidłowo rozliczyć PIT od zysków kapitałowych za 2026 rok, jakie dokumenty przygotować oraz na co zwrócić szczególną uwagę.

    O czym jest artykuł?

    Jeżeli inwestujesz na giełdzie lub osiągasz dochody z rynku kapitałowego, znajdziesz tutaj praktyczne informacje dotyczące rozliczenia podatku.

    Czytaj więcej:

    • kto ma obowiązek złożyć PIT-38,
    • jakie dochody podlegają opodatkowaniu,
    • jakie dokumenty należy przygotować,
    • jak rozliczyć stratę z poprzednich lat,
    • jak obliczyć należny podatek,
    • jakie błędy najczęściej popełniają inwestorzy,
    • jakie terminy obowiązują w rozliczeniu za 2026 rok.

    Spis treści


    Kto musi rozliczyć PIT od zysków kapitałowych?

    Obowiązek złożenia deklaracji PIT-38 dotyczy wszystkich osób fizycznych, które w 2026 roku uzyskały przychody z odpłatnego zbycia papierów wartościowych lub innych instrumentów finansowych. Dotyczy to zarówno początkujących inwestorów, jak i osób aktywnie handlujących na giełdzie krajowej oraz zagranicznej. Warto pamiętać, że samo osiągnięcie przychodu nie zawsze oznacza konieczność zapłaty podatku – znaczenie ma ostateczny dochód po uwzględnieniu kosztów uzyskania przychodu.

    Do rozliczenia PIT-38 zobowiązani są przede wszystkim inwestorzy osiągający dochody z:

    • sprzedaży akcji,
    • funduszy ETF,
    • obligacji notowanych na rynku,
    • instrumentów pochodnych,
    • kontraktów terminowych,
    • opcji,
    • praw poboru,
    • udziałów w spółkach.

    Jakie dochody należy wykazać w PIT-38?

    PIT-38 obejmuje przede wszystkim dochody zaliczane do tzw. kapitałów pieniężnych. W praktyce oznacza to, że podatnik wykazuje przychody oraz koszty uzyskania przychodów wynikające z dokonanych transakcji. W przypadku inwestowania za pośrednictwem polskiego domu maklerskiego dane najczęściej znajdują się w formularzu PIT-8C lub rocznym zestawieniu transakcji.

    W deklaracji należy uwzględnić m.in.:

    • sprzedaż akcji spółek giełdowych,
    • sprzedaż ETF-ów,
    • sprzedaż obligacji,
    • kontrakty terminowe,
    • opcje giełdowe,
    • instrumenty pochodne,
    • sprzedaż udziałów,
    • transakcje na zagranicznych rynkach kapitałowych, jeśli podlegają rozliczeniu w Polsce.

    Nie należy natomiast wykazywać dochodów, od których podatek został pobrany ryczałtowo przez płatnika, np. większości odsetek bankowych czy wielu dywidend wypłacanych przez polskie spółki.


    Jakie dokumenty przygotować przed rozliczeniem?

    Im lepiej przygotowana dokumentacja, tym łatwiej uniknąć błędów podczas składania deklaracji. Dotyczy to zwłaszcza osób inwestujących u kilku brokerów lub na zagranicznych platformach inwestycyjnych.

    Przed rozpoczęciem rozliczenia warto zgromadzić:

    • formularz PIT-8C (jeżeli został wystawiony),
    • roczne zestawienie transakcji od brokera,
    • historię zawartych transakcji,
    • potwierdzenia kosztów prowizji,
    • dokumenty dotyczące rozliczenia strat z poprzednich lat,
    • informacje o kursach walut przy inwestycjach zagranicznych,
    • wcześniejsze deklaracje PIT-38, jeśli wykazywano w nich stratę.

    Dobrze uporządkowane dokumenty pozwalają znacznie szybciej zweryfikować poprawność wyliczeń i ograniczają ryzyko wezwania do złożenia wyjaśnień przez urząd skarbowy.

    Jak obliczyć podatek od zysków kapitałowych?

    Podatek od zysków kapitałowych, potocznie nazywany podatkiem Belki, wynosi 19% osiągniętego dochodu. Podstawą opodatkowania nie jest wartość sprzedanych papierów wartościowych, lecz różnica pomiędzy uzyskanym przychodem a kosztami jego uzyskania. Do kosztów można zaliczyć m.in. cenę zakupu instrumentów finansowych oraz prowizje pobierane przez dom maklerski.

    Jeżeli w danym roku podatkowym poniosłeś stratę, nie zapłacisz podatku od tej części inwestycji. Strata może również zostać rozliczona w kolejnych latach, zgodnie z obowiązującymi przepisami.

    Podczas obliczania podatku należy:

    • zsumować wszystkie przychody ze sprzedaży instrumentów finansowych,
    • odjąć koszty ich nabycia,
    • uwzględnić prowizje maklerskie,
    • rozliczyć ewentualne straty z poprzednich lat,
    • obliczyć 19% od uzyskanego dochodu,
    • wykazać wynik w deklaracji PIT-38.

    W przypadku inwestowania na zagranicznych giełdach należy dodatkowo pamiętać o prawidłowym przeliczeniu wartości transakcji na złote według właściwego kursu walut.


    Jak rozliczyć stratę z inwestycji?

    Nie każda inwestycja kończy się zyskiem. Polski system podatkowy pozwala jednak wykorzystać stratę do obniżenia podatku w kolejnych latach podatkowych. Jest to rozwiązanie szczególnie korzystne dla osób regularnie inwestujących na rynku kapitałowym.

    Stratę można odliczać przez kolejne lata zgodnie z limitami wynikającymi z przepisów podatkowych. Aby było to możliwe, musi ona zostać wykazana w odpowiednio złożonym zeznaniu PIT-38.

    Najważniejsze zasady dotyczące rozliczania strat:

    • strata musi zostać wykazana w deklaracji podatkowej,
    • można ją odliczać od dochodów z tego samego źródła,
    • odliczenie następuje w kolejnych latach podatkowych,
    • warto zachować wcześniejsze deklaracje PIT-38,
    • dokumentacja transakcji może być potrzebna podczas ewentualnej kontroli.

    Prawidłowe rozliczenie strat pozwala znacząco zmniejszyć wysokość podatku w przyszłości.


    Najczęstsze błędy podczas rozliczania PIT-38

    Mimo że rozliczenie PIT-38 wydaje się stosunkowo proste, inwestorzy regularnie popełniają błędy skutkujące koniecznością składania korekt lub wyjaśnień do urzędu skarbowego. Najczęściej wynikają one z pominięcia części transakcji lub nieprawidłowego ustalenia kosztów uzyskania przychodu.

    Najczęściej spotykane pomyłki to:

    • nieuwzględnienie wszystkich rachunków maklerskich,
    • błędne przeliczenie walut obcych,
    • pominięcie prowizji maklerskich,
    • niewykazanie straty z poprzednich lat,
    • błędne wyliczenie dochodu,
    • złożenie niewłaściwego formularza PIT,
    • przekroczenie terminu złożenia deklaracji.

    Dokładna analiza dokumentów przed wysłaniem zeznania pozwala uniknąć większości tych problemów i przyspiesza ewentualną weryfikację przez administrację skarbową.


    Do kiedy należy złożyć PIT za 2026 rok?

    Deklarację PIT-38 dotyczącą dochodów osiągniętych w 2026 roku należy złożyć w ustawowym terminie przypadającym na 2027 rok, zgodnie z obowiązującym harmonogramem rozliczeń podatkowych. Tego samego dnia upływa również termin zapłaty należnego podatku.

    Nie warto odkładać rozliczenia na ostatnią chwilę. Wcześniejsze przygotowanie dokumentów pozwala spokojnie zweryfikować wszystkie dane i uniknąć błędów.

    Przed wysłaniem deklaracji upewnij się, że:

    • wszystkie transakcje zostały uwzględnione,
    • koszty zostały prawidłowo wykazane,
    • rozliczono ewentualne straty,
    • dane osobowe są poprawne,
    • numer rachunku do zwrotu podatku jest aktualny,
    • deklaracja została wysłana i odebrano Urzędowe Poświadczenie Odbioru (UPO).

    Podsumowanie

    Rozliczenie PIT od zysków kapitałowych nie musi być skomplikowane, jeśli odpowiednio wcześnie przygotujesz wszystkie niezbędne dokumenty i dokładnie zweryfikujesz swoje transakcje. Kluczowe znaczenie ma prawidłowe ustalenie przychodów, kosztów uzyskania przychodów oraz uwzględnienie ewentualnych strat z lat ubiegłych.

    Większość inwestorów korzystających z polskich domów maklerskich otrzymuje roczne zestawienia, które znacznie ułatwiają wypełnienie deklaracji PIT-38. W przypadku inwestowania za granicą należy jednak zwrócić szczególną uwagę na przeliczenie walut oraz obowiązki wynikające z polskich przepisów podatkowych.

    Najważniejsze informacje, które warto zapamiętać:

    • PIT-38 składają osoby osiągające dochody z kapitałów pieniężnych,
    • stawka podatku od zysków kapitałowych wynosi 19% dochodu,
    • koszty zakupu i prowizje mogą obniżyć podstawę opodatkowania,
    • straty z inwestycji można rozliczać w kolejnych latach zgodnie z obowiązującymi przepisami,
    • terminowe złożenie deklaracji pozwala uniknąć odsetek i konsekwencji podatkowych.

    Świadome prowadzenie dokumentacji inwestycyjnej oraz regularna kontrola rozliczeń podatkowych pozwalają ograniczyć ryzyko błędów i ułatwiają zarządzanie własnym portfelem inwestycyjnym.


    Najczęściej zadawane pytania (FAQ)

    Czy każdy inwestor musi złożyć PIT-38?

    Nie. Obowiązek dotyczy osób, które osiągnęły dochody podlegające rozliczeniu w formularzu PIT-38, np. ze sprzedaży akcji, ETF-ów czy instrumentów pochodnych.

    Czy strata z giełdy oznacza konieczność zapłaty podatku?

    Nie. Jeżeli koszty przewyższają przychody, podatek nie wystąpi. Wykazaną stratę można – zgodnie z obowiązującymi przepisami – wykorzystać do obniżenia dochodu z tego samego źródła w kolejnych latach podatkowych.

    Czy PIT-8C zawsze jest potrzebny?

    Nie zawsze. Dokument ten znacząco ułatwia rozliczenie, jednak inwestor powinien wykazać prawidłowe dane również wtedy, gdy korzysta z zagranicznych brokerów lub posiada własne zestawienia transakcji.

    Czy prowizje maklerskie można odliczyć?

    Tak. Prowizje związane z zakupem i sprzedażą instrumentów finansowych co do zasady stanowią koszt uzyskania przychodu i wpływają na wysokość dochodu do opodatkowania.

    Jakie inwestycje obejmuje PIT-38?

    Najczęściej są to:

    • akcje,
    • fundusze ETF,
    • obligacje,
    • kontrakty terminowe,
    • opcje,
    • prawa poboru,
    • udziały w spółkach,
    • inne instrumenty finansowe rozliczane jako kapitały pieniężne.
  • Jakie są formy rozliczeń z urzędem skarbowym?

    Jakie są formy rozliczeń z urzędem skarbowym?

    Rozliczenia z urzędem skarbowym w Polsce w 2026 roku obejmują kilka podstawowych form, które różnią się w zależności od rodzaju działalności, źródła dochodu oraz wybranej formy opodatkowania. Wybór odpowiedniego sposobu rozliczenia ma bezpośredni wpływ na wysokość podatku, obowiązki księgowe oraz płynność finansową podatnika.

    W praktyce oznacza to, że zarówno osoby fizyczne, jak i przedsiębiorcy mają do dyspozycji różne modele rozliczeń, które można dopasować do skali działalności i poziomu dochodów.

    Najważniejsze informacje:

    • rozliczenia PIT, CIT i VAT to podstawowe filary systemu podatkowego
    • przedsiębiorcy mogą wybierać między skalą, liniowym, ryczałtem i kartą podatkową
    • coraz większą rolę odgrywają rozliczenia elektroniczne i e-Urząd Skarbowy
    • błędny wybór formy opodatkowania może zwiększyć koszty działalności

    czytaj więcej…


    Spis treści


    Formy rozliczeń podatkowych w Polsce

    System podatkowy w Polsce w 2026 roku opiera się na kilku kluczowych formach rozliczeń, które obejmują zarówno osoby fizyczne, jak i przedsiębiorców.

    Najważniejsze systemy rozliczeń:

    • PIT – podatek dochodowy od osób fizycznych
    • CIT – podatek dochodowy od osób prawnych
    • VAT – podatek od towarów i usług
    • ryczałt i karta podatkowa – uproszczone formy dla wybranych działalności

    Każda z tych form ma inne zasady obliczania podatku oraz obowiązki dokumentacyjne.


    Skala podatkowa

    Skala podatkowa to najpopularniejsza forma rozliczeń wśród osób fizycznych. W 2026 roku nadal obowiązują dwa progi podatkowe, które uzależniają wysokość podatku od dochodu.

    Najważniejsze cechy:

    • progresywne opodatkowanie dochodu
    • możliwość korzystania z ulg i kwoty wolnej od podatku
    • wspólne rozliczenie z małżonkiem

    Korzyści i ograniczenia:

    • niższe dochody = niższy podatek
    • wyższe dochody = wyższy próg podatkowy
    • duża elastyczność ulg podatkowych

    Podatek liniowy

    Podatek liniowy to rozwiązanie najczęściej wybierane przez przedsiębiorców osiągających wyższe dochody.

    Charakterystyka:

    • stała stawka podatku (19%) niezależnie od dochodu
    • brak progów podatkowych
    • ograniczone ulgi podatkowe

    Zalety:

    • przewidywalność obciążeń podatkowych
    • korzystny przy wysokich dochodach

    Wady:

    • brak możliwości wspólnego rozliczenia z małżonkiem
    • ograniczone preferencje podatkowe

    Ryczałt od przychodów ewidencjonowanych

    Ryczałt to uproszczona forma opodatkowania, w której podatek płaci się od przychodu, a nie dochodu.

    Najważniejsze informacje:

    • stawki zależne od rodzaju działalności (od 2% do 17%)
    • brak możliwości odliczania kosztów uzyskania przychodu
    • prosta księgowość

    Kto najczęściej korzysta:

    • freelancerzy
    • małe firmy usługowe
    • branże o niskich kosztach działalności

    Karta podatkowa

    Karta podatkowa to jedna z najprostszych form rozliczeń, choć jej dostępność została znacząco ograniczona.

    Cechy:

    • stała kwota podatku niezależna od dochodu
    • brak obowiązku prowadzenia pełnej księgowości
    • bardzo uproszczone obowiązki administracyjne

    Ograniczenia:

    • dostępna tylko dla wybranych działalności
    • brak możliwości nowych zgłoszeń w większości przypadków

    VAT i CIT

    Podatki VAT i CIT dotyczą głównie przedsiębiorstw oraz spółek.

    VAT:

    • podstawowa stawka 23%
    • obniżone stawki 8% i 5% dla wybranych towarów i usług
    • obowiązek rejestracji po przekroczeniu limitu obrotów

    CIT:

    • podatek dla osób prawnych
    • standardowa stawka 19%
    • preferencyjna stawka 9% dla małych podatników

    Rozliczenia elektroniczne i e-Urząd Skarbowy

    W 2026 roku dominującą formą kontaktu z fiskusem są rozliczenia elektroniczne.

    Najważniejsze zmiany i trendy:

    • obowiązkowe e-deklaracje dla większości podatników
    • rozwój systemu e-Urząd Skarbowy
    • automatyczne wstępne rozliczenia PIT

    Korzyści:

    • szybsza obsługa deklaracji
    • mniejsza liczba błędów
    • łatwy dostęp do historii rozliczeń

    Podsumowanie

    Formy rozliczeń z urzędem skarbowym w 2026 roku są zróżnicowane i dostosowane do różnych typów podatników. Wybór odpowiedniego modelu – od skali podatkowej, przez liniowy, aż po ryczałt – powinien być poprzedzony analizą dochodów, kosztów i planów biznesowych.

    Ostatecznie to nie tylko kwestia formalna, ale strategiczna decyzja finansowa, która może znacząco wpłynąć na rentowność działalności.

  • NIP w Polsce – czym jest i jak go uzyskać?

    NIP w Polsce – czym jest i jak go uzyskać?

    Czym jest NIP w Polsce?

    Numer Identyfikacji Podatkowej (NIP) to unikalny numer przyznawany podmiotom gospodarczym oraz osobom fizycznym, które prowadzą działalność gospodarczą w Polsce. Służy do identyfikacji podatkowej i jest niezbędny w kontaktach z urzędami skarbowymi, ZUS oraz w wielu innych formalnościach.

    Kto musi posiadać NIP?

    NIP w Polsce jest wymagany dla:

    • Przedsiębiorców prowadzących jednoosobową działalność gospodarczą,
    • Spółek prawa handlowego, takich jak spółki z o.o., spółki akcyjne, itp.,
    • Osób fizycznych, które występują jako płatnicy VAT, ZUS lub akcyzy,
    • Podmiotów zagranicznych prowadzących działalność na terenie Polski.

    Osoby fizyczne, które nie prowadzą działalności gospodarczej i nie są płatnikami VAT, korzystają zazwyczaj z numeru PESEL zamiast NIP.

    Jak uzyskać NIP w Polsce?

    Proces uzyskania NIP zależy od rodzaju podmiotu:

    Dla osób fizycznych prowadzących działalność gospodarczą

    Wniosek o NIP składa się automatycznie przy rejestracji działalności gospodarczej w systemie CEIDG.

    NIP zostaje nadany przez urząd skarbowy po zgłoszeniu rozpoczęcia działalności.

    Dla spółek

    Rejestracja NIP następuje równocześnie z wpisem spółki do Krajowego Rejestru Sądowego (KRS).

    Wniosek składany jest za pomocą formularza NIP-8, który należy uzupełnić po rejestracji spółki w KRS.

    Dla podmiotów zagranicznych

    Zagraniczne firmy prowadzące działalność na terenie Polski muszą złożyć wniosek na formularzu NIP-2 w odpowiednim urzędzie skarbowym.

    Gdzie sprawdzić NIP?

    NIP w Polsce można zweryfikować na kilka sposobów:

    • Wykaz podatników VAT (tzw. biała lista VAT) – pozwala zweryfikować, czy podmiot jest zarejestrowanym płatnikiem VAT.
    • Baza CEIDG – umożliwia wyszukanie przedsiębiorców prowadzących jednoosobową działalność gospodarczą.
    • Baza KRS – służy do sprawdzenia numerów NIP spółek.

    Czy NIP może ulec zmianie?

    NIP jest przypisany na stałe do danego podmiotu, jednak w przypadku niektórych zmian, takich jak przekształcenie działalności jednoosobowej w spółkę, może być konieczne nadanie nowego numeru.

    Jakie są konsekwencje braku NIP?

    Brak NIP w Polsce może skutkować:

    • Utrudnieniami w prowadzeniu działalności gospodarczej, np. w kontaktach z kontrahentami i urzędami,
    • Problemami w rozliczeniach podatkowych,
    • Brakiem możliwości wystawiania faktur.

    Numer Identyfikacji Podatkowej (NIP) odgrywa istotną rolę w funkcjonowaniu przedsiębiorstw i osób fizycznych prowadzących działalność w Polsce. Jego prawidłowe uzyskanie, użycie i aktualizacja są niezbędne do prawidłowego prowadzenia biznesu i uniknięcia komplikacji prawno-podatkowych. Dla osób rozpoczynających działalność lub planujących założenie spółki, znajomość zasad związanych z NIP to podstawa.