Kategoria: Rachunkowość

  • Wizualizacja pliku XML faktury w KSeF – jak programy zamieniają kod na czytelny PDF z kodem QR?

    Wizualizacja pliku XML faktury w KSeF – jak programy zamieniają kod na czytelny PDF z kodem QR?

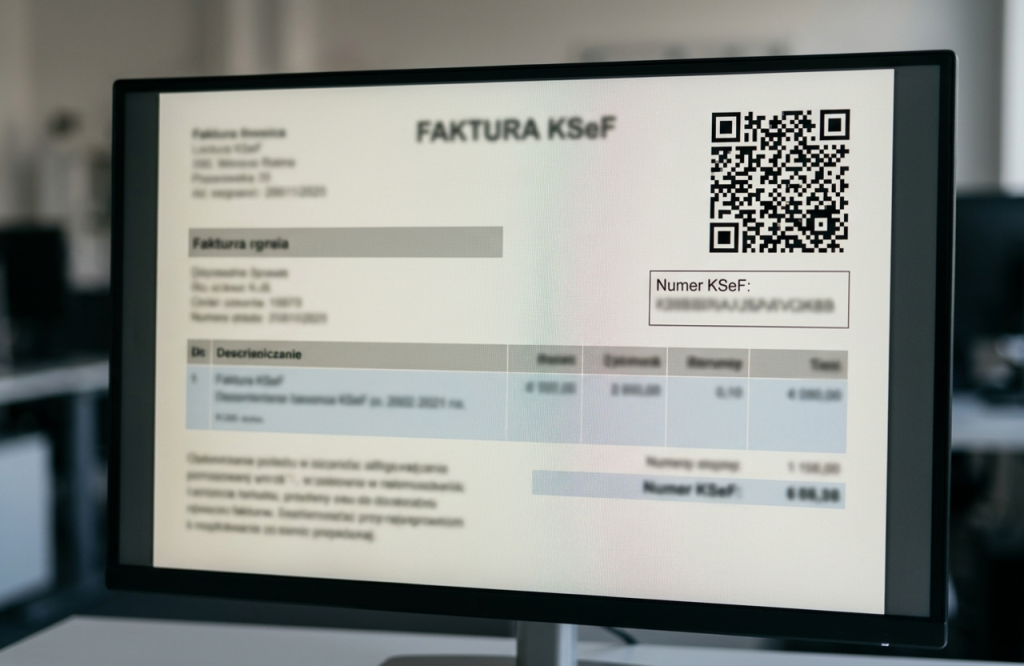
    Krajowy System e-Faktur (KSeF) zmienia sposób wystawiania, przesyłania i odbierania faktur w polskich przedsiębiorstwach. Dokument, który trafia do systemu, nie jest tradycyjnym plikiem PDF, lecz ustrukturyzowanym plikiem XML, zawierającym dane zapisane według określonego schematu. Dla przedsiębiorcy, księgowego czy kontrahenta taka forma nie zawsze jest wygodna do codziennego przeglądania. Dlatego istotną rolę odgrywa wizualizacja faktury KSeF, czyli przekształcenie danych XML w czytelny dokument PDF, często uzupełniony o kod QR.

    Jak działa ten mechanizm? Czy PDF jest oryginalną fakturą, czy jedynie jej graficzną prezentacją? Jaką funkcję pełni kod QR i na co zwrócić uwagę, wybierając program do wizualizacji dokumentów? Wyjaśniamy najważniejsze kwestie.

    O czym jest artykuł? Najważniejsze informacje

    Wizualizacja faktury XML w KSeF pozwala przedstawić dane zapisane w ustrukturyzowanym formacie w postaci dokumentu zbliżonego wyglądem do tradycyjnej faktury. W artykule omawiamy:

    • czym jest faktura XML i dlaczego KSeF wykorzystuje format ustrukturyzowany;
    • jak programy księgowe i finansowe generują czytelne pliki PDF;
    • jakie informacje powinny znaleźć się na wizualizacji faktury;
    • dlaczego kod QR jest ważny w obiegu dokumentów;
    • czym różni się faktura XML od jej wizualizacji PDF;
    • jak wybrać oprogramowanie do obsługi i prezentowania faktur KSeF.

    Spis treści

    Czym jest plik XML faktury w KSeF?

    XML (Extensible Markup Language) to format zapisu danych, który umożliwia ich uporządkowanie i automatyczne odczytywanie przez systemy informatyczne. W KSeF faktura nie jest przede wszystkim obrazem dokumentu, lecz zestawem odpowiednio opisanych informacji. Obejmują one między innymi dane sprzedawcy i nabywcy, pozycje sprzedaży, wartości netto i brutto, stawki VAT, kwoty podatku oraz informacje dotyczące płatności.

    Dokument musi odpowiadać strukturze logicznej określonej przez Ministerstwo Finansów. W 2026 roku istotnym elementem tego rozwiązania jest struktura FA(3), która zastąpiła wcześniejszą FA(2) w docelowym modelu wystawiania faktur ustrukturyzowanych. Schemat określa, jakie pola mogą występować w dokumencie i w jaki sposób należy zapisywać poszczególne wartości.

    Takie podejście zapewnia standaryzację danych i ułatwia ich automatyczne przetwarzanie. Program księgowy może odczytać informacje z faktury bez konieczności ręcznego przepisywania kwot, numerów NIP czy nazw towarów.

    XML ma jednak jedną wadę z perspektywy użytkownika biznesowego: nie przypomina klasycznej faktury. Bez odpowiedniego narzędzia jego zawartość może być trudna do szybkiego przeanalizowania. Właśnie dlatego powstały funkcje wizualizacji.

    Jak program zamienia XML na czytelny PDF?

    Proces wizualizacji polega na odczytaniu danych z pliku XML, przyporządkowaniu ich do odpowiednich elementów graficznych i wygenerowaniu dokumentu, który można wygodnie przeglądać, drukować lub przekazywać kontrahentowi.

    W praktyce program wykonuje kilka operacji:

    • Odczytuje strukturę XML – identyfikuje pola dokumentu, dane stron transakcji, wartości i informacje podatkowe.
    • Interpretuje zawartość – przyporządkowuje poszczególne dane do odpowiednich kategorii faktury.
    • Buduje układ dokumentu – rozmieszcza informacje w sekcjach, tabelach i zestawieniach.
    • Generuje plik PDF – tworzy czytelną prezentację danych, uwzględniającą m.in. numer faktury, daty, kwoty i pozycje sprzedaży.
    • Dodaje oznaczenia identyfikacyjne – w zależności od rodzaju dokumentu i zastosowanego rozwiązania może umieścić na nim kod QR oraz informacje dotyczące KSeF.

    Ważne jest, że program nie powinien dowolnie zmieniać danych źródłowych. Wizualizacja ma wiernie odzwierciedlać informacje zapisane w XML. Jeżeli oprogramowanie błędnie interpretuje pola lub pomija dodatkowe dane, użytkownik może otrzymać dokument niepełny albo wprowadzający w błąd.

    Dlatego jakość mechanizmu wizualizacji ma znaczenie nie tylko estetyczne, ale również operacyjne i księgowe.

    Jakie informacje zawiera wizualizacja faktury?

    Prawidłowo przygotowany PDF powinien przedstawiać dane pozwalające szybko zidentyfikować transakcję i zweryfikować jej podstawowe parametry. Układ dokumentu może różnić się w zależności od producenta oprogramowania, jednak powinien zachowywać zgodność z danymi zapisanymi w strukturze XML.

    Najczęściej wizualizacja obejmuje:

    • dane identyfikacyjne sprzedawcy i nabywcy, w tym numery NIP;
    • numer faktury i datę jej wystawienia;
    • datę dokonania lub zakończenia dostawy, jeśli jest wymagana;
    • nazwy towarów i usług oraz ich ilości;
    • ceny jednostkowe i wartości poszczególnych pozycji;
    • stawki i kwoty podatku VAT;
    • sumę należności netto i brutto;
    • informacje o terminie i sposobie płatności, jeżeli zostały ujęte w dokumencie;
    • dodatkowe adnotacje i dane wymagane dla konkretnego rodzaju transakcji.

    Nie każda faktura musi wyglądać identycznie. Struktura FA(3) przewiduje różne pola i możliwości prezentacji informacji zależnie od charakteru transakcji. Oprogramowanie powinno więc uwzględniać także mniej typowe przypadki, zamiast ograniczać się do prostego szablonu standardowej faktury sprzedażowej.

    Kod QR na fakturze KSeF – do czego służy?

    Kod QR jest ważnym elementem rozwiązań wspierających weryfikację faktur w KSeF. Umożliwia szybkie przejście do informacji pozwalających potwierdzić pochodzenie i status dokumentu, bez konieczności ręcznego wyszukiwania wszystkich danych.

    Warto jednak rozróżnić funkcje kodów QR. W zależności od sytuacji i rodzaju dokumentu KSeF wykorzystuje mechanizmy oznaczania umożliwiające weryfikację faktury oraz dostęp do informacji związanych z jej obsługą. W przypadku faktury udostępnianej poza systemem kod QR może być istotnym elementem jej identyfikacji.

    Sam wygląd kodu nie przesądza o autentyczności dokumentu. Znaczenie ma możliwość prawidłowego odczytania zawartych w nim informacji i zweryfikowania ich w odpowiednim środowisku.

    Dla przedsiębiorcy oznacza to przede wszystkim większą wygodę w obiegu dokumentów. Kontrahent może zeskanować kod smartfonem i przejść do procesu weryfikacji, zamiast samodzielnie wpisywać identyfikatory faktury.

    Czy PDF z KSeF jest oryginalną fakturą?

    To jedno z najważniejszych pytań związanych z wizualizacją. Odpowiedź jest jednoznaczna: standardowy PDF wygenerowany z XML nie zastępuje faktury ustrukturyzowanej przesłanej i przyjętej przez KSeF.

    Oryginałem w systemie jest faktura ustrukturyzowana w postaci elektronicznej, której przydzielono numer KSeF. PDF stanowi natomiast jej czytelną prezentację, przygotowaną na potrzeby użytkownika. Może być przydatny w komunikacji z kontrahentem, wewnętrznym obiegu dokumentów czy archiwizacji pomocniczej.

    Nie należy zatem utożsamiać wydruku lub wizualizacji z dokumentem źródłowym. W przypadku rozbieżności podstawowe znaczenie mają dane faktury zapisane w KSeF, a nie wygląd jej graficznej prezentacji.

    Warto również pamiętać, że samo wygenerowanie PDF nie oznacza wystawienia faktury w KSeF. Dokument musi przejść właściwy proces przesłania i uzyskania potwierdzenia przyjęcia przez system.

    Jak wybrać program do wizualizacji faktur?
    Wybór oprogramowania powinien uwzględniać nie tylko możliwość wygenerowania pliku PDF. Równie ważne są zgodność z aktualną strukturą logiczną, poprawność interpretacji danych oraz bezpieczeństwo przetwarzanych informacji.

    Przedsiębiorca powinien zwrócić uwagę na kilka funkcjonalności:

    • Obsługa aktualnej struktury FA(3) – program powinien prawidłowo odczytywać dokumenty zgodne z obowiązującym schematem.
    • Automatyczne generowanie PDF – bez konieczności ręcznego kopiowania danych i przygotowywania szablonów.
    • Obsługa kodów QR – z uwzględnieniem aktualnych zasad identyfikacji i weryfikacji dokumentów.
    • Czytelność prezentacji – faktura powinna być zrozumiała również dla osób, które nie pracują na co dzień z systemami księgowymi.
    • Integracja z systemami finansowymi – automatyczny przepływ dokumentów ogranicza liczbę ręcznych operacji.
    • Bezpieczeństwo i kontrola dostępu – szczególnie istotne przy przetwarzaniu danych finansowych i handlowych.

    Istotna jest również obsługa wyjątków, korekt i dokumentów zawierających rozbudowane dane dodatkowe. Wdrożenie warto poprzedzić testami na różnych typach faktur, aby sprawdzić, czy wizualizacja nie pomija żadnych istotnych informacji.

    Dlaczego poprawna wizualizacja ma znaczenie dla firmy?

    Wprowadzenie KSeF oznacza zmianę nie tylko sposobu przesyłania faktur, ale również codziennej pracy działów księgowości, finansów i sprzedaży. W tradycyjnym obiegu użytkownicy najczęściej otrzymywali dokument w formacie PDF. W modelu ustrukturyzowanym podstawą stają się dane XML, które wymagają odpowiedniego przetworzenia.

    Wizualizacja pozwala połączyć zalety automatyzacji z wygodą tradycyjnego dokumentu. Pracownik może szybko sprawdzić wartość faktury, dane kontrahenta czy szczegóły transakcji, a system finansowy jednocześnie korzysta z uporządkowanych danych źródłowych.

    Dobrze zaprojektowany mechanizm wizualizacji może ograniczyć ręczne przepisywanie informacji, ułatwić kontrolę dokumentów i usprawnić komunikację między firmą a jej kontrahentami. Nie zastępuje jednak weryfikacji poprawności danych ani obowiązków związanych z obsługą KSeF.

    XML, PDF i QR – trzy elementy jednego procesu

    Wizualizacja faktury XML w KSeF nie jest jedynie zmianą formatu pliku. To istotny element dostosowania przedsiębiorstw do cyfrowego obiegu dokumentów. XML zapewnia uporządkowaną strukturę danych, PDF ułatwia ich odczytywanie przez człowieka, a kod QR wspiera identyfikację i weryfikację dokumentu.

    W 2026 roku przedsiębiorcy powinni zwracać szczególną uwagę na zgodność oprogramowania z aktualnymi wymaganiami KSeF, w tym strukturą FA(3), oraz na prawidłowe generowanie wizualizacji. Wybór odpowiedniego narzędzia może przełożyć się na sprawniejszą pracę księgowości, większą kontrolę nad dokumentacją i mniejsze ryzyko błędów w codziennych procesach finansowych.
  • Koszty dostosowania i modułów „KSeF-ready” (wymuszone płatne aktualizacje przez producentów software’u).

    Koszty dostosowania i modułów „KSeF-ready” (wymuszone płatne aktualizacje przez producentów software’u).

    KSeF-ready nie zawsze oznacza gotowość bez dodatkowych opłat. Przedsiębiorcy muszą przygotować się na nowe wydatki

    Obowiązkowy Krajowy System e-Faktur zmienia nie tylko sposób wystawiania i odbierania dokumentów księgowych, ale również strukturę wydatków przedsiębiorstw. W 2026 r. przedsiębiorcy muszą uwzględnić w budżetach koszty dostosowania dotychczasowych systemów informatycznych, zakupu dodatkowych modułów, integracji oraz aktualizacji oprogramowania. Dla części firm oznacza to konieczność poniesienia wydatków, których wcześniej nie uwzględniały w kosztach prowadzenia działalności.

    Szczególne znaczenie ma polityka producentów programów księgowych i sprzedażowych. Określenie KSeF-ready coraz częściej pojawia się w ofertach dostawców, jednak sama deklaracja zgodności z systemem nie musi oznaczać, że wszystkie potrzebne funkcjonalności są dostępne w podstawowej cenie licencji.

    O czym warto pamiętać, analizując koszty KSeF w 2026 r.?

    • Obowiązkowa integracja z KSeF może wymagać aktualizacji dotychczasowego oprogramowania.
    • Niektórzy producenci oferują dodatkowe moduły, pakiety operacji i płatne usługi integracyjne.
    • Koszty mogą mieć charakter jednorazowy, miesięczny lub roczny.
    • Darmowy dostęp do KSeF nie oznacza bezpłatnego dostosowania wszystkich procesów w przedsiębiorstwie.

    Spis treści

    KSeF 2026 – obowiązek, który generuje nowe koszty

    Wprowadzenie obowiązkowego KSeF zostało rozłożone na etapy. Od 1 lutego 2026 r. systemem objęto największe przedsiębiorstwa, których wartość sprzedaży wraz z VAT przekroczyła w 2024 r. 200 mln zł. Od 1 kwietnia 2026 r. obowiązek wystawiania faktur w KSeF objął pozostałych przedsiębiorców, z wyjątkiem najmniejszych podatników korzystających z czasowego odroczenia.

    Firmy, których miesięczna wartość sprzedaży dokumentowanej fakturami nie przekracza 10 tys. zł brutto, mogą korzystać z okresu przejściowego do końca 2026 r. Od 1 stycznia 2027 r. również one zostaną objęte obowiązkiem.

    Dla przedsiębiorstw oznacza to konieczność dostosowania systemów finansowo-księgowych, handlowych i magazynowych. Samo wystawianie faktury przestaje być wyłącznie operacją wykonywaną w programie księgowym. Dokument musi zostać prawidłowo przygotowany, przesłany do systemu i uzyskać odpowiedni status.

    To właśnie na tym etapie pojawiają się dodatkowe potrzeby technologiczne. Firmy muszą sprawdzić, czy dotychczasowe rozwiązania obsługują aktualną strukturę faktury, komunikację z API KSeF 2.0, pobieranie dokumentów zakupowych oraz zarządzanie uprawnieniami.

    Aktualizacje oprogramowania – kto zapłaci za dostosowanie do KSeF?

    Jednym z najważniejszych zagadnień finansowych związanych z wdrożeniem KSeF jest sposób rozliczania aktualizacji przez producentów oprogramowania. Przedsiębiorcy, którzy przez lata korzystali z określonych licencji, mogą stanąć przed koniecznością przejścia na nowszą wersję programu albo wykupienia dodatkowego pakietu.

    Nie oznacza to jednak, że każda aktualizacja związana z KSeF musi być dodatkowo płatna. Producenci stosują różne modele biznesowe. Część uwzględnia obsługę systemu w podstawowym abonamencie, inni oferują rozszerzone funkcjonalności w odrębnych pakietach.

    W praktyce należy rozróżnić kilka rodzajów wydatków:

    • aktualizację podstawowej wersji programu do wymagań KSeF 2.0;
    • zakup dodatkowego modułu umożliwiającego automatyczne wysyłanie i odbieranie faktur;
    • przedłużenie licencji lub pakietu aktualizacji;
    • opłaty za określoną liczbę operacji lub przetwarzanych dokumentów;
    • dodatkowe wsparcie techniczne i konfigurację integracji.

    Problem pojawia się szczególnie w przypadku przedsiębiorstw korzystających ze starszych licencji. Jeżeli producent uzależnia dostęp do nowych funkcjonalności od wykupienia kolejnego pakietu, firma musi uwzględnić taki wydatek w budżecie. Warto zatem sprawdzić, czy opłata dotyczy samej zgodności z przepisami, czy dodatkowych usług i automatyzacji.

    Moduły KSeF-ready i dodatkowe abonamenty. Ile kosztuje obsługa faktur?

    Rynek oprogramowania księgowego rozwija ofertę produktów określanych jako KSeF-ready. Pod tą nazwą kryją się zarówno podstawowe integracje z systemem Ministerstwa Finansów, jak i rozbudowane rozwiązania automatyzujące obieg dokumentów.

    Różnice w cennikach są znaczące. Przykładowo Symfonia oferuje pakiety KSeF Plus w cenach 690 zł, 1900 zł i 3400 zł netto rocznie. Różnią się one między innymi limitami operacji i zakresem dostępnych funkcji. W przypadku pakietu Basic limit wynosi do 2000 operacji, Standard obejmuje do 10 tys., a Optimum do 20 tys. operacji.

    Inny model rozliczeń stosują dostawcy rozwiązań wykorzystujących punkty za operacje. W przypadku programów InsERT wysłanie i odebranie dokumentu może oznaczać zużycie odrębnych punktów. Z kolei Comarch oferuje pakiety OCR i KSeF, których cena zależy między innymi od liczby przetwarzanych stron.

    Takie rozwiązania pokazują, że koszt korzystania z KSeF nie zawsze ogranicza się do jednego abonamentu. W przedsiębiorstwach generujących dużą liczbę dokumentów istotne stają się limity operacji, wielkość pakietów i opłaty za ich zwiększenie.

    Przed podpisaniem umowy warto zweryfikować:

    • liczbę faktur objętych abonamentem;
    • koszt przekroczenia miesięcznego lub rocznego limitu;
    • dostępność automatycznego pobierania faktur zakupowych;
    • cenę dodatkowych integracji i interfejsów API;
    • warunki przedłużania licencji i aktualizacji.

    Integracja i wdrożenie KSeF. Koszty wykraczają poza zakup licencji

    Wydatki na KSeF nie kończą się na zakupie programu. W przypadku większych przedsiębiorstw konieczne może być połączenie systemu fakturowania z oprogramowaniem ERP, magazynem, platformą sprzedażową czy systemem zarządzania zamówieniami.

    Takie wdrożenie wymaga analizy dotychczasowych procesów, konfiguracji uprawnień, przeprowadzenia testów i przeszkolenia pracowników. Dodatkowym wyzwaniem jest obsługa sytuacji nietypowych, takich jak faktury korygujące, dokumenty wystawiane w trybach awaryjnych czy rozbieżności pomiędzy danymi handlowymi i księgowymi.

    W przypadku małej firmy wystarczające może być skonfigurowanie podstawowego programu fakturowego. W dużej organizacji zakres prac jest znacznie szerszy. Koszty zależą od liczby systemów, poziomu automatyzacji, liczby użytkowników i stopnia skomplikowania procesów.

    Przedsiębiorcy powinni również uwzględnić wydatki na utrzymanie integracji. Aktualizacje interfejsów API, zmiany techniczne oraz konieczność dostosowania procedur mogą generować kolejne opłaty w przyszłości.

    Czy producenci oprogramowania wykorzystują obowiązek KSeF do zwiększania przychodów?

    Obowiązkowy KSeF tworzy dla producentów oprogramowania nowy, stabilny obszar popytu. Przedsiębiorcy nie mogą całkowicie zrezygnować z obsługi faktur elektronicznych, dlatego rozwiązania integrujące się z systemem stają się istotnym elementem infrastruktury biznesowej.

    Nie oznacza to automatycznie, że każda płatna aktualizacja jest próbą wykorzystania sytuacji rynkowej. Przygotowanie zgodnego rozwiązania wymaga pracy programistycznej, testowania, utrzymania infrastruktury i reagowania na zmiany techniczne.

    Jednocześnie obowiązkowy charakter systemu wzmacnia pozycję dostawców. Firma, która korzysta z określonego programu od wielu lat, nie zawsze może łatwo zmienić dostawcę. Migracja danych, szkolenie pracowników i ponowna integracja systemów mogą okazać się droższe niż wykupienie dodatkowego pakietu.

    Z perspektywy przedsiębiorcy istotne jest więc nie tylko porównanie cen, ale również analiza warunków licencyjnych. Szczególną uwagę należy zwrócić na możliwość korzystania z programu po zakończeniu abonamentu, dostęp do archiwalnych danych i warunki eksportowania dokumentacji.

    Jak przedsiębiorcy mogą ograniczyć wydatki na KSeF?

    Rosnące znaczenie kosztów technologicznych sprawia, że firmy powinny traktować KSeF jako element długoterminowego planowania finansowego. Najważniejsze jest oddzielenie funkcji niezbędnych do realizacji obowiązków ustawowych od usług dodatkowych, które mają przede wszystkim usprawniać pracę przedsiębiorstwa.

    Warto pamiętać, że Ministerstwo Finansów udostępnia bezpłatne narzędzia, w tym Aplikację Podatnika KSeF. Oznacza to, że przedsiębiorca nie musi kupować komercyjnego programu wyłącznie po to, aby wystawiać faktury w systemie.

    Przed podjęciem decyzji o zakupie warto:

    • sprawdzić, czy obecna licencja obejmuje aktualizację do KSeF 2.0;
    • porównać całkowity koszt abonamentu z ceną alternatywnych rozwiązań;
    • przeanalizować rzeczywiste zapotrzebowanie na liczbę operacji;
    • zweryfikować warunki rezygnacji z usług i przenoszenia danych;
    • ocenić, czy dodatkowe moduły rzeczywiście ograniczą koszty pracy.

    KSeF-ready staje się nie tylko technicznym wymogiem, ale również kategorią kosztową, która będzie wpływać na konkurencyjność przedsiębiorstw. W 2026 r. najważniejszym wyzwaniem nie jest już samo uruchomienie integracji, lecz znalezienie rozwiązania, które zapewni zgodność z przepisami bez nieuzasadnionego zwiększania stałych wydatków. Dla firm oznacza to konieczność dokładniejszej kontroli umów licencyjnych i polityki cenowej dostawców. W kolejnych latach o atrakcyjności oprogramowania może decydować nie tylko jego funkcjonalność, ale przede wszystkim całkowity koszt utrzymania.

  • Pliki JPK_CIT (nowy obowiązek raportowania ksiąg rachunkowych) – wymogi nakładane na systemy finansowe.

    Pliki JPK_CIT (nowy obowiązek raportowania ksiąg rachunkowych) – wymogi nakładane na systemy finansowe.

    JPK_CIT to nie jest kolejny zwykły plik eksportowany z programu księgowego. Dla firm prowadzących pełną księgowość oznacza konieczność dostosowania sposobu gromadzenia, oznaczania i przetwarzania danych finansowych do wymogów administracji skarbowej. W 2026 r. obowiązek raportowania ksiąg rachunkowych wszedł w praktyczną fazę, a przedsiębiorcy muszą zweryfikować, czy ich systemy finansowo-księgowe są gotowe nie tylko do wygenerowania pliku, ale również do dostarczenia danych w wymaganej strukturze.

    Warto przy tym pamiętać, że określenie „JPK_CIT” jest określeniem używanym w praktyce. W ramach JPK dla podatków dochodowych funkcjonuje m.in. struktura JPK_KR_PD, obejmująca księgi rachunkowe, oraz JPK_ST_KR, dotycząca ewidencji środków trwałych i wartości niematerialnych i prawnych.

    Czytaj więcej:

    • kto w 2026 r. musi raportować księgi rachunkowe w JPK,
    • jakie dane powinien obsługiwać system finansowo-księgowy,
    • dlaczego samo wygenerowanie pliku XML nie oznacza jeszcze gotowości firmy,
    • jakie znaczenie mają znaczniki kont księgowych,
    • jak system powinien identyfikować kontrahentów i zapisy księgowe,
    • dlaczego jakość danych w ERP staje się równie ważna jak sama księgowość.

    Spis treści

    JPK_CIT w 2026 roku – obowiązek, który zmienia pracę księgowości

    Raportowanie ksiąg rachunkowych w ramach JPK dla podatków dochodowych zostało wprowadzone etapami. Pierwsza grupa objęła podatników CIT i spółki niebędące osobami prawnymi, których przychody w poprzednim roku podatkowym lub obrotowym przekroczyły równowartość 50 mln euro, a także podatkowe grupy kapitałowe. Pierwsze pliki JPK_KR_PD dotyczą roku obrotowego rozpoczynającego się po 31 grudnia 2024 r.

    Kolejne etapy rozszerzają obowiązek. Dla roku rozpoczynającego się po 31 grudnia 2025 r. obejmuje on m.in. pozostałych podatników CIT oraz podatników PIT, PPE i PPL zobowiązanych do składania JPK_V7M. Następna grupa, związana z rokiem rozpoczynającym się po 31 grudnia 2026 r., obejmie pozostałych podatników, w tym podmioty rozliczające VAT kwartalnie.

    W praktyce oznacza to, że przedsiębiorstwo nie powinno traktować JPK_CIT jako jednorazowego projektu wykonywanego dopiero po zakończeniu roku.

    • dane muszą być prawidłowo gromadzone już na etapie księgowania,
    • system musi umożliwiać identyfikację zapisów i kont,
    • konieczne jest odpowiednie oznaczanie danych podatkowych,
    • eksport powinien odpowiadać obowiązującej strukturze logicznej,
    • firma musi zapewnić możliwość technicznej walidacji i wysyłki pliku.

    Od 1 lipca 2026 r. obowiązują również przepisy wydłużające termin przekazywania ksiąg rachunkowych w CIT do końca siódmego miesiąca po zakończeniu roku podatkowego lub obrotowego.

    System finansowy musi dziś „rozumieć” podatki

    Największym wyzwaniem JPK_CIT nie jest sam format pliku. Problemem jest jakość danych, z których plik ma powstać.

    System finansowo-księgowy musi bowiem przechowywać informacje w sposób pozwalający później odtworzyć wymagane elementy JPK_KR_PD. Oznacza to, że producent oprogramowania musi uwzględnić nie tylko klasyczne funkcje księgowe, lecz również mechanizmy mapowania danych na strukturę podatkową.

    W szczególności znaczenia nabierają:

    • plan kont i jego odpowiednie oznaczenie,
    • dane kontrahentów,
    • numery identyfikacyjne,
    • chronologia zapisów,
    • powiązanie dokumentu z zapisem księgowym,
    • dane dotyczące podatkowego i bilansowego charakteru operacji,
    • możliwość wygenerowania kompletnego zestawienia za cały rok.

    Ministerstwo Finansów wskazuje wprost, że przekazywany JPK_KR_PD powinien odzwierciedlać treść prowadzonych ksiąg za raportowany okres. Plik składany jest za cały rok podatkowy lub obrotowy, a nie za wybrany fragment ksiąg.

    To fundamentalna zmiana z punktu widzenia systemów IT. Oprogramowanie nie może być już wyłącznie elektronicznym odpowiednikiem księgi rachunkowej. Staje się jednym z elementów infrastruktury zapewniającej zgodność podatkową.

    JPK_KR_PD: jakie dane trzeba przekazać fiskusowi?

    Struktura JPK_KR_PD obejmuje szereg elementów, które pozwalają organom podatkowym analizować dane księgowe na znacznie bardziej szczegółowym poziomie. W strukturze znajdują się m.in. dane podmiotu, kontrahentów, zestawienie obrotów i sald, dziennik, zapisy na kontach oraz informacje dotyczące rozliczenia podatku dochodowego.

    Dla systemów finansowych oznacza to konieczność zapewnienia odpowiedniej granularności danych. Nie wystarczy więc, że program potrafi wygenerować bilans czy rachunek zysków i strat. Musi również zachować informacje umożliwiające stworzenie wymaganych sekcji JPK.

    Szczególnego znaczenia nabiera dziennik księgowy. Ministerstwo Finansów wskazuje, że zapisy powinny umożliwiać odtworzenie chronologii zdarzeń oraz zapewniać ślad rewizyjny. Przy księgach prowadzonych komputerowo zapis powinien posiadać automatycznie nadany numer pozycji w dzienniku.

    Wymóg ten może mieć konsekwencje dla starszych systemów, rozwiązań własnych oraz przedsiębiorstw korzystających z kilku niezintegrowanych aplikacji.

    Znaczniki kont – niewidoczny problem, który może stać się kosztowny

    Jednym z najbardziej wymagających elementów przygotowania do JPK_KR_PD są znaczniki kont księgowych. Ich zadaniem jest powiązanie kont stosowanych przez przedsiębiorstwo z kategoriami wymaganymi w strukturze JPK.

    To oznacza, że samo posiadanie prawidłowego planu kont nie zawsze wystarczy. Trzeba jeszcze ustalić, jak poszczególne konta odpowiadają słownikom znaczników przewidzianym w przepisach.

    Ministerstwo Finansów podkreśla, że oznaczenia powinny być stosowane możliwie szeroko, zgodnie z treścią ekonomiczną kont. Dotyczy to również relacji pomiędzy kontami syntetycznymi i analitycznymi.

    Dla przedsiębiorstwa oznacza to konieczność wykonania analizy planu kont:

    • które konta posiadają odpowiednie znaczniki,
    • czy zastosowane oznaczenia odpowiadają rzeczywistej treści ekonomicznej,
    • czy system pozwala przypisać znacznik do właściwego poziomu konta,
    • czy możliwe jest utrzymanie tych informacji w kolejnych okresach,
    • czy zmiana planu kont nie spowoduje problemów z raportowaniem.

    To jeden z powodów, dla których wdrożenie JPK_CIT powinno angażować nie tylko księgowość, lecz także osoby odpowiedzialne za ERP, controlling, podatki i bezpieczeństwo danych.

    Kontrahenci, NIP i ślad rewizyjny – system musi zapewniać spójność danych

    Kolejnym wyzwaniem jest identyfikacja kontrahentów. W JPK_KR_PD system musi posługiwać się unikalnym identyfikatorem kontrahenta, pozwalającym jednoznacznie powiązać dane z zapisami księgowymi. W określonych przypadkach raportowany jest również kraj nadania identyfikatora podatkowego oraz NIP.

    Ma to znaczenie zwłaszcza w dużych organizacjach, gdzie dane kontrahentów mogą pochodzić z wielu systemów.

    Problem pojawia się również przy zmianie danych kontrahenta w ciągu roku. Resort finansów wyjaśnia, że należy uwzględnić wszystkie zestawy danych, które wystąpiły w raportowanym okresie, a identyfikatory muszą pozwalać na prawidłowe powiązanie danych.

    Dlatego system finansowy powinien gwarantować:

    • unikalność identyfikatorów kontrahentów,
    • kontrolę poprawności danych podatkowych,
    • historię zmian,
    • spójność danych pomiędzy modułami,
    • możliwość powiązania kontrahenta z konkretnym zapisem księgowym.

    W efekcie JPK_CIT staje się również testem jakości bazy danych przedsiębiorstwa.

    JPK_CIT a ERP – integracja przestaje być opcją

    W większych organizacjach księgowość rzadko działa w jednym systemie. Dane mogą trafiać do ERP z systemów sprzedażowych, magazynowych, kadrowo-płacowych, bankowych czy platform zakupowych.

    JPK_CIT pokazuje słabość takiego modelu, jeżeli poszczególne systemy nie zapewniają spójności danych.

    System ERP powinien więc umożliwiać nie tylko księgowanie operacji, ale również ich późniejsze odtworzenie i odpowiednie sklasyfikowanie. Konieczne stają się mechanizmy kontroli jakości danych oraz walidacji przed wygenerowaniem pliku.

    Ministerstwo Finansów publikuje aktualne struktury logiczne, specyfikacje techniczne oraz materiały dotyczące JPK_PD. We wrześniu 2026 r. opublikowano również wersję 5.6.0 specyfikacji interfejsów usług JPK.

    Dla firm oznacza to jeszcze jeden obowiązek: oprogramowanie musi być aktualizowane nie tylko ze względów funkcjonalnych, lecz także regulacyjnych.

    Czy można przygotować JPK_CIT poza systemem księgowym?

    Technicznie przedsiębiorca może korzystać z narzędzi udostępnianych przez administrację skarbową. Ministerstwo Finansów wskazuje możliwość wykorzystania m.in. aplikacji Klient JPK WEB, a pliki mogą być również tworzone i wysyłane bezpośrednio z programu księgowego, jeżeli posiada on odpowiednią funkcję.

    Nie oznacza to jednak, że zewnętrzne narzędzie rozwiązuje problem przygotowania danych.

    Jeżeli system finansowo-księgowy nie gromadzi informacji wymaganych w strukturze JPK_KR_PD, przedsiębiorstwo może stanąć przed koniecznością dodatkowego przetwarzania danych. W przypadku dużych ksiąg rachunkowych ręczne przygotowywanie takich informacji jest rozwiązaniem trudnym do obrony organizacyjnie i zwiększającym ryzyko błędów.

    Dlatego właściwe pytanie nie brzmi: „czy mój program potrafi wygenerować JPK?”, ale raczej: „czy moje systemy od początku rejestrują dane w sposób pozwalający wygenerować prawidłowy JPK?”

    2026 rok jest testem dla jakości danych finansowych

    JPK_CIT zmienia podejście do cyfryzacji księgowości. Do tej pory przedsiębiorca mógł traktować system finansowy przede wszystkim jako narzędzie do prowadzenia ksiąg, przygotowania deklaracji i sprawozdań. Teraz system musi również dostarczać dane w ściśle określonej strukturze, z odpowiednim poziomem szczegółowości i możliwością ich jednoznacznego powiązania.

    W 2026 r. szczególnie istotne jest zatem przeprowadzenie audytu gotowości systemu:

    • sprawdzenie wersji oprogramowania i obsługiwanej struktury JPK_KR_PD,
    • przegląd planu kont i znaczników,
    • kontrola danych kontrahentów,
    • weryfikacja numeracji i śladu rewizyjnego,
    • sprawdzenie źródeł danych zintegrowanych z ERP,
    • wykonanie testowego eksportu i walidacji,
    • ustalenie odpowiedzialności za przygotowanie i podpisanie pliku.

    JPK_CIT nie powinien być projektem realizowanym w ostatnim tygodniu przed terminem. To proces, który zaczyna się w momencie powstania zapisu księgowego.

    Dla zarządów i dyrektorów finansowych najważniejszy wniosek jest więc prosty: nowy obowiązek raportowania ksiąg rachunkowych jest jednocześnie obowiązkiem uporządkowania danych finansowych. Firmy, które mają nowoczesny ERP, spójny plan kont i dobrze zarządzane dane podstawowe, mogą przejść przez proces znacznie sprawniej. Te, które nadal opierają księgowość na wielu niepołączonych systemach i ręcznych korektach, powinny potraktować JPK_CIT jako sygnał do modernizacji całego środowiska finansowego.

    JPK_CIT nie jest bowiem wyłącznie nowym plikiem dla fiskusa. To kolejny etap przechodzenia od księgowości opartej na dokumentach do księgowości opartej na danych.

  • Portale Klienta Biura Rachunkowego – aplikacje mobilne dla klienta, gdzie widzi on podatek do zapłaty i stan wprowadzonych dokumentów.

    Portale Klienta Biura Rachunkowego – aplikacje mobilne dla klienta, gdzie widzi on podatek do zapłaty i stan wprowadzonych dokumentów.

    Jeszcze niedawno przedsiębiorca, który chciał sprawdzić, czy księgowość zaksięgowała faktury, ile wynosi podatek albo czy wszystkie dokumenty trafiły do biura rachunkowego, najczęściej wysyłał wiadomość lub wykonywał telefon. W 2026 roku coraz częściej wystarczy smartfon i portal klienta biura rachunkowego.

    Cyfrowe portale dla klientów zmieniają model współpracy między przedsiębiorcą a księgowym. Dokumenty można przesyłać elektronicznie, sprawdzać ich status, otrzymywać informacje o podatkach do zapłaty, a w niektórych systemach także wystawiać faktury czy komunikować się z biurem. Rynek oferuje zarówno aplikacje mobilne, jak i rozwiązania działające przez przeglądarkę.

    Czytaj więcej…

    • czym jest portal klienta biura rachunkowego,
    • jakie informacje przedsiębiorca może sprawdzić w aplikacji,
    • jak wygląda kontrola dokumentów i ich statusów,
    • czy portal pokazuje podatek VAT, PIT i składki ZUS,
    • dlaczego aplikacja mobilna ogranicza liczbę telefonów do księgowości,
    • na co zwrócić uwagę przy wyborze rozwiązania dla biura rachunkowego.

    Spis treści

    Portal klienta biura rachunkowego – czym właściwie jest?

    Portal klienta biura rachunkowego to cyfrowe środowisko, w którym przedsiębiorca może kontaktować się z księgowością, przekazywać dokumenty oraz uzyskiwać dostęp do informacji związanych z obsługą księgową. W zależności od konkretnego rozwiązania portal może być dostępny przez przeglądarkę, aplikację na smartfon albo w obu formach.

    Najważniejsza zmiana polega na przeniesieniu części komunikacji z telefonu i poczty elektronicznej do jednego systemu. Przedsiębiorca nie musi pytać, czy faktura została już wprowadzona do ksiąg. Może sprawdzić jej status, jeżeli dane rozwiązanie udostępnia taką funkcję.

    Przykładowo Portal Biura umożliwia przesyłanie dokumentów w formie plików PDF lub zdjęć wykonanych smartfonem, a także śledzenie postępu prac. System może również informować klienta o terminach podatkowo-składkowych.

    W praktyce portal może obejmować:

    • przesyłanie faktur i innych dokumentów,
    • archiwum dokumentów,
    • informacje o statusie dokumentów,
    • raporty księgowe,
    • komunikację z biurem,
    • przypomnienia o terminach,
    • informacje o podatkach i składkach,
    • wystawianie faktur sprzedażowych.

    Zakres zależy jednak od konkretnego programu oraz od tego, jakie funkcje uruchomiło biuro rachunkowe.

    Podatek do zapłaty bez telefonu do księgowej

    Jedną z najbardziej praktycznych funkcji portalu klienta jest prezentowanie przedsiębiorcy informacji o zobowiązaniach podatkowych. Zamiast czekać na wiadomość od księgowej, użytkownik może zalogować się do systemu i sprawdzić dane przygotowane przez biuro.

    W zależności od programu może chodzić m.in. o podatek dochodowy, VAT czy składki ZUS. Przykładowo aplikacja PPmobile udostępnia klientom biur rachunkowych zestawienia podatkowe przygotowane przez biuro na podstawie danych znajdujących się w systemie księgowym. Aplikacja została zaktualizowana w lipcu 2026 r. i umożliwia także dostęp do dokumentów oraz informacji podatkowych z poziomu telefonu.

    Warto podkreślić istotną rzecz: portal klienta nie oznacza automatycznie, że aplikacja samodzielnie oblicza zobowiązanie podatkowe. W wielu rozwiązaniach kwoty są efektem pracy systemu księgowego i księgowego, a portal jest przede wszystkim miejscem ich prezentacji.

    Dla przedsiębiorcy oznacza to przede wszystkim:

    • szybszy dostęp do informacji,
    • możliwość sprawdzenia kwoty bez kontaktu z biurem,
    • dostęp do terminów z poziomu telefonu,
    • ograniczenie liczby wiadomości i telefonów,
    • większą przejrzystość współpracy z księgowością.

    Dokumenty pod kontrolą: przedsiębiorca widzi, co trafiło do księgowości

    Drugim filarem portalu klienta jest elektroniczny obieg dokumentów. To szczególnie istotne w firmach, w których każdego miesiąca pojawiają się dziesiątki lub setki faktur.

    Przedsiębiorca może przesłać dokument bezpośrednio z telefonu, np. wykonując zdjęcie faktury. Następnie dokument trafia do systemu i może zostać poddany odczytowi OCR oraz dalszemu procesowaniu przez biuro.

    Niektóre rozwiązania pozwalają również śledzić status dokumentu. Klient może zobaczyć, czy faktura została odebrana, jest w trakcie obsługi, została odrzucona albo wymaga dodatkowych informacji. Takie mechanizmy są już stosowane w portalach przeznaczonych do współpracy biur rachunkowych z przedsiębiorcami.

    To niewielka zmiana technologiczna, ale duża zmiana organizacyjna. Znika część niepewności związanej z pytaniem: „Czy księgowa dostała moją fakturę?”.

    Aplikacja mobilna zmienia codzienną pracę przedsiębiorcy

    Smartfon stał się dla wielu właścicieli firm podstawowym narzędziem do zarządzania przedsiębiorstwem. Dlatego aplikacja mobilna biura rachunkowego jest naturalnym rozwinięciem cyfryzacji księgowości.

    Najważniejszą korzyścią nie jest sama możliwość „posiadania aplikacji”. Liczy się dostęp do konkretnych informacji wtedy, kiedy przedsiębiorca ich potrzebuje.

    W zależności od systemu użytkownik może mieć w jednym miejscu dokumenty, informacje podatkowe, faktury sprzedażowe, komunikaty od księgowego i terminy płatności. Przykładowo rozwiązania dostępne na rynku pozwalają klientom przesyłać dokumenty, wystawiać faktury oraz korzystać z mobilnego dostępu do danych księgowych.

    Dla właściciela firmy oznacza to możliwość wykonania części czynności bez dostępu do komputera:

    • przesłanie zdjęcia faktury,
    • sprawdzenie statusu dokumentu,
    • odczyt informacji o podatku,
    • odebranie wiadomości od biura,
    • sprawdzenie raportu,
    • wystawienie faktury, jeśli system oferuje taką funkcję.

    Portal klienta a KSeF – dwa elementy tego samego procesu

    Rozwój portali klienta jest szczególnie istotny w okresie cyfryzacji fakturowania. KSeF zmienia sposób wystawiania i odbierania faktur, ale nie rozwiązuje wszystkich problemów związanych z organizacją pracy przedsiębiorcy i biura rachunkowego.

    Ministerstwo Finansów w materiałach dotyczących KSeF 2.0 wskazuje różne modele współpracy podatnika z biurem rachunkowym. W jednym z nich przedsiębiorca samodzielnie pobiera i weryfikuje faktury, a następnie przekazuje je do biura. W innych modelach część czynności może wykonywać biuro, zależnie od przyjętej organizacji i uprawnień.

    Portal klienta może więc stać się warstwą komunikacyjną pomiędzy przedsiębiorcą a księgowością. W jednym miejscu mogą spotkać się dokumenty pochodzące z KSeF, dokumenty spoza KSeF, informacje o ich statusie oraz dane przygotowane przez księgowość.

    Nie oznacza to jednak, że każdy portal działa identycznie. Przedsiębiorca powinien sprawdzić, czy konkretne rozwiązanie ma integrację z KSeF i jaki zakres danych może automatycznie pobierać.

    Co zyskuje biuro rachunkowe?

    Portal klienta nie jest wyłącznie udogodnieniem dla przedsiębiorcy. Dla biura rachunkowego może być narzędziem do uporządkowania całego procesu obsługi.

    Zamiast wielu wiadomości e-mail, telefonów i załączników biuro może otrzymywać dokumenty w jednym środowisku. Może też komunikować się z klientem przy konkretnym dokumencie oraz automatycznie przypominać o brakujących materiałach.

    Dostępne na rynku rozwiązania pokazują, że kierunek rozwoju obejmuje coraz szerszą integrację dokumentów, komunikacji, terminów i danych podatkowych. Niektóre systemy prezentują także klientowi kwoty podatków do zapłaty, a inne pozwalają na zarządzanie fakturami i dokumentami z poziomu aplikacji.

    Dla biura oznacza to potencjalnie:

    • mniej ręcznej komunikacji,
    • łatwiejszą kontrolę kompletności dokumentów,
    • szybsze przekazywanie informacji,
    • uporządkowaną historię kontaktu z klientem,
    • większą automatyzację przypomnień.

    Bezpieczeństwo i odpowiedzialność za dane

    Wprowadzenie aplikacji klienta nie może sprowadzać się wyłącznie do wygody. Portal przetwarza informacje finansowe i dokumenty przedsiębiorstwa, dlatego bezpieczeństwo powinno być jednym z podstawowych kryteriów wyboru.

    Biuro rachunkowe powinno zweryfikować m.in. sposób logowania, zarządzanie uprawnieniami, historię operacji, zasady przechowywania dokumentów oraz politykę dostawcy dotyczącą danych.

    Warto również rozdzielić dwie kwestie: aplikację biura rachunkowego oraz oficjalne narzędzia administracji publicznej. Przykładowo aplikacja e-Urząd Skarbowy jest rozwiązaniem Ministerstwa Finansów umożliwiającym m.in. składanie określonych deklaracji i odbieranie elektronicznej korespondencji. Komercyjny portal klienta biura rachunkowego pełni natomiast przede wszystkim funkcję organizacyjną i komunikacyjną.

    Czy portal klienta zastąpi kontakt z księgowym?

    Nie. Jego zadaniem jest przede wszystkim usprawnienie współpracy, a nie zastąpienie profesjonalnej obsługi księgowej.

    Przedsiębiorca może samodzielnie sprawdzić, czy dokument został przesłany, zobaczyć przygotowaną kwotę podatku albo odebrać komunikat od biura. Nie oznacza to jednak, że każdą decyzję podatkową powinien podejmować wyłącznie na podstawie informacji wyświetlonej w aplikacji.

    Największa wartość portalu pojawia się wtedy, gdy technologia porządkuje powtarzalne czynności, a księgowy pozostaje odpowiedzialny za merytoryczną obsługę w zakresie wynikającym z umowy i przyjętego modelu współpracy.

    W 2026 roku portal klienta biura rachunkowego staje się więc czymś więcej niż elektroniczną skrzynką na faktury. To coraz częściej cyfrowy pulpit przedsiębiorcy: miejsce, w którym może sprawdzić dokumenty, zobowiązania, terminy i komunikację z księgowością. Wraz z dalszą cyfryzacją fakturowania i rozwojem integracji z systemami księgowymi znaczenie takich rozwiązań będzie zależało przede wszystkim od jakości integracji, bezpieczeństwa oraz zakresu informacji udostępnianych klientowi.

  • Obowiązek prowadzenia ksiąg rachunkowych – kogo dotyczy?

    Obowiązek prowadzenia ksiąg rachunkowych – kogo dotyczy?

    Kiedy powstaje obowiązek prowadzenia ksiąg rachunkowych?

    Prowadzenie ksiąg rachunkowych jest jednym z najważniejszych obowiązków przedsiębiorstw w Polsce. Nie każda firma jest jednak zobowiązana do stosowania pełnej księgowości. Obowiązek ten dotyczy podmiotów, które spełniają określone kryteria, zgodnie z ustawą o rachunkowości.

    Przede wszystkim księgi rachunkowe muszą prowadzić:

    1. Spółki prawa handlowego – zarówno osobowe, jak i kapitałowe.
    2. Osoby fizyczne, spółki cywilne, jawne i partnerskie – pod warunkiem, że ich przychody netto za poprzedni rok obrotowy przekroczyły równowartość 2 milionów euro w złotówkach.
    3. Jednostki organizacyjne, które korzystają z dotacji publicznych – np. fundacje czy stowarzyszenia.

    Jakie korzyści wynikają z prowadzenia ksiąg rachunkowych?

    Chociaż pełna księgowość bywa postrzegana jako skomplikowana i kosztowna, daje przedsiębiorcom dostęp do precyzyjnych informacji finansowych. To z kolei pozwala lepiej kontrolować kondycję firmy i podejmować bardziej świadome decyzje.

    Dzięki prowadzeniu ksiąg rachunkowych firma zyskuje:

    • Przejrzystość finansową – szczegółowe raporty pozwalają monitorować przychody, koszty i zyski.
    • Łatwość w uzyskaniu finansowania – banki i inwestorzy chętniej współpracują z firmami, które prowadzą dokładną ewidencję finansową.
    • Ochronę przed błędami i karami – rzetelna dokumentacja zmniejsza ryzyko nieprawidłowości w rozliczeniach podatkowych.

    Czy istnieją alternatywy dla ksiąg rachunkowych?

    Podmioty, które nie przekraczają progu przychodów netto 2 milionów euro, mogą korzystać z uproszczonych form księgowości, takich jak podatkowa księga przychodów i rozchodów (KPiR) lub ryczałt od przychodów ewidencjonowanych. Są to prostsze i tańsze rozwiązania, jednak ograniczają dostęp do szczegółowych danych finansowych firmy.

    Konsekwencje nieprowadzenia ksiąg rachunkowych

    Niezastosowanie się do obowiązku prowadzenia ksiąg rachunkowych wiąże się z surowymi konsekwencjami. W przypadku kontroli ze strony urzędu skarbowego przedsiębiorca może zostać obciążony karami finansowymi, a także odpowiedzialnością karną skarbową.

    Jak zacząć prowadzenie pełnej księgowości?

    Przedsiębiorcy, którzy podlegają obowiązkowi prowadzenia ksiąg rachunkowych, powinni rozważyć zatrudnienie wykwalifikowanego księgowego lub współpracę z biurem rachunkowym. Dzięki temu mogą mieć pewność, że wszystkie obowiązki zostaną wykonane zgodnie z przepisami.

    Pełna księgowość to wyzwanie, ale również szansa na lepsze zarządzanie firmą. Przestrzeganie obowiązku prowadzenia ksiąg rachunkowych to klucz do zgodnego z prawem i efektywnego funkcjonowania na rynku.