Autor: Danuta Królik

  • Mac (Apple) w biurze rachunkowym – czy programy księgowe działają na systemie macOS bez Parallels i emulatorów Windowsa?

    Mac (Apple) w biurze rachunkowym – czy programy księgowe działają na systemie macOS bez Parallels i emulatorów Windowsa?

    MacBook w biurze rachunkowym w 2026 roku nie musi oznaczać rezygnacji z profesjonalnej księgowości. Coraz więcej procesów finansowych można realizować za pomocą aplikacji internetowych, systemów chmurowych i programów przygotowanych specjalnie dla komputerów Apple. Nie oznacza to jednak, że każde oprogramowanie księgowe dostępne na polskim rynku będzie działać natywnie w systemie macOS.

    Wybór odpowiedniego rozwiązania zależy przede wszystkim od wykorzystywanego systemu finansowo-księgowego, obsługi Krajowego Systemu e-Faktur (KSeF), integracji z bankami i urzędami oraz zakresu usług świadczonych przez biuro. Dla jednych księgowych Mac będzie kompletnym narzędziem pracy, dla innych konieczne okaże się korzystanie z aplikacji zdalnej lub pozostawienie komputera z Windowsem.

    W artykule wyjaśniamy:

    • czy programy księgowe działają na macOS bez Parallels Desktop i emulatorów Windowsa;
    • które rozwiązania warto rozważyć w biurze rachunkowym w 2026 roku;
    • jak macOS współpracuje z KSeF i elektronicznym obiegiem dokumentów;
    • na co zwrócić uwagę przed zakupem MacBooka do księgowości;
    • kiedy komputer Apple będzie dobrym wyborem, a kiedy lepiej pozostać przy Windowsie.

    Czytaj więcej: sprawdź, jak dobrać oprogramowanie księgowe do komputera Mac i uniknąć problemów z obsługą klientów, dokumentacją oraz rozliczeniami podatkowymi.

    Spis treści

    Czy Mac nadaje się do pracy w biurze rachunkowym?
    Jeszcze kilka lat temu wybór komputera Apple do księgowości mógł budzić wątpliwości ze względu na ograniczoną dostępność specjalistycznego oprogramowania. W 2026 roku sytuacja jest bardziej zróżnicowana. Wiele czynności księgowych można wykonywać w przeglądarce, a część aplikacji biznesowych oferuje wersje chmurowe, dzięki którym system operacyjny komputera ma mniejsze znaczenie.

    Najważniejsze jest rozróżnienie między programem instalowanym lokalnie a systemem dostępnym przez internet. Aplikacja przygotowana dla Windowsa nie staje się automatycznie zgodna z macOS tylko dlatego, że MacBook ma wydajny procesor Apple Silicon.

    W praktyce komputer Apple może sprawdzić się przy:

    • wystawianiu faktur i prowadzeniu uproszczonej księgowości;
    • analizie dokumentów i wyciągów bankowych;
    • pracy z systemami księgowymi udostępnianymi online;
    • komunikacji z klientami i elektronicznym obiegu dokumentacji;
    • korzystaniu z usług administracji publicznej przez przeglądarkę.

    Warunkiem jest sprawdzenie, czy konkretny program, jego dodatki, integracje oraz urządzenia peryferyjne są zgodne z macOS. To właśnie na tym etapie pojawiają się najważniejsze różnice między poszczególnymi rozwiązaniami.

    Jakie programy księgowe działają na macOS bez Windowsa?

    Osoby szukające programu księgowego na Maca powinny rozważyć przede wszystkim trzy grupy rozwiązań: aplikacje internetowe, programy natywne oraz narzędzia wspomagające obieg dokumentów. Każda z tych kategorii odpowiada na inne potrzeby przedsiębiorcy i księgowego.

    Systemy internetowe i chmurowe są często najwygodniejszym wyborem, ponieważ użytkownik korzysta z nich przez obsługiwaną przeglądarkę. Nie musi instalować pełnego środowiska Windows ani utrzymywać osobnego komputera tylko po to, by uruchomić aplikację księgową.

    Przykładem jest Comarch Betterfly, którego dokumentacja zaktualizowana 30 września 2026 roku wskazuje obsługę komputerów Mac za pośrednictwem aktualnej przeglądarki Safari. Wśród wymagań wymieniono również dostęp do internetu i odpowiednią przeglądarkę. To rozwiązanie należy jednak oceniać pod kątem konkretnego zakresu funkcji i potrzeb firmy, a nie traktować automatycznie jako zamiennika każdego systemu dla biur rachunkowych.

    Drugą grupę stanowią aplikacje przygotowane bezpośrednio dla macOS. Na rynku dostępne są narzędzia do fakturowania i zarządzania dokumentami, w tym aplikacje takie jak Faktura oraz Komplet. Mogą one ułatwiać pracę przedsiębiorcy i przekazywanie dokumentacji księgowemu, ale nie każda aplikacja tego rodzaju zapewnia pełną księgowość, rozbudowane kadry i płace czy obsługę wielu klientów w jednym środowisku.

    Przed wyborem programu warto sprawdzić:

    • czy obsługuje polskie stawki VAT i wymagane formaty dokumentów;
    • czy zapewnia eksport danych i raportów dla księgowego;
    • czy integruje się z KSeF bez dodatkowych narzędzi;
    • czy oferuje uprawnienia dla pracowników i klientów;
    • czy pozwala przenieść dane w razie zmiany dostawcy.

    Dobra aplikacja na Maca nie musi zastępować całego systemu księgowego. Czasami jej rolą jest uporządkowanie faktur, płatności i dokumentów, podczas gdy właściwe rozliczenia prowadzone są w innym oprogramowaniu.

    Comarch ERP Optima i enova365 – gdzie pojawiają się ograniczenia?

    Najwięcej wątpliwości budzą rozbudowane systemy wykorzystywane przez biura rachunkowe, które obsługują wielu klientów, prowadzą księgi handlowe, rozliczają kadry i płace oraz korzystają z dodatkowych modułów.

    Przykładem jest Comarch ERP Optima. Oficjalna dokumentacja wersji 2026 wskazuje, że program jest aplikacją działającą w środowisku Windows, a jego wymagania obejmują system Windows oraz bazę Microsoft SQL Server. Oznacza to, że nie należy zakładać możliwości natywnej instalacji pełnej aplikacji na macOS.

    Nie przekreśla to jednak korzystania z rozwiązań Comarch na komputerze Apple. Producent udostępnia możliwość pracy z Comarch ERP Optima w chmurze, a osobną opcją jest wybór produktu Comarch Betterfly, działającego w przeglądarce. Przed decyzją należy porównać dostępne moduły, sposób licencjonowania i integracje, ponieważ różne produkty nie muszą zapewniać identycznej funkcjonalności.

    Podobnej ostrożności wymaga enova365. Producent opisuje różne modele wdrożenia i wymagania zależne od wykorzystywanego interfejsu oraz infrastruktury. Sam fakt, że system może być udostępniany w modelu zdalnym lub chmurowym, nie oznacza, że każdy jego element jest natywną aplikacją macOS.

    Warto więc rozróżnić trzy sytuacje:

    • Natywna aplikacja macOS – program instalowany bezpośrednio na Macu.
    • Aplikacja przeglądarkowa – system dostępny przez internet, bez konieczności instalowania pełnej aplikacji Windows.
    • Zdalny pulpit lub środowisko Windows – użytkownik pracuje na Macu, ale sam program działa na innym komputerze lub serwerze z Windowsem.

    Jeżeli biuro korzysta z rozbudowanego systemu Windows, trzecia opcja może okazać się praktycznym kompromisem bez konieczności stosowania Parallels Desktop na każdym stanowisku.

    KSeF na MacBooku – czy można obsługiwać e-faktury?

    Obowiązkowy Krajowy System e-Faktur sprawił, że zgodność oprogramowania księgowego z polskimi przepisami stała się jednym z kluczowych kryteriów wyboru narzędzi do pracy. W 2026 roku przedsiębiorcy i biura rachunkowe muszą uwzględniać nowe zasady wystawiania i odbierania faktur ustrukturyzowanych. Dobra wiadomość jest taka, że dostęp do KSeF nie jest uzależniony wyłącznie od posiadania komputera z Windowsem.

    KSeF można obsługiwać za pośrednictwem oficjalnych narzędzi internetowych administracji skarbowej oraz kompatybilnych aplikacji komercyjnych. W rezultacie użytkownik MacBooka może korzystać z systemu bez instalowania Windowsa, o ile wybrane rozwiązanie i wykorzystywane metody uwierzytelniania są zgodne z wymaganiami technicznymi.

    W praktyce trzeba jednak rozdzielić sam dostęp do KSeF od automatycznej integracji z programem księgowym. Możliwość zalogowania się do systemu nie oznacza jeszcze, że aplikacja automatycznie pobierze faktury wszystkich klientów, przyporządkuje je do właściwych firm i przygotuje dokumenty do zaksięgowania.

    Przedsiębiorca lub księgowy powinien sprawdzić, czy wybrany program umożliwia:

    • pobieranie faktur zakupowych i dostęp do faktur sprzedażowych;
    • obsługę uprawnień nadawanych przedsiębiorcom, pracownikom i biurom rachunkowym;
    • automatyczne przekazywanie dokumentów do ewidencji księgowej;
    • weryfikację statusów wysyłki oraz identyfikatorów dokumentów;
    • archiwizację informacji potrzebnych podczas kontroli i uzgadniania rozliczeń.

    Dla biura rachunkowego szczególnie istotne jest zarządzanie dostępami. Księgowy powinien mieć uprawnienia do obsługi konkretnego klienta, ale nie powinien uzyskiwać szerszego dostępu, niż wymaga tego zakres powierzonych mu obowiązków.

    Mac nie stanowi tu zasadniczej przeszkody. O powodzeniu wdrożenia decydują przede wszystkim funkcje systemu, konfiguracja uprawnień oraz poprawność integracji z KSeF.

    MacBook a bezpieczeństwo danych księgowych

    Wybór komputera do biura rachunkowego nie powinien opierać się wyłącznie na wydajności, jakości ekranu czy czasie pracy na baterii. Księgowość wiąże się z przetwarzaniem danych finansowych, informacji o kontrahentach, dokumentów podatkowych i danych osobowych. Dlatego środowisko pracy musi zapewniać odpowiedni poziom bezpieczeństwa niezależnie od używanego systemu operacyjnego.

    macOS oferuje mechanizmy ochrony urządzenia, takie jak szyfrowanie dysku FileVault, uwierzytelnianie użytkownika i funkcje zabezpieczające uruchamianie systemu. Nie zwalnia to jednak biura z obowiązku właściwego zarządzania dostępem, aktualizowania oprogramowania i tworzenia kopii zapasowych.

    Przy wdrażaniu MacBooków warto zadbać o kilka podstawowych elementów:

    • włączenie szyfrowania dysku i stosowanie silnych haseł;
    • korzystanie z uwierzytelniania wieloskładnikowego tam, gdzie jest dostępne;
    • regularne aktualizowanie systemu i aplikacji księgowych;
    • tworzenie kopii zapasowych zgodnie z przyjętą polityką bezpieczeństwa;
    • oddzielenie kont pracowników oraz kontrolowanie uprawnień do dokumentów;
    • ustalenie zasad dostępu zdalnego do serwerów i systemów księgowych.

    Szczególnej uwagi wymaga praca w chmurze. Dostęp do programu przez przeglądarkę nie oznacza automatycznie, że wszystkie dane są bezpieczne. Przedsiębiorca powinien sprawdzić warunki umowy z dostawcą, zasady przechowywania danych, procedury odtwarzania kopii zapasowych oraz zakres odpowiedzialności za bezpieczeństwo infrastruktury.

    Ważne jest również to, aby procedury bezpieczeństwa obejmowały nie tylko komputery księgowych, lecz także urządzenia klientów, jeśli za ich pośrednictwem przekazywane są dokumenty.

    Jak wybrać program księgowy na Maca w 2026 roku?
    Przed zakupem MacBooka do biura rachunkowego warto przeprowadzić audyt wykorzystywanego oprogramowania. Sam opis producenta informujący o dostępności wersji online nie wystarczy. Należy zweryfikować, czy przez przeglądarkę można wykonać wszystkie operacje potrzebne w codziennej pracy.

    Dobrym rozwiązaniem jest przygotowanie listy funkcji, które są niezbędne do obsługi klientów. Następnie warto przetestować je na rzeczywistych scenariuszach, korzystając z wersji demonstracyjnej lub środowiska testowego.

    Przed podjęciem decyzji sprawdź:

    • Pełną zgodność z macOS – czy program działa natywnie lub w przeglądarce, bez dodatkowego środowiska Windows.
    • Zakres księgowości – czy obsługuje KPiR, ryczałt, księgi rachunkowe, VAT i wymagane raporty.
    • Integrację z KSeF – czy dostępne są pobieranie, wysyłanie, statusy i zarządzanie uprawnieniami.
    • Kadry i płace – czy wszystkie potrzebne moduły są dostępne w wybranym modelu pracy.
    • Integracje zewnętrzne – czy działają połączenia z bankami, systemami kadrowymi, magazynem i dodatkami.
    • Obsługę urządzeń – czy drukarki, skanery, czytniki i podpisy elektroniczne współpracują z rozwiązaniem.
    • Koszty całkowite – czy abonament obejmuje wymagane moduły, użytkowników, hosting i wsparcie techniczne.

    Należy również sprawdzić, czy dostawca gwarantuje zgodność z aktualnymi wersjami macOS oraz zapewnia pomoc techniczną w przypadku problemów z integracjami.

    Warto uwzględnić koszt ewentualnego dostępu zdalnego do Windowsa. Nawet jeżeli sam MacBook jest tańszy w eksploatacji niż alternatywne stanowisko, dodatkowe licencje, serwer, konfiguracja i utrzymanie infrastruktury mogą zmienić końcowy bilans finansowy.

    Czy warto prowadzić biuro rachunkowe wyłącznie na Macu?

    Prowadzenie biura rachunkowego na komputerach Apple w 2026 roku jest możliwe, ale nie w każdym modelu organizacyjnym. Najwięcej korzyści osiągną firmy, które korzystają z nowoczesnych systemów internetowych, cyfrowego obiegu dokumentów oraz narzędzi zapewniających integrację z KSeF.

    Jeżeli biuro opiera działalność na aplikacjach przygotowanych wyłącznie dla Windowsa, rezygnacja z tego systemu może wymagać zmiany infrastruktury albo wyboru modelu pracy zdalnej. Nie zawsze będzie to uzasadnione ekonomicznie, szczególnie gdy wykorzystywane oprogramowanie ma liczne dodatki i indywidualne integracje.

    MacBook bez Parallels i emulatorów Windowsa będzie dobrym wyborem, jeśli:

    • kluczowe programy księgowe działają w przeglądarce lub natywnie na macOS;
    • wszystkie niezbędne moduły są dostępne w wybranym modelu;
    • integracje z KSeF i innymi systemami działają prawidłowo;
    • biuro ma zapewnione bezpieczeństwo danych oraz wsparcie techniczne.

    Jeżeli choć jeden krytyczny element wymaga aplikacji Windows, przed zakupem należy sprawdzić alternatywy: dostęp do systemu przez zdalny pulpit, rozwiązanie chmurowe lub zmianę programu.

    Ostatecznie pytanie nie brzmi, czy MacBook nadaje się do księgowości. Ważniejsze jest to, czy cały ekosystem oprogramowania biura rachunkowego został przygotowany do pracy bez Windowsa. To właśnie kompatybilność systemów, integracji i procesów księgowych powinna decydować o wyborze sprzętu.


    Źródła i materiały do weryfikacji

    Uwaga redakcyjna: przed publikacją warto dodatkowo sprawdzić aktualne warunki obsługi KSeF i zakres funkcji konkretnych licencji. Zgodność z macOS, dostępność interfejsu internetowego i obsługa poszczególnych modułów mogą różnić się między wersjami produktów.

  • Machine Learning w programach księgowych – jak algorytm uczy się dekretacji i podpowiada konta po NIPie kontrahenta?

    Machine Learning w programach księgowych – jak algorytm uczy się dekretacji i podpowiada konta po NIPie kontrahenta?

    Jeszcze kilka lat temu automatyczna dekretacja kojarzyła się przede wszystkim z zestawem sztywnych reguł: jeżeli dokument spełnia warunek A, program zastosuje schemat B. W 2026 roku coraz większe znaczenie ma jednak mechanizm, który potrafi analizować wcześniejsze księgowania i na ich podstawie podpowiadać kolejne rozwiązania. To właśnie obszar, w którym machine learning może zmienić sposób pracy programów księgowych.

    Nie chodzi przy tym wyłącznie o rozpoznanie danych z faktury. Nowoczesny system może zestawiać ze sobą NIP kontrahenta, opis transakcji, kwoty, stawki VAT, historię wcześniejszych dokumentów, rachunek bankowy czy sposób, w jaki księgowy zaksięgował podobne operacje. W efekcie program nie tylko „czyta” fakturę, ale próbuje przewidzieć, jak powinna zostać zadekretowana.

    Czytaj więcej…

    • czym różni się klasyczna automatyczna dekretacja od machine learning,
    • jak NIP kontrahenta może stać się jednym z sygnałów wykorzystywanych przez algorytm,
    • dlaczego program może uczyć się na wcześniejszych księgowaniach,
    • jak KSeF zwiększa dostępność danych potrzebnych do automatyzacji,
    • gdzie kończy się automatyczna podpowiedź, a zaczyna odpowiedzialność księgowego,
    • dlaczego błędna dekretacja może być kosztowniejsza niż brak automatyzacji.

    Spis treści

    Machine learning w księgowości – od reguł do uczenia się

    Automatyzacja księgowości nie jest nowym zjawiskiem. Programy finansowo-księgowe od lat potrafią korzystać ze schematów dekretacji, automatycznie księgować określone typy dokumentów czy rozpoznawać dane z faktur. Przykładowo rozwiązania dostępne na rynku wykorzystują OCR do odczytywania numeru dokumentu, dat, NIP-u czy wartości VAT, a następnie mogą przekazywać te informacje do ewidencji.

    Machine learning wprowadza jednak dodatkową warstwę. Zamiast wyłącznie wykonywać wcześniej zaprogramowaną instrukcję, system może analizować dane historyczne i szukać zależności.

    W praktyce mechanizm może uwzględniać m.in.:

    • identyfikację kontrahenta,
    • historię jego wcześniejszych faktur,
    • rodzaj kupowanych towarów lub usług,
    • opis dokumentu,
    • stawkę i sposób rozliczenia VAT,
    • wartość transakcji,
    • wcześniejsze konto księgowe,
    • sposób rozliczenia płatności.

    Im więcej prawidłowo zaksięgowanych i odpowiednio opisanych dokumentów znajduje się w systemie, tym więcej danych może być dostępnych do tworzenia kolejnych podpowiedzi.

    Nie oznacza to jednak, że każdy program księgowy wykorzystujący automatyzację korzysta z machine learning. Część rozwiązań nadal opiera się na klasycznych regułach, schematach i słownikach. Granica między „automatem” a rozwiązaniem uczącym się jest więc istotna.

    NIP kontrahenta jako klucz do historii księgowań

    NIP może być dla systemu jednym z najważniejszych identyfikatorów kontrahenta. Sam numer nie mówi oczywiście, na jakie konto należy zaksięgować fakturę. Może jednak pozwolić programowi odnaleźć wcześniejsze dokumenty tego samego podmiotu.

    Przykładowo firma otrzymuje co miesiąc fakturę od tego samego dostawcy usług informatycznych. Wcześniejsze dokumenty były księgowane na określone konto kosztowe. Jeżeli kolejna faktura ma podobne cechy, system może zaproponować wcześniejszy sposób dekretacji.

    Mechanizm może wyglądać następująco:

    • system identyfikuje NIP kontrahenta,
    • odnajduje jego kartotekę,
    • sprawdza wcześniejsze dokumenty,
    • analizuje poprzednie dekretacje,
    • porównuje parametry nowej faktury z dokumentami historycznymi,
    • przedstawia księgowemu sugerowane konto lub schemat księgowania.

    Nie jest to jednak równoznaczne z zasadą „NIP = konkretne konto”. Ten sam kontrahent może wystawiać faktury dotyczące różnych świadczeń. Dlatego system powinien brać pod uwagę również treść dokumentu i inne dane.

    Jak algorytm uczy się dekretacji dokumentów?

    Najprościej można wyobrazić sobie proces przypominający naukę na przykładach. Program ma dostęp do wcześniejszych dokumentów, dla których znany jest końcowy sposób zaksięgowania. Na tej podstawie może szukać powtarzalnych zależności.

    Przykładowo 100 faktur od tego samego dostawcy zostało wcześniej zaksięgowanych według określonego schematu. Gdy pojawia się dokument numer 101, system może rozpoznać podobieństwo i przygotować propozycję.

    W bardziej zaawansowanym rozwiązaniu znaczenie mogą mieć również inne cechy dokumentu. Faktura tego samego kontrahenta może zostać potraktowana inaczej, jeśli zmieni się przedmiot transakcji, stawka VAT albo charakter zakupu.

    W praktyce istotne są więc nie tylko dane wejściowe, ale również jakość danych historycznych. Jeżeli wcześniejsze księgowania były błędne albo niespójne, automatyzacja może powielać nieprawidłowe wzorce.

    To jeden z najważniejszych problemów przy wdrażaniu uczenia maszynowego w finansach: algorytm może być bardzo skuteczny w odtwarzaniu wzorca, ale sam fakt powtarzalności nie oznacza, że wzorzec jest prawidłowy.

    KSeF dostarcza programom więcej uporządkowanych danych

    Rok 2026 jest szczególny dla automatyzacji księgowości także z powodu Krajowego Systemu e-Faktur. Produkcyjna wersja KSeF 2.0 została uruchomiona 1 lutego 2026 roku, a system udostępnia programom finansowo-księgowym interfejs API umożliwiający integrację.

    Z punktu widzenia automatyzacji istotne jest to, że faktura ustrukturyzowana nie jest wyłącznie obrazem dokumentu. API KSeF udostępnia m.in. dane identyfikujące sprzedawcę i nabywcę, NIP, numer faktury, daty oraz wartości netto, brutto i VAT.

    To tworzy znacznie lepsze warunki do automatycznego przetwarzania dokumentów.

    Program może więc połączyć informacje pochodzące z faktury z danymi znajdującymi się już w systemie księgowym. KSeF sam w sobie nie dokonuje jednak dekretacji na konta księgowe. To zadanie pozostaje po stronie oprogramowania finansowo-księgowego i przyjętego w firmie sposobu ewidencji.

    Ministerstwo Finansów wskazuje, że KSeF może być obsługiwany zarówno przez komercyjne programy zintegrowane z API, jak i bezpłatne narzędzia udostępniane przez resort.

    Czy system sam wybierze konto księgowe?

    To pytanie ma znaczenie szczególnie w pełnej księgowości, gdzie dekretacja może wymagać przypisania dokumentu do odpowiednich kont syntetycznych i analitycznych.

    W najprostszym modelu program działa według wcześniej zdefiniowanych schematów. W bardziej zaawansowanym może dodatkowo korzystać z historii. Przykłady rozwiązań obecnych na rynku pokazują już mechanizmy, które zapamiętują wcześniejsze księgowania i na ich podstawie podpowiadają schemat dla kolejnych operacji.

    Warto rozdzielić trzy poziomy automatyzacji:

    • reguła – użytkownik definiuje warunek i przypisane konto,
    • automatyczne rozpoznanie – program wykorzystuje dane dokumentu do wyboru właściwego schematu,
    • uczenie maszynowe – system wykorzystuje dane historyczne do generowania lub poprawiania predykcji.

    W praktyce jeden program może wykorzystywać wszystkie trzy mechanizmy jednocześnie.

    Księgowy pozostaje kontrolerem, nie tylko operatorem programu

    Automatyczna podpowiedź konta nie oznacza automatycznego przeniesienia odpowiedzialności na algorytm. To szczególnie istotne przy dokumentach nietypowych.

    Jeżeli kontrahent wystawi fakturę obejmującą jednocześnie usługę, zakup środka trwałego i dodatkowe koszty, wcześniejszy schemat może nie być wystarczający. Podobnie w przypadku transakcji zagranicznych, korekt, importu usług czy dokumentów dotyczących szczególnych zasad VAT.

    Dlatego dobry system automatyzacji powinien nie tylko proponować rozwiązanie, ale także umożliwiać jego weryfikację i zmianę.

    W tym modelu rola księgowego przesuwa się z ręcznego przepisywania danych w kierunku:

    • kontroli dokumentów,
    • weryfikacji nietypowych przypadków,
    • oceny poprawności podpowiedzi,
    • zarządzania regułami,
    • kontroli jakości danych,
    • analizy wyjątków.

    To ważna zmiana organizacyjna. Automatyzacja nie musi oznaczać eliminacji pracy księgowego. Może przede wszystkim ograniczać liczbę powtarzalnych czynności.

    Największa wartość pojawia się przy powtarzalnych dokumentach

    Machine learning najlepiej pasuje do środowiska, w którym występuje dużo podobnych operacji. Im większa liczba powtarzalnych faktur, przelewów i dokumentów, tym więcej potencjalnych wzorców do wykorzystania.

    Dobrym przykładem są:

    • cykliczne faktury za usługi,
    • stałe zakupy od tych samych dostawców,
    • regularne opłaty,
    • powtarzające się przelewy,
    • dokumenty wystawiane według podobnego schematu.

    W takich przypadkach program może stopniowo ograniczać liczbę decyzji, które człowiek musi podejmować ręcznie. Na rynku funkcjonują już rozwiązania, które wykorzystują historię księgowań do podpowiadania schematów oraz rozpoznają kontrahentów m.in. po danych identyfikacyjnych.

    Jednocześnie nie należy utożsamiać automatyzacji z bezwarunkowym księgowaniem. W rozwiązaniach produkcyjnych ważne są mechanizmy akceptacji, możliwość cofnięcia dekretacji oraz kontrola dokumentów.

    Machine learning w księgowości: co zmieni się w 2026 roku?

    W 2026 roku program księgowy coraz częściej staje się systemem, który nie tylko rejestruje dane, lecz także pomaga podejmować powtarzalne decyzje operacyjne. KSeF dodatkowo zwiększa możliwości integracji, ponieważ ustrukturyzowane dane faktur mogą być pobierane bezpośrednio przez zintegrowane systemy. Dokumentacja produkcyjnego API KSeF 2.0 przewiduje m.in. mechanizmy pobierania informacji o fakturach i identyfikowania stron transakcji.

    Dla biur rachunkowych może to oznaczać zmianę sposobu organizacji pracy. Zamiast ręcznie wprowadzać każdą fakturę, księgowy może otrzymywać przygotowaną przez system propozycję dekretacji i zajmować się przede wszystkim wyjątkami.

    Najważniejsze pytanie nie będzie więc brzmiało: czy program potrafi automatycznie zaksięgować fakturę? Takie funkcje są już obecne na rynku.

    Znacznie ważniejsze stanie się pytanie: na jakiej podstawie program wybrał dane konto i czy księgowy może zweryfikować tę decyzję?

    To właśnie tutaj machine learning może mieć największe znaczenie dla księgowości. NIP kontrahenta może być jednym z elementów identyfikujących wzorzec, KSeF może dostarczać uporządkowanych danych, a historia księgowań może służyć do budowania kolejnych podpowiedzi. Ostateczna jakość procesu będzie jednak zależała nie tylko od algorytmu, lecz także od jakości danych, zasad kontroli oraz wiedzy osoby, która zatwierdza księgowanie.

    W efekcie przyszłość automatycznej dekretacji nie musi oznaczać księgowości bez księgowych. Bardziej prawdopodobny kierunek to księgowość, w której człowiek coraz rzadziej wpisuje dane, a coraz częściej kontroluje decyzje podejmowane lub sugerowane przez system.

  • JPK_V7M i V7K (VAT ze zgłoszeniem) – generowanie struktur ze sprzedażą, stawkami i GTU.

    JPK_V7M i V7K (VAT ze zgłoszeniem) – generowanie struktur ze sprzedażą, stawkami i GTU.

    JPK_V7M i JPK_V7K pozostają jednym z najważniejszych obowiązków raportowych czynnych podatników VAT. W 2026 roku znaczenie prawidłowego generowania pliku jeszcze wzrosło, ponieważ od 1 lutego obowiązują nowe struktury JPK_V7M(3) i JPK_V7K(3), dostosowane m.in. do zmian związanych z Krajowym Systemem e-Faktur.

    Prawidłowy JPK nie jest jednak wyłącznie technicznym plikiem XML. Dane dotyczące sprzedaży muszą zostać odpowiednio przypisane do stawek VAT, a w określonych przypadkach również oznaczone kodami GTU. Błąd na etapie ewidencji może więc przełożyć się na konieczność składania korekty.

    W artykule wyjaśniamy:

    • czym różnią się JPK_V7M i JPK_V7K,
    • jak wygląda generowanie pliku JPK_VAT w 2026 roku,
    • jak wykazywać sprzedaż według właściwych stawek VAT,
    • kiedy stosować oznaczenia GTU_01–GTU_13,
    • jakie znaczenie mają dane z faktur i ewidencji VAT,
    • jak zmiany od 1 lutego 2026 r. wpłynęły na strukturę JPK,
    • kiedy przedsiębiorca może przygotować JPK samodzielnie, a kiedy warto powierzyć zadanie księgowości.

    Spis treści

    JPK_V7M i JPK_V7K – co zmieniło się w 2026 roku?

    Od 1 lutego 2026 r. przedsiębiorcy korzystają z trzeciej wersji struktur JPK_V7M i JPK_V7K. Ministerstwo Finansów opublikowało nowe schematy w grudniu 2025 r., a ich zastosowanie obejmuje rozliczenia od lutego 2026 r.

    JPK_VAT z deklaracją łączy w jednym dokumencie część ewidencyjną oraz deklaracyjną. Oznacza to, że przedsiębiorca nie wysyła już odrębnej deklaracji VAT-7 lub VAT-7K w dotychczasowej formie. JPK zawiera dane dotyczące zakupów i sprzedaży oraz informacje deklaracyjne. Obowiązek dotyczy czynnych podatników VAT, w tym mikro-, małych, średnich i dużych przedsiębiorstw.

    W 2026 roku istotnym elementem zmian jest także powiązanie struktury JPK z KSeF. W nowych strukturach pojawiły się pola pozwalające wykazywać numer KSeF oraz określone oznaczenia dotyczące faktur.

    W praktyce oznacza to, że:

    • program księgowy musi obsługiwać JPK_V7M(3) lub JPK_V7K(3),
    • dane sprzedażowe powinny być prawidłowo przypisane do okresu rozliczeniowego,
    • faktury wymagające GTU muszą otrzymać właściwe oznaczenia,
    • system powinien poprawnie obsługiwać dane związane z KSeF,
    • przed wysyłką należy zweryfikować zarówno część ewidencyjną, jak i deklaracyjną.

    Sprzedaż w JPK – od faktury do właściwej stawki VAT

    Generowanie JPK_V7 zaczyna się znacznie wcześniej niż w momencie kliknięcia przycisku „wyślij”. Podstawą jest prawidłowo prowadzona ewidencja VAT, z której następnie pobierane są dane do struktury JPK.

    W przypadku sprzedaży system musi prawidłowo rozpoznać m.in. podstawę opodatkowania i kwotę podatku należnego. W zależności od charakteru transakcji zastosowanie może mieć stawka podstawowa 23%, stawka 8%, 5%, 0% albo szczególne zasady rozliczenia. Ministerstwo Finansów wskazuje, że podstawowa stawka VAT wynosi 23%, natomiast stawki obniżone obejmują m.in. 8% i 5%.

    Nie oznacza to jednak, że wystarczy automatycznie przypisać każdej fakturze jedną z dostępnych stawek. Kluczowe znaczenie ma charakter konkretnej dostawy lub usługi oraz przepisy określające możliwość zastosowania preferencyjnego opodatkowania.

    Przy kontroli danych sprzedażowych warto sprawdzić:

    • datę sprzedaży i właściwy okres ujęcia,
    • numer faktury,
    • dane kontrahenta,
    • podstawę opodatkowania,
    • kwotę VAT,
    • właściwą stawkę podatku,
    • oznaczenia wymagane dla danej transakcji,
    • zgodność ewidencji z dokumentem źródłowym.

    To właśnie na tym etapie powstaje wiele problemów, które później są widoczne w JPK. Sam generator pliku nie naprawi bowiem błędnej klasyfikacji transakcji.

    GTU w JPK_V7 – kiedy trzeba oznaczyć sprzedaż?

    GTU to oznaczenia grup towarów i usług stosowane w ewidencyjnej części JPK_V7. Nie są one kolejnymi stawkami VAT i nie zastępują informacji o podstawie opodatkowania czy wysokości podatku.

    W praktyce przedsiębiorca powinien najpierw ustalić, czy przedmiot sprzedaży znajduje się w zakresie jednej z grup objętych obowiązkiem oznaczenia, a następnie zadbać o prawidłowe przeniesienie informacji do ewidencji.

    Ministerstwo Finansów potwierdza, że oznaczenia GTU_01–GTU_13 nie muszą być umieszczane na fakturze. Są to informacje wykazywane w ewidencji JPK. Jedna faktura może również posiadać więcej niż jedno oznaczenie GTU.

    Wśród oznaczeń GTU znajdują się m.in.:

    • GTU_01 – napoje alkoholowe,
    • GTU_02 – paliwa,
    • GTU_03 – oleje opałowe,
    • GTU_04 – wyroby tytoniowe i określone wyroby związane z nikotyną,
    • GTU_05 – określone odpady,
    • GTU_06 – urządzenia elektroniczne i części,
    • GTU_07 – pojazdy oraz części,
    • GTU_08 – metale szlachetne i wybrane wyroby,
    • GTU_09 – określone produkty lecznicze i wyroby medyczne,
    • GTU_10 – budynki, budowle i określone grunty,
    • GTU_11–GTU_13 – kolejne grupy towarów i usług wskazane w przepisach.

    Ważne jest również to, że GTU nie należy stosować automatycznie do każdej faktury. Oznaczenie wynika z rodzaju konkretnej transakcji. Przykładowo Ministerstwo Finansów wskazuje, że oznaczenia GTU nie dotyczą zbiorczych informacji o sprzedaży ewidencjonowanej na kasie rejestrującej.

    JPK_V7M a JPK_V7K – różnica nie polega tylko na nazwie

    Podstawowa różnica dotyczy sposobu rozliczania VAT – JPK_V7M stosują podatnicy rozliczający VAT miesięcznie, natomiast JPK_V7K jest przeznaczony dla podatników rozliczających się kwartalnie.

    Co istotne, kwartalne rozliczanie VAT nie oznacza, że przedsiębiorca wysyła JPK tylko raz na trzy miesiące. JPK_VAT jest przekazywany miesięcznie.

    Przy JPK_V7K za pierwsze dwa miesiące kwartału przekazywana jest część ewidencyjna. Po zakończeniu kwartału składany jest plik obejmujący ewidencję za trzeci miesiąc oraz część deklaracyjną za cały kwartał.

    Przykładowy harmonogram wygląda następująco:

    • styczeń – ewidencja do 25 lutego,
    • luty – ewidencja do 25 marca,
    • marzec – ewidencja za marzec i część deklaracyjna za kwartał do 25 kwietnia.

    Standardowy termin przekazania JPK przypada na 25. dzień miesiąca za miesiąc poprzedni. Jeżeli 25. dzień przypada w sobotę lub dzień ustawowo wolny od pracy, termin przesuwa się na pierwszy dzień roboczy.

    Generowanie JPK_V7 – co musi zrobić przedsiębiorca?

    Samo wygenerowanie pliku XML nie powinno być traktowane jako najważniejsza część procesu. W praktyce największe znaczenie ma jakość danych, które trafiają do systemu księgowego.

    Przedsiębiorca może korzystać zarówno z komercyjnego oprogramowania księgowego, jak i bezpłatnych narzędzi udostępnianych przez Ministerstwo Finansów. Dostępne są m.in. e-mikrofirma, Formularz uproszczony oraz Klient JPK WEB.

    Proces można podzielić na kilka etapów:

    • zebranie dokumentów sprzedażowych,
    • zakwalifikowanie transakcji dla celów VAT,
    • wprowadzenie stawek i wartości,
    • zastosowanie wymaganych oznaczeń,
    • wygenerowanie struktury JPK,
    • sprawdzenie poprawności formalnej i merytorycznej,
    • podpisanie pliku,
    • elektroniczne przesłanie do administracji skarbowej,
    • pobranie i zachowanie UPO.

    W 2026 roku dodatkowego znaczenia nabiera kontrola danych KSeF. Nowa struktura JPK_V7M(3) i JPK_V7K(3) została rozszerzona o rozwiązania pozwalające wykazywać numer KSeF oraz określone statusy faktur.

    Najczęstsze błędy przy tworzeniu JPK_V7

    Błąd w JPK nie musi wynikać z awarii programu. Często jego źródłem jest nieprawidłowa informacja wprowadzona na wcześniejszym etapie.

    Szczególnie istotne są błędy dotyczące stawek VAT, okresu rozliczeniowego oraz oznaczeń GTU. Problematyczne mogą być również korekty faktur, transakcje szczególne oraz dokumenty, których sposób wykazania w JPK różni się od standardowej faktury sprzedażowej.

    Do najczęstszych problemów można zaliczyć:

    • zastosowanie nieprawidłowej stawki VAT,
    • brak wymaganego GTU,
    • zastosowanie GTU mimo braku podstawy,
    • nieprawidłowe ujęcie korekty,
    • pomyłkę w okresie rozliczeniowym,
    • niezgodność ewidencji z dokumentem źródłowym,
    • błędne dane kontrahenta,
    • nieuwzględnienie zmian wymaganych przez nową strukturę JPK.

    Warto pamiętać, że oznaczenia GTU można korygować. Ministerstwo Finansów wskazuje m.in. możliwość zastąpienia błędnego wpisu prawidłowym albo zastosowania zapisu stornującego i ponownego, prawidłowego ujęcia danych.

    Czy JPK_V7 można przygotować bez biura rachunkowego?

    Technicznie – tak. Ministerstwo Finansów udostępnia narzędzia umożliwiające przygotowanie, podpisanie i wysłanie JPK_V7M oraz JPK_V7K. Formularz uproszczony pozwala przygotować strukturę, a Klient JPK WEB służy m.in. do podpisania i wysłania pliku.

    Inną kwestią jest jednak odpowiedzialność za dane znajdujące się w pliku.

    Przedsiębiorca, który prowadzi ewidencję samodzielnie, musi samodzielnie ocenić charakter transakcji, zastosować odpowiednią stawkę VAT oraz ustalić, czy sprzedaż podlega oznaczeniu GTU. W firmie prowadzącej kilka lub kilkanaście rodzajów działalności liczba takich decyzji szybko rośnie.

    Biuro rachunkowe może natomiast przejąć nie tylko samo wygenerowanie JPK, ale również proces związany z prowadzeniem ewidencji VAT i weryfikacją danych. Zakres odpowiedzialności zależy przy tym od umowy pomiędzy przedsiębiorcą a biurem.

    Przedsiębiorca powinien więc ustalić z księgowością:

    • kto prowadzi ewidencję VAT,
    • kto kwalifikuje transakcje pod kątem GTU,
    • kto odpowiada za przygotowanie JPK,
    • kto podpisuje i wysyła plik,
    • kto obsługuje korekty,
    • kto monitoruje UPO i komunikaty dotyczące wysyłki.

    JPK_V7 w 2026 roku – liczy się jakość danych

    JPK_V7M i JPK_V7K są dzisiaj czymś więcej niż elektronicznym odpowiednikiem deklaracji VAT. To szczegółowy zestaw danych o rozliczeniu podatnika, w którym informacje z ewidencji sprzedaży i zakupów są zestawiane z częścią deklaracyjną.

    Wprowadzenie struktur JPK_V7M(3) i JPK_V7K(3) od 1 lutego 2026 r. dodatkowo pokazuje kierunek cyfryzacji raportowania podatkowego. Nowe struktury uwzględniają m.in. informacje związane z KSeF oraz rozwiązania dotyczące systemu kaucyjnego.

    Dlatego przy generowaniu JPK najważniejszy nie jest sam moment wysyłki pliku. Kluczowe znaczenie ma wcześniejsze przygotowanie danych: poprawna klasyfikacja sprzedaży, właściwe stawki VAT, prawidłowe oznaczenia GTU oraz zgodność ewidencji z dokumentami źródłowymi.

    Dla małej firmy z prostą strukturą sprzedaży samodzielne przygotowanie JPK może być wykonalne, zwłaszcza przy wykorzystaniu narzędzi MF. Przy większej liczbie transakcji, różnych stawkach VAT, sprzedaży objętej GTU czy rozbudowanych procesach księgowych ciężar prawidłowej klasyfikacji danych rośnie. W takim przypadku istotną rolę może odgrywać profesjonalna obsługa księgowa, która nie ogranicza się do wygenerowania pliku, lecz obejmuje także kontrolę danych będących podstawą raportowania.

    W 2026 roku poprawny JPK_V7 zaczyna się więc nie od generatora, ale od poprawnie prowadzonej ewidencji VAT.

  • Błędy schematu podczas wysyłki JPK_V7 – co oznaczają kody błędów z bramki KAS (Ministerstwa Finansów 401, 411, 200)?

    Błędy schematu podczas wysyłki JPK_V7 – co oznaczają kody błędów z bramki KAS (Ministerstwa Finansów 401, 411, 200)?

    Wysłanie JPK_V7 nie kończy się w momencie przekazania pliku do systemu administracji skarbowej. Kluczowe znaczenie ma status przetwarzania dokumentu, który informuje, czy plik został zaakceptowany, czy też wymaga poprawy i ponownej wysyłki. Dla przedsiębiorcy, księgowego czy biura rachunkowego szczególnie istotne są kody 401, 411 oraz 200.

    W 2026 r. temat jest dodatkowo ważny ze względu na obowiązujące od 1 lutego nowe struktury JPK_V7M(3) i JPK_V7K(3). Ministerstwo Finansów wskazuje, że nowe wzory uwzględniają m.in. zmiany związane z Krajowym Systemem e-Faktur oraz możliwość wykazywania numerów KSeF.

    Czytaj więcej…

    • czym różni się błąd 401 od błędu 411,
    • co oznacza status 200 i dlaczego jest najważniejszym potwierdzeniem prawidłowej wysyłki,
    • jakie błędy w strukturze XML mogą powodować odrzucenie JPK_V7,
    • dlaczego aktualna wersja schematu XSD ma znaczenie,
    • co sprawdzić przed ponownym wysłaniem pliku,
    • jak postępować, gdy JPK_V7 nie otrzyma statusu 200.

    Spis treści

    JPK_V7 w 2026 roku – dlaczego schemat ma znaczenie

    JPK_V7 jest elektronicznym plikiem zawierającym część ewidencyjną i deklaracyjną rozliczenia VAT. W zależności od sposobu rozliczania podatnika stosowany jest JPK_V7M albo JPK_V7K. Ministerstwo Finansów udostępnia struktury logiczne tych dokumentów w formacie XSD, czyli schematy określające m.in. konstrukcję i dopuszczalny sposób zapisu danych.

    Od 1 lutego 2026 r. obowiązują struktury JPK_V7M(3) oraz JPK_V7K(3). To ważne przede wszystkim dla użytkowników programów księgowych, systemów ERP oraz aplikacji generujących pliki XML. Wysłanie dokumentu przygotowanego według nieaktualnego wzoru może prowadzić do negatywnej weryfikacji.

    W praktyce przed wysyłką należy więc zwrócić uwagę na:

    • właściwą wersję struktury JPK_V7,
    • poprawność konstrukcji pliku XML,
    • prawidłowe dane podatnika,
    • zgodność pól z wymaganiami schematu XSD,
    • poprawne przygotowanie i podpisanie dokumentu,
    • prawidłowe przekazanie pliku przez bramkę JPK.

    Sama możliwość technicznego przesłania pliku nie oznacza jeszcze, że deklaracja została przyjęta przez administrację skarbową.

    Błąd 401 JPK_V7 – dokument niezgodny ze schematem XSD

    Kod 401 oznacza: „Weryfikacja negatywna – dokument niezgodny ze schematem XSD”. Jest to jeden z najważniejszych komunikatów dla osób, które szukają przyczyny odrzucenia JPK_V7. Informację tę wprost potwierdza Ministerstwo Finansów w materiałach dotyczących obsługi JPK.

    Schemat XSD można potraktować jako techniczną instrukcję budowy pliku. Określa on, jakie elementy mogą lub muszą występować w dokumencie, w jakiej strukturze oraz jakiego rodzaju dane mogą zostać w nich zapisane.

    Błąd 401 może więc pojawić się, gdy wygenerowany plik nie odpowiada wymaganej strukturze.

    Typowe obszary wymagające sprawdzenia to:

    • niewłaściwa wersja schematu JPK_V7,
    • brak wymaganego elementu,
    • zastosowanie niedozwolonego elementu,
    • niewłaściwy format danych,
    • błędna kolejność elementów XML,
    • nieprawidłowy typ lub format wartości,
    • niezgodność pliku z aktualnym wzorem struktury,
    • błąd po stronie programu generującego XML.

    W 2026 r. szczególną uwagę należy zwrócić na przejście na JPK_V7M(3) i JPK_V7K(3). Ministerstwo Finansów udostępnia zarówno same struktury XSD, jak i dokumentację oraz porównania zmian względem wcześniejszych wersji.

    Ważne: kod 401 nie jest informacją o błędzie rachunkowym w rodzaju „VAT został źle policzony”. To przede wszystkim komunikat o tym, że techniczna konstrukcja dokumentu nie spełnia wymogów schematu XSD.

    Błąd 411 JPK_V7 – problem ze scalaniem dokumentu

    Kod 411 bywa określany jako błąd schematu, ale technicznie oznacza coś innego. Zgodnie z informacją Ministerstwa Finansów jest to „Błąd podczas scalania dokumentu (dokument nieprawidłowo podzielony)”.

    To rozróżnienie jest istotne. Kod 401 dotyczy zgodności dokumentu ze schematem XSD, natomiast 411 odnosi się do procesu składania dokumentu podzielonego na części i jego późniejszego scalenia.

    Problem może być związany z przygotowaniem, podziałem albo przekazaniem pliku w sposób, który uniemożliwia systemowi poprawne odtworzenie kompletnego dokumentu.

    Przy błędzie 411 warto sprawdzić:

    • czy wszystkie części pliku zostały prawidłowo wygenerowane,
    • czy program księgowy poprawnie dzieli dokument,
    • czy żadna część nie została zmodyfikowana,
    • czy pliki odpowiadają deklarowanym wartościom technicznym,
    • czy oprogramowanie korzysta z aktualnej specyfikacji interfejsu JPK,
    • czy problem występuje ponownie po wygenerowaniu całego dokumentu od początku.

    Ministerstwo Finansów publikuje specyfikacje techniczne dotyczące interfejsów usług JPK. Aktualna dokumentacja jest dostępna w sekcji poświęconej plikom do pobrania.

    Jeżeli błąd 411 powtarza się mimo ponownego wygenerowania pliku, szczególnie ważne staje się sprawdzenie wersji programu księgowego oraz jego zgodności z aktualną specyfikacją.

    Status 200 JPK_V7 – to właśnie na niego trzeba czekać

    Na drugim końcu skali znajduje się status 200. W przeciwieństwie do kodów 401 i 411 nie jest to błąd. Status 200 oznacza, że przetwarzanie dokumentu zakończyło się poprawnie i wygenerowano UPO – Urzędowe Poświadczenie Odbioru.

    To właśnie status 200 powinien być traktowany jako kluczowe potwierdzenie prawidłowego zakończenia procesu wysyłki JPK_V7.

    W praktyce oznacza to:

    • dokument został prawidłowo przetworzony,
    • system zakończył weryfikację pozytywnie,
    • można pobrać UPO,
    • podatnik posiada elektroniczne potwierdzenie złożenia dokumentu.

    Ministerstwo Finansów wyraźnie wskazuje, że dowodem prawidłowego wysłania JPK_VAT jest uzyskanie statusu 200. UPO można pobrać dla dokumentu, który uzyskał ten status.

    Dlatego samo otrzymanie numeru referencyjnego czy informacji, że plik został wysłany, nie powinno być utożsamiane z ostatecznym przyjęciem dokumentu. Dla bezpieczeństwa podatnika liczy się wynik przetwarzania.

    Najczęstsze przyczyny błędów podczas wysyłki JPK_V7

    Problemy z JPK_V7 mogą mieć charakter zarówno techniczny, jak i organizacyjny. W przypadku kodu 401 pierwszym podejrzanym powinien być plik XML i jego zgodność z właściwym XSD. Przy kodzie 411 trzeba natomiast przeanalizować sposób podziału i przekazania dokumentu.

    Najczęściej warto zweryfikować:

    • aktualność programu finansowo-księgowego,
    • zastosowaną wersję JPK_V7,
    • poprawność wygenerowanego XML,
    • dane identyfikacyjne podmiotu,
    • strukturę części deklaracyjnej i ewidencyjnej,
    • sposób podpisania i szyfrowania dokumentu,
    • kompletność przesyłanych części,
    • komunikaty wyświetlane przez aplikację wysyłającą.

    Warto również pamiętać, że nie każdy negatywny status oznacza problem z XSD. W oficjalnym wykazie znajdują się także kody dotyczące podpisu, certyfikatu, duplikatu dokumentu, szyfrowania, sum kontrolnych czy rodzaju dokumentu.

    Co zrobić po otrzymaniu błędu 401 lub 411?

    Najgorszym rozwiązaniem jest wielokrotne wysyłanie tego samego pliku bez ustalenia przyczyny odrzucenia. Kod błędu należy najpierw powiązać z konkretnym etapem przetwarzania.

    W przypadku 401 należy rozpocząć od sprawdzenia zgodności dokumentu z aktualnym schematem XSD. W przypadku 411 trzeba natomiast zweryfikować sposób przygotowania i scalenia dokumentu.

    Praktyczna procedura może wyglądać następująco:

    1. Odczytać pełny komunikat zwrócony przez bramkę.
    2. Ustalić, czy wystąpił kod 401, 411 czy inny status.
    3. Sprawdzić wersję struktury JPK zastosowaną przez program.
    4. Wygenerować dokument ponownie po aktualizacji oprogramowania, jeżeli jest dostępna.
    5. Zweryfikować plik XML przed wysyłką.
    6. Przy błędzie 411 sprawdzić mechanizm podziału i scalania pliku.
    7. Ponownie wysłać poprawiony dokument.
    8. Sprawdzić wynik przetwarzania i zachować UPO po uzyskaniu statusu 200.

    Nie należy również mylić błędu technicznego wysyłki z późniejszą koniecznością sporządzenia korekty JPK. Jeżeli dokument nie został przyjęty i nie otrzymał statusu 200, sytuacja jest inna niż w przypadku prawidłowo złożonego JPK, który następnie wymaga korekty danych.

    Jak uniknąć problemów z JPK_V7 w 2026 roku?

    W 2026 r. szczególne znaczenie ma korzystanie z aktualnego oprogramowania i właściwej struktury JPK. Ministerstwo Finansów opublikowało nowe struktury JPK_V7M(3) i JPK_V7K(3), obowiązujące od 1 lutego 2026 r., wraz ze specyfikacjami oraz materiałami wyjaśniającymi.

    Dla działów księgowych i biur rachunkowych oznacza to konieczność kontrolowania nie tylko zmian podatkowych, ale również zmian technicznych dotyczących plików XML.

    Dobrą praktyką jest:

    • aktualizowanie programu księgowego przed wysyłką dokumentów,
    • korzystanie z aktualnych schematów publikowanych przez MF,
    • przeprowadzanie walidacji XML,
    • kontrolowanie komunikatu zwrotnego z bramki,
    • archiwizowanie numeru referencyjnego i UPO,
    • niewysyłanie wielokrotnie pliku bez analizy kodu błędu,
    • sprawdzanie dokumentacji technicznej przy problemach z dużymi lub dzielonymi plikami.

    Aktualne struktury, specyfikacje techniczne i materiały dotyczące JPK_V7 Ministerstwo Finansów publikuje w oficjalnym serwisie podatki.gov.pl.

    401, 411 czy 200 – najważniejsze różnice

    Najprościej zapamiętać je w ten sposób: 401 oznacza problem ze zgodnością dokumentu ze schematem XSD, 411 wskazuje na problem ze scalaniem nieprawidłowo podzielonego dokumentu, a 200 oznacza prawidłowe zakończenie przetwarzania i możliwość pobrania UPO.

    To ważne rozróżnienie pozwala szybciej ustalić, gdzie szukać problemu. Kod 401 kieruje uwagę na strukturę XML i XSD, 411 – na techniczny proces przygotowania dokumentu, natomiast 200 jest sygnałem, że wysyłka zakończyła się prawidłowo.

    W 2026 r., po wejściu w życie struktur JPK_V7M(3) i JPK_V7K(3), kontrola wersji schematu jest szczególnie istotna. Dla przedsiębiorcy najważniejsza zasada pozostaje jednak niezmienna: nie wystarczy wysłać JPK_V7 – trzeba sprawdzić, czy system zwrócił status 200 i wygenerował UPO.

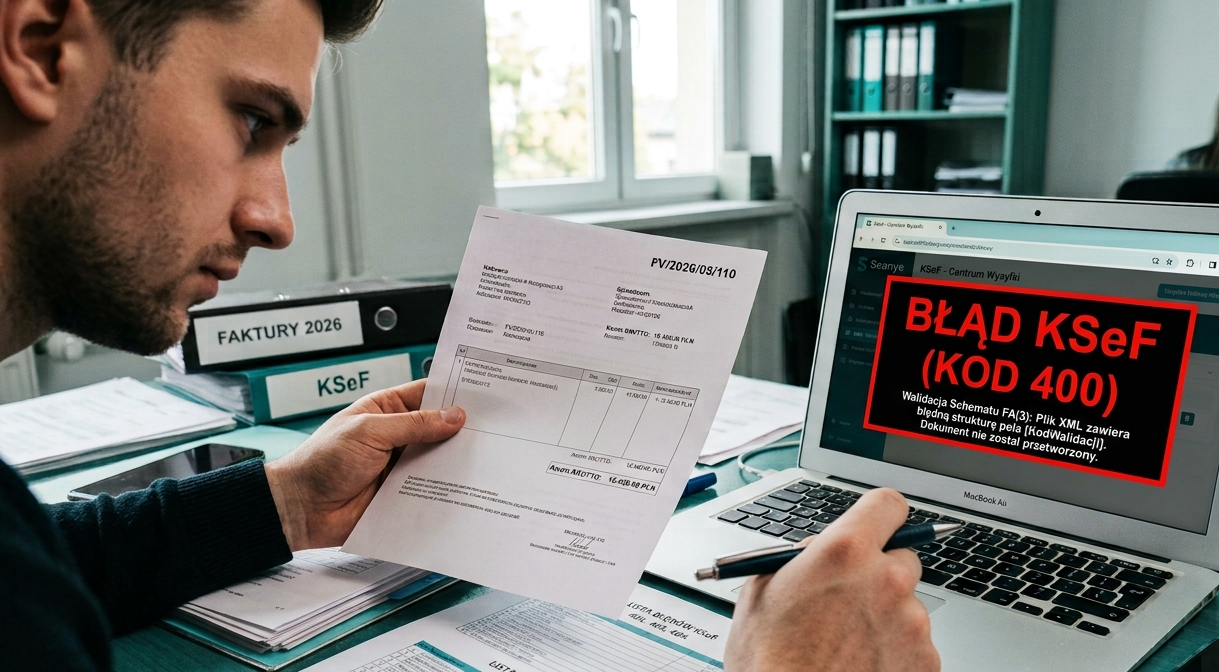
  • Błędy walidacji KSeF i odrzucone faktury ustrukturyzowane – jak system powiadomi księgowego o awarii wysyłki?

    Błędy walidacji KSeF i odrzucone faktury ustrukturyzowane – jak system powiadomi księgowego o awarii wysyłki?

    O czym jest ten artykuł?

    KSeF w 2026 r. przestaje być wyłącznie narzędziem do elektronicznego obiegu faktur. Dla działów księgowych staje się elementem infrastruktury krytycznej procesu sprzedaży, a status wysyłki faktury zaczyna mieć bezpośrednie znaczenie operacyjne. Kluczowe jest przy tym rozróżnienie dwóch sytuacji: odrzucenia faktury przez walidację KSeF oraz braku możliwości skutecznego przesłania dokumentu z powodu niedostępności lub awarii systemu.

    • KSeF sprawdza m.in. zgodność XML z obowiązującą strukturą faktury oraz uprawnienia osoby wysyłającej dokument.
    • Błędny plik XML zostaje odrzucony, a faktura nie jest wówczas uznawana za wystawioną.
    • Po prawidłowym przetworzeniu dokument otrzymuje numer KSeF i status potwierdzający przyjęcie.
    • Awaria KSeF uruchamia inne procedury niż zwykły błąd walidacyjny.
    • W 2026 r. podstawową strukturą faktury jest FA(3).

    Czytaj więcej, aby sprawdzić, jak księgowy powinien interpretować komunikaty KSeF, kiedy wystawiać dokument ponownie i co zrobić, gdy problem leży po stronie samego systemu. Oficjalne materiały Ministerstwa Finansów potwierdzają, że faktura z błędnym XML nie zostaje wystawiona i wymaga poprawienia oraz ponownej wysyłki.

    Spis treści

    KSeF 2.0 i walidacja faktury – co właściwie sprawdza system?

    Jednym z najważniejszych nieporozumień dotyczących KSeF jest przekonanie, że system analizuje fakturę pod każdym względem i automatycznie wykrywa każdą pomyłkę podatkową lub biznesową. Tak nie jest. Walidacja KSeF koncentruje się przede wszystkim na technicznej poprawności dokumentu oraz uprawnieniach osoby lub podmiotu dokonującego wysyłki.

    Ministerstwo Finansów wskazuje, że przed nadaniem numeru KSeF system sprawdza, czy plik XML jest zgodny z obowiązującym wzorem e-Faktury oraz czy wysyłający posiada odpowiednie uprawnienia. Od 1 lutego 2026 r. obowiązuje struktura FA(3).

    W praktyce oznacza to, że źródłem problemu może być zarówno błąd w danych strukturalnych, jak i konfiguracja systemu finansowo-księgowego.

    • brak wymaganego pola,
    • nieprawidłowa struktura XML,
    • niezgodność z FA(3),
    • błędne zastosowanie elementu fakultatywnego,
    • brak odpowiednich uprawnień do wysyłki,
    • niektóre nieprawidłowości dotyczące daty lub załącznika.

    Co ważne, fakultatywne elementy struktury nie zawsze oznaczają pełną dowolność. Jeżeli podatnik zdecyduje się wykorzystać określony opcjonalny węzeł, może być zobowiązany do uzupełnienia znajdujących się w nim pól wymaganych.

    Jednocześnie KSeF nie zastępuje kontroli merytorycznej. System może przyjąć fakturę zawierającą np. błąd rachunkowy, jeżeli plik spełnia wymogi strukturalne. W takim przypadku dokument zostaje wystawiony, a poprawa błędu wymaga faktury korygującej.

    Odrzucona faktura to nie faktura korygująca – kluczowa różnica

    Dla księgowego najważniejsza zasada brzmi: odrzucony XML nie oznacza wystawionej faktury. To fundamentalna różnica względem dokumentu, który został prawidłowo przyjęty do KSeF, a następnie okazał się merytorycznie błędny.

    Jeżeli walidacja KSeF zakończy się negatywnie, dokument nie otrzymuje numeru KSeF i nie wchodzi do obrotu jako faktura ustrukturyzowana. Nie należy więc wystawiać do niego korekty ani dokonywać anulowania. Trzeba poprawić plik i wysłać nowy dokument.

    • Błąd przed przyjęciem: poprawa XML i ponowna wysyłka.
    • Faktura przyjęta z błędem merytorycznym: faktura korygująca.
    • Brak numeru KSeF: dokument nie został skutecznie zarejestrowany jako faktura w systemie.
    • Numer KSeF nadany: mamy do czynienia z dokumentem przyjętym przez KSeF.

    Ta różnica powinna być odzwierciedlona w oprogramowaniu księgowym. Samo wygenerowanie faktury w ERP nie może być traktowane jako równoznaczne z jej skutecznym wystawieniem w KSeF.

    Jak księgowy dowie się, że wysyłka się nie udała?

    W praktyce odpowiedzialność za informowanie księgowego o problemie będzie zależała także od sposobu integracji firmy z KSeF. Podatnik może korzystać z programu finansowo-księgowego zintegrowanego przez API, ale dostępne są również narzędzia Ministerstwa Finansów, w tym Aplikacja Podatnika KSeF.

    Najważniejszym źródłem informacji powinien być status przetwarzania dokumentu w systemie używanym przez firmę. Po prawidłowym przetworzeniu XML faktura otrzymuje numer KSeF. Materiały Ministerstwa Finansów wskazują również na UPO jako formalne potwierdzenie odbioru dokumentu elektronicznego przez KSeF.

    W dobrze skonfigurowanym procesie księgowy nie powinien więc czekać na ręczne sprawdzenie każdej faktury. System ERP lub program fakturowy powinien przekazywać informację o wyniku przetwarzania, a w przypadku błędu umożliwiać identyfikację dokumentu wymagającego interwencji.

    To szczególnie ważne przy wysyłce zbiorczej. KSeF nie musi odrzucać całej paczki tylko dlatego, że jeden XML zawiera błąd. Według aktualnych informacji technicznych błędne pliki są odrzucane, natomiast prawidłowe mogą zostać przyjęte. System zwraca informację pozwalającą zidentyfikować odrzucone dokumenty.

    Awaria KSeF a błąd walidacji – nie wolno ich ze sobą mylić

    Błąd walidacyjny oznacza, że system otrzymał dokument, ale go nie zaakceptował. Awaria lub niedostępność oznacza natomiast, że problem może uniemożliwić normalną komunikację z KSeF. Z punktu widzenia księgowości są to dwa zupełnie różne zdarzenia.

    W przypadku awarii Ministerstwo Finansów publikuje komunikaty w BIP MF oraz w oprogramowaniu interfejsowym. W zależności od rodzaju problemu podatnik może skorzystać z odpowiedniego trybu wystawiania faktur poza standardową ścieżką KSeF.

    • Błąd walidacji: dokument dotarł do KSeF i został odrzucony.
    • Niedostępność: wystawianie może odbywać się w trybie offline.
    • Ogłoszona awaria: można zastosować tryb awaryjny.
    • Awaria całkowita: obowiązują szczególne zasady pozwalające zapewnić ciągłość obrotu gospodarczego.

    Dla przedsiębiorstwa oznacza to konieczność posiadania mechanizmu rozróżniającego „faktura odrzucona” od „faktura oczekująca na wysyłkę z powodu niedostępności KSeF”. W przeciwnym razie pracownik może błędnie ponowić wysyłkę albo – co jeszcze bardziej ryzykowne – wystawić drugi dokument dotyczący tej samej transakcji.

    Tryb awaryjny: co zrobić z fakturą, której nie można wysłać?

    W przypadku oficjalnie ogłoszonej awarii KSeF podatnik może korzystać z trybu awaryjnego. Fakturę wystawia się elektronicznie z wykorzystaniem obowiązującej struktury FA(3), a następnie należy przesłać ją do KSeF nie później niż w ciągu 7 dni roboczych od zakończenia awarii, aby uzyskać numer KSeF.

    To ważne, ponieważ tryb awaryjny nie jest po prostu „próbą wysłania faktury jeszcze raz”. Jest procedurą przewidzianą przepisami i uruchamianą po oficjalnym komunikacie o awarii.

    W przypadku faktury udostępnianej nabywcy poza KSeF przed przesłaniem jej do systemu stosowane są dwa kody QR: „OFFLINE” oraz „CERTYFIKAT”. Po przesłaniu dokumentu i nadaniu numeru KSeF zasady oznaczenia dokumentu ulegają zmianie.

    Jeszcze bardziej szczególnym przypadkiem jest awaria całkowita. W takiej sytuacji faktury mogą być wystawiane poza KSeF bez obowiązku późniejszego przesyłania ich do systemu. Komunikat o takim zdarzeniu może zostać przekazany za pośrednictwem środków społecznego przekazu, jeżeli nie ma możliwości publikacji standardowych komunikatów.

    Co powinien zrobić dział księgowy po komunikacie o błędzie?

    Najlepszą praktyką w 2026 r. jest potraktowanie statusu KSeF jako osobnego etapu kontroli dokumentu. Faktura powinna przejść przez ścieżkę: utworzenie → wysyłka → walidacja → przyjęcie lub odrzucenie → numer KSeF → archiwizacja informacji o wyniku.

    Po otrzymaniu komunikatu o problemie księgowy powinien:

    • ustalić, czy błąd dotyczy XML, uprawnień czy dostępności KSeF,
    • sprawdzić, czy dokument otrzymał numer KSeF,
    • ustalić, czy błąd dotyczy pojedynczej faktury, czy większej partii,
    • w przypadku odrzucenia poprawić dokument i wysłać go ponownie,
    • w przypadku awarii sprawdzić oficjalny komunikat MF i zastosowany tryb,
    • nie wystawiać korekty do faktury, która została odrzucona przed nadaniem numeru KSeF,
    • kontrolować dokumenty oczekujące na skuteczne przetworzenie.

    Takie podejście ogranicza ryzyko duplikacji faktur i pozwala zachować pełną ścieżkę audytową.

    Największe ryzyko w 2026 r. nie leży w samym KSeF

    Największym wyzwaniem może okazać się nie pojedynczy błąd walidacji, ale brak odpowiedniej synchronizacji pomiędzy KSeF a systemem finansowo-księgowym przedsiębiorstwa. Firma może bowiem wygenerować dokument poprawnie z punktu widzenia ERP, ale nie oznacza to jeszcze jego skutecznego przyjęcia przez KSeF.

    To właśnie dlatego integracja API powinna obsługiwać nie tylko wysyłanie XML, lecz także odbieranie i interpretowanie odpowiedzi systemu. Szczególnego znaczenia nabierają mechanizmy kolejkowania, ponawiania wysyłki, oznaczania dokumentów błędnych oraz alarmowania użytkownika.

    W 2026 r. nie wystarczy więc komunikat „wysłano fakturę”. Dla księgowego istotna jest odpowiedź na pytanie: czy KSeF ją przyjął?

    Ministerstwo Finansów rozwija KSeF 2.0 również od strony technicznej. W lutym 2026 r. środowisko produkcyjne zostało zaktualizowane do API KSeF 2.1.1, a w kolejnych miesiącach publikowane były komunikaty dotyczące m.in. prac serwisowych, zmian technicznych i funkcjonowania API.

    KSeF 2026: status wysyłki musi być elementem kontroli księgowej

    KSeF zmienia sposób rozumienia procesu wystawiania faktury. Dokument wygenerowany w programie księgowym jest dopiero początkiem procesu. Dopiero pozytywne przetworzenie w KSeF i nadanie numeru identyfikacyjnego daje przedsiębiorstwu pewność, że dokument został skutecznie zarejestrowany.

    W praktyce księgowy powinien nauczyć się rozróżniać trzy podstawowe scenariusze: fakturę przyjętą, fakturę odrzuconą oraz fakturę niewysłaną z powodu niedostępności lub awarii systemu. Każdy z nich wymaga innego działania.

    To właśnie status wysyłki – a nie samo kliknięcie przycisku „wyślij” – staje się jednym z najważniejszych punktów kontroli w obiegu faktur. Odrzucony XML trzeba poprawić i przesłać ponownie. Faktury przyjętej nie można edytować, a błąd merytoryczny wymaga korekty. Przy oficjalnej awarii trzeba natomiast stosować procedurę właściwą dla danego trybu.

    Dla działów finansowych oznacza to jedno: monitorowanie KSeF powinno być częścią codziennego procesu księgowego, a alert o nieudanej wysyłce powinien trafiać do osoby odpowiedzialnej za fakturowanie, zanim dokument zniknie w kolejce błędów. Właśnie na tym poziomie rozstrzyga się, czy cyfryzacja fakturowania rzeczywiście usprawnia biznes, czy tylko przenosi ryzyko z papierowego dokumentu do systemowego komunikatu.

  • Programy klasy OCR (SaldeoSMART, Scanye, Taxomatic) – rewolucja w odczytywaniu zmiętych faktur ze zdjęć.

    Programy klasy OCR (SaldeoSMART, Scanye, Taxomatic) – rewolucja w odczytywaniu zmiętych faktur ze zdjęć.

    Zmięta faktura wyjęta z kieszeni, zdjęcie wykonane telefonem w pośpiechu i dokument, który zamiast trafić do segregatora, powinien od razu znaleźć się w księgowości. Jeszcze kilka lat temu taki scenariusz oznaczał dla przedsiębiorcy lub księgowego dodatkową pracę. W 2026 r. technologia OCR coraz częściej zamienia zdjęcie faktury w uporządkowany zestaw danych, a sztuczna inteligencja zaczyna przejmować kolejne etapy obróbki dokumentów.

    To szczególnie ważne w roku, w którym w Polsce obowiązkowy KSeF został wdrożony etapami: od 1 lutego 2026 r. dla największych podatników, a od 1 kwietnia dla pozostałych przedsiębiorców, z przejściowym wyjątkiem dla najmniejszych firm do końca 2026 r.

    O czym jest artykuł?

    • czym różni się klasyczny OCR od rozwiązań wykorzystujących AI,
    • jak programy radzą sobie ze zdjęciami i słabej jakości dokumentami,
    • jakie możliwości oferują SaldeoSMART, Scanye i Taxomatic,
    • dlaczego OCR nadal nie powinien oznaczać całkowitego braku kontroli człowieka,
    • jak KSeF zmienia znaczenie skanowania faktur w 2026 r.

    Czytaj więcej: automatyzacja faktur nie polega już wyłącznie na „przepisaniu” tekstu ze zdjęcia. Najnowsze rozwiązania próbują rozpoznać strukturę dokumentu, kontrahenta, kwoty i znaczenie poszczególnych danych, a następnie przekazać je bezpośrednio do procesu księgowego.

    Spis treści

    OCR faktur w 2026 roku – dlaczego technologia nabiera znaczenia

    OCR, czyli optyczne rozpoznawanie znaków, przez lata było przede wszystkim narzędziem do zamiany obrazu dokumentu na tekst. W księgowości jego znaczenie jest jednak znacznie większe. System musi nie tylko rozpoznać ciąg znaków, ale także ustalić, czy jest to NIP, numer faktury, data wystawienia, termin płatności, kwota netto, VAT czy brutto.

    W 2026 r. dochodzi do tego kolejny element: sztuczna inteligencja. Systemy zaczynają wykorzystywać informacje o strukturze dokumentu, historii operacji i podobieństwie kolejnych faktur, aby ograniczać liczbę czynności wykonywanych ręcznie.

    • OCR odczytuje informacje z obrazu,
    • algorytmy analizują układ i znaczenie danych,
    • AI może pomagać w klasyfikowaniu dokumentów,
    • integracja z księgowością ogranicza ręczne przepisywanie.

    SaldeoSMART deklaruje, że jego rozwiązanie wykorzystuje OCR wspierany algorytmami AI, automatycznie wyodrębniając m.in. daty, kwoty, numery dokumentów i dane kontrahentów. Według materiałów producenta może to skrócić czas wprowadzania danych o ponad 70 proc.

    Zmięta faktura nie musi być problemem – ale zdjęcie ma znaczenie

    Największym testem dla OCR nie jest perfekcyjny PDF, lecz dokument, który przeszedł przez ręce kilku osób. Zagięcia, cienie, nierówne oświetlenie, przekrzywiona kartka czy niska rozdzielczość zdjęcia mogą utrudnić rozpoznanie znaków.

    To oznacza, że hasło „OCR odczyta każdą fakturę” należy traktować ostrożnie. Jakość materiału wejściowego nadal ma znaczenie.

    • zdjęcie powinno obejmować całą fakturę,
    • dokument nie powinien być mocno rozmazany,
    • warto unikać odbić światła,
    • aparat powinien być ustawiony możliwie prostopadle do kartki,
    • przed zatwierdzeniem danych trzeba sprawdzić wartości krytyczne.

    Scanye wprost wskazuje, że rozmazane, ucięte i niewyraźne zdjęcia mogą nie zostać poprawnie odczytane przez OCR. Jednocześnie aplikacja mobilna pozwala przesłać dokument do księgowości bezpośrednio po jego otrzymaniu.

    To ważne rozróżnienie. Nowoczesny OCR jest znacznie bardziej odporny na niedoskonałości niż dawne systemy, ale nie jest magicznym filtrem naprawiającym każdy dokument.

    SaldeoSMART: OCR połączony ze sztuczną inteligencją

    SaldeoSMART rozwija jednocześnie dwa kierunki automatyzacji: odczytywanie dokumentów spoza KSeF za pomocą OCR oraz analizowanie faktur znajdujących się już w KSeF.

    W przypadku tradycyjnych dokumentów system obsługuje m.in. pliki PDF, JPG i PNG. Dokument można dodać przez przeglądarkę, e-mail, skaner lub aplikację mobilną. Według aktualnej dokumentacji jednorazowo można odczytać do 400 stron.

    W 2026 r. szczególnie interesujące jest jednak połączenie OCR z funkcjami AI. SaldeoSMART rozdziela odczytywanie obrazu dokumentu od analizy danych pochodzących bezpośrednio z KSeF. Faktury pobrane z KSeF są analizowane na podstawie struktury XML, a funkcja „Uzupełnij z AI” może automatycznie przypisywać m.in. kategorię, opis, wymiary i typ dokumentu.

    • OCR pozostaje ważny dla papierowych i skanowanych faktur,
    • KSeF dostarcza dane w ustrukturyzowanej postaci,
    • AI może automatyzować kolejne decyzje księgowe,
    • system może uczyć się na podstawie zatwierdzonych dokumentów.

    To właśnie tutaj widać kierunek rozwoju rynku: nie chodzi już tylko o to, aby komputer „przeczytał” fakturę. Celem jest stworzenie procesu, w którym dokument możliwie szybko przechodzi od zdjęcia lub pliku do gotowego zapisu księgowego.

    Scanye: faktura sfotografowana smartfonem trafia do obiegu

    Scanye mocno stawia na model, w którym przedsiębiorca nie musi czekać z przekazaniem dokumentów do momentu powrotu do biura. Fakturę można sfotografować telefonem i przesłać do systemu.

    W maju 2026 r. Scanye informowało również o udostępnieniu OCR automatycznie odczytującego dane z faktur w panelu klienta oraz możliwości generowania plików CSV z rozpoznanymi informacjami.

    Ma to znaczenie przede wszystkim dla firm, w których dokumenty powstają poza siedzibą przedsiębiorstwa: podczas podróży służbowych, zakupów paliwa, spotkań z klientami czy pracy terenowej.

    • zdjęcie może być wykonane od razu po otrzymaniu faktury,
    • dokument trafia do cyfrowego obiegu,
    • dane mogą być dalej przetwarzane,
    • przedsiębiorca ogranicza ryzyko zgubienia papierowego dokumentu.

    To pozornie niewielka zmiana organizacyjna, ale w praktyce może skrócić drogę między zakupem a jego zaksięgowaniem.

    Taxomatic: OCR jako część księgowości online

    Taxomatic wykorzystuje OCR jako element szerszego systemu księgowości online. Producent wskazuje możliwość skanowania faktur oraz automatycznego wprowadzania danych do programu. Po rozpoznaniu dokument może zostać sprawdzony i edytowany, a następnie automatycznie zaksięgowany.

    System pozwala także na skanowanie dokumentów przy wykorzystaniu smartfona. W ofercie dla biur rachunkowych Taxomatic wskazuje OCR jako jeden z elementów automatyzujących pracę z dokumentami.

    W tym modelu OCR nie jest więc osobnym gadżetem. Jest częścią całego łańcucha:

    • dokument,
    • rozpoznanie danych,
    • weryfikacja,
    • księgowanie,
    • raportowanie.

    Dla biura rachunkowego oznacza to możliwość przesunięcia pracy z ręcznego przepisywania danych w stronę kontroli wyjątków i obsługi sytuacji, których system nie potrafi rozstrzygnąć sam.

    OCR kontra KSeF – czy skanowanie faktur nadal będzie potrzebne?

    Wprowadzenie obowiązkowego KSeF mogłoby sugerować, że OCR wkrótce przestanie być potrzebny. To jednak zbyt daleko idący wniosek.

    KSeF dostarcza faktury ustrukturyzowane, dzięki czemu dane z dokumentu można pobierać bez konieczności rozpoznawania obrazu. Ministerstwo Finansów wskazuje, że obowiązek odbierania faktur w KSeF obowiązuje od 1 lutego 2026 r., natomiast wystawianie zostało rozłożone na kolejne etapy.

    OCR pozostaje potrzebny wszędzie tam, gdzie przedsiębiorca nadal pracuje z dokumentami znajdującymi się poza KSeF, np. określonymi dokumentami papierowymi, skanami czy innymi materiałami wymagającymi digitalizacji.

    Co więcej, do końca 2026 r. najmniejsi podatnicy objęci szczególnym przejściowym rozwiązaniem mogą nadal wystawiać faktury poza KSeF, jeśli miesięczna wartość sprzedaży dokumentowanej takimi fakturami nie przekracza 10 tys. zł brutto. Od 1 stycznia 2027 r. rozwiązanie to ma zostać zakończone.

    Największa zmiana: od rozpoznawania tekstu do automatyzacji księgowania

    Najważniejszą zmianą na rynku OCR w 2026 r. nie jest sama poprawa rozpoznawania znaków. Prawdziwa rewolucja polega na połączeniu OCR, AI, aplikacji mobilnych, systemów księgowych i KSeF.

    W klasycznym modelu pracownik przepisywał dane z faktury. W modelu OCR robi to algorytm. W modelu rozwijanym obecnie przez rynek algorytm nie tylko odczytuje dane, ale próbuje również zrozumieć, co należy z nimi zrobić.

    To zmienia rolę księgowego.

    Zamiast wykonywać setki podobnych czynności, może on koncentrować się na dokumentach nietypowych, kontroli poprawności i analizie finansowej. SaldeoSMART opisuje funkcję AI jako rozwiązanie automatyzujące m.in. typowanie i uzupełnianie parametrów księgowych faktur pobranych z KSeF.

    Czy OCR rzeczywiście eliminuje człowieka?

    Nie. I właśnie to jest jedna z najważniejszych informacji dla przedsiębiorcy.

    OCR może popełnić błąd. Szczególnie ryzykowne są dokumenty słabej jakości, nietypowe układy graficzne, ręczne dopiski, niewyraźne cyfry czy elementy znajdujące się na granicy kadru.

    Dlatego bezpieczny proces powinien zakładać:

    • automatyczne odczytanie dokumentu,
    • walidację kluczowych danych,
    • kontrolę kwoty i NIP,
    • sprawdzenie rachunku bankowego tam, gdzie jest to wymagane,
    • zatwierdzenie dokumentu przez człowieka w sytuacjach niejednoznacznych.

    Starsze testy OCR pokazują zresztą, że nawet dobre systemy potrafiły mieć problemy z nietypowym układem faktury, datą czy numerem rachunku. Wniosek jest aktualny także dziś: jakość automatyzacji należy oceniać nie tylko po tym, ile dokumentów system odczyta, lecz również po tym, jak dobrze sygnalizuje przypadki wymagające kontroli.

    Co przedsiębiorca powinien sprawdzić przed wyborem programu?

    Wybór programu OCR w 2026 r. nie powinien ograniczać się do pytania: „Czy odczytuje faktury ze zdjęcia?”. Znacznie ważniejsze jest to, co dzieje się z dokumentem po odczytaniu.

    Warto sprawdzić:

    • czy system obsługuje zdjęcia z telefonu,
    • jak radzi sobie z dokumentami niskiej jakości,
    • jakie pola faktury rozpoznaje,
    • czy umożliwia ręczną korektę,
    • czy integruje się z używanym systemem księgowym,
    • jak współpracuje z KSeF,
    • czy oferuje automatyzację dalszego księgowania,
    • jak wygląda historia zmian i kontrola użytkowników,
    • jak rozliczane są dodatkowe operacje OCR lub AI.

    W 2026 r. przewaga technologiczna nie polega już więc na samym skanowaniu. Najlepsze rozwiązanie to takie, które potrafi przeprowadzić dokument przez cały proces — od zdjęcia lub importu, przez rozpoznanie danych, aż po bezpieczne przekazanie ich do księgowości.

    Wniosek dla biznesu jest prosty: zmięta faktura nie musi już oznaczać żmudnego przepisywania. SaldeoSMART, Scanye i Taxomatic pokazują trzy różne podejścia do tej samej zmiany — przejścia od papierowego dokumentu do automatycznego procesu cyfrowego. Wraz z obowiązkowym KSeF znaczenie OCR nie znika. Przeciwnie: staje się częścią większej układanki, w której sztuczna inteligencja, dane strukturalne i automatyzacja mają stopniowo odbierać księgowości najbardziej powtarzalne zadania.

  • Mała firma, jedna faktura w miesiącu – czy darmowe i tanie fakturownie online (Fakturownia, inFakt, wFirma) wystarczą?

    Mała firma, jedna faktura w miesiącu – czy darmowe i tanie fakturownie online (Fakturownia, inFakt, wFirma) wystarczą?

    Dla przedsiębiorcy, który wystawia zaledwie jedną fakturę miesięcznie, zakup rozbudowanego programu księgowego może wydawać się niepotrzebnym kosztem. Na rynku dostępne są jednak darmowe i bardzo tanie programy do fakturowania online, takie jak Fakturownia, inFakt czy wFirma. W 2026 roku o wyborze nie decyduje już wyłącznie cena. Kluczowe znaczenie ma także obsługa KSeF, wygoda wystawiania dokumentów oraz możliwość rozwoju wraz z firmą.

    W praktyce przy jednej fakturze miesięcznie podstawowy program fakturowy najczęściej w zupełności wystarczy. Trzeba jednak sprawdzić, czy bezpłatny wariant rzeczywiście obejmuje funkcje potrzebne konkretnej firmie.

    • Fakturownia oferuje bezpłatny plan Micro z limitem 3 faktur sprzedażowych miesięcznie.
    • inFakt udostępnia bezpłatny program KSeF bez limitu dokumentów, a płatny wariant fakturowy kosztuje obecnie 4,99 zł netto miesięcznie przy rozliczeniu rocznym.
    • wFirma ma bezpłatny pakiet „Fakturowanie i CRM”, obejmujący m.in. faktury cykliczne i integrację z KSeF.
    • W 2026 roku trzeba patrzeć nie tylko na liczbę faktur, ale również na sposób ich przekazywania do KSeF.

    Czytaj więcej: najważniejsze różnice między darmowym a płatnym fakturowaniem, aktualne ceny oraz to, kiedy oszczędność kilku złotych miesięcznie przestaje mieć znaczenie.

    Spis treści

    Jedna faktura miesięcznie – czy potrzebny jest płatny program?

    Jeżeli firma wystawia jedną fakturę w miesiącu, jej potrzeby są zwykle bardzo ograniczone. Przedsiębiorca potrzebuje przede wszystkim poprawnie wystawić dokument, zapisać go, wysłać kontrahentowi i – jeśli dotyczy go obowiązek – przekazać do KSeF. W takiej sytuacji rozbudowany system z magazynem, automatyzacją sprzedaży czy zaawansowanymi raportami może być przerostem formy nad treścią.

    Najważniejsze funkcje to:

    • wystawianie faktur VAT i korekt,
    • zapis danych kontrahenta,
    • możliwość wysłania dokumentu e-mailem,
    • archiwizacja faktur,
    • obsługa KSeF,
    • dostęp z komputera i urządzeń mobilnych,
    • możliwość eksportu lub przekazania dokumentów księgowości.

    Przy jednym dokumencie miesięcznie liczy się przede wszystkim prostota. Jeżeli wystawienie faktury zajmuje kilka minut, a system nie wymaga dodatkowej konfiguracji, płacenie kilkudziesięciu złotych miesięcznie tylko za podstawowe fakturowanie trudno uzasadnić ekonomicznie.

    Fakturownia, inFakt czy wFirma – co dostaje mała firma?

    Wszystkie trzy rozwiązania pozwalają małej firmie zacząć od podstawowego fakturowania, ale ich modele cenowe i zakres bezpłatnych funkcji są różne.

    Fakturownia w planie Micro kosztuje 0 zł netto miesięcznie i pozwala wystawić do 3 faktur sprzedażowych miesięcznie. To oznacza, że przedsiębiorca wystawiający jedną fakturę miesięcznie mieści się z dużym zapasem w darmowym limicie. Plan obejmuje także integrację z KSeF, bazę klientów i produktów oraz wysyłanie faktur e-mailem.

    inFakt ma obecnie szczególnie interesującą propozycję dla najmniejszych firm. Darmowy wariant inFakt KSeF kosztuje 0 zł netto miesięcznie i nie ogranicza liczby dokumentów. Umożliwia wystawianie oraz wysyłanie faktur do KSeF. Jeżeli przedsiębiorca chce korzystać z szerszego zestawu funkcji fakturowania, wariant inFakt Faktury kosztuje 4,99 zł netto miesięcznie przy rozliczeniu rocznym.

    wFirma oferuje natomiast bezpłatny pakiet „Fakturowanie i CRM”. W jego zakresie znajdują się m.in. wystawianie faktur, faktury automatyczne i cykliczne, elektroniczne faktury, rejestr sprzedaży VAT, JPK_FA oraz integracja z KSeF.

    W przypadku jednej faktury miesięcznie wszystkie trzy rozwiązania mogą więc spełnić podstawowe wymagania. Różnica pojawia się wtedy, gdy przedsiębiorca potrzebuje dodatkowej automatyzacji lub zaczyna prowadzić bardziej rozbudowaną sprzedaż.

    KSeF zmienia zasady gry w 2026 roku

    W 2026 roku program do faktur nie może być oceniany wyłącznie przez pryzmat ceny. Powód jest prosty: Krajowy System e-Faktur stał się jednym z najważniejszych elementów obiegu dokumentów w firmach.

    Obowiązek wystawiania faktur w KSeF został wprowadzony etapami. Od 1 lutego 2026 roku objął największych podatników, których sprzedaż wraz z podatkiem przekroczyła w 2024 roku 200 mln zł. Od 1 kwietnia 2026 roku obowiązek objął pozostałych podatników, z wyjątkiem najmniejszych firm korzystających z odroczenia. Jeżeli wartość sprzedaży dokumentowanej fakturami nie przekracza 10 tys. zł brutto miesięcznie, obowiązek wystawiania faktur w KSeF został przesunięty do 1 stycznia 2027 roku.

    To istotna informacja dla firmy wystawiającej tylko jedną fakturę miesięcznie. Sama liczba dokumentów nie przesądza bowiem o obowiązku. Znaczenie ma także wartość sprzedaży oraz rodzaj transakcji.

    Co więcej, obowiązek odbierania faktur przez KSeF zaczął obowiązywać już 1 lutego 2026 roku, z wyjątkami przewidzianymi w przepisach.

    Dlatego nawet przedsiębiorca, który wystawia tylko jedną fakturę miesięcznie, powinien wybrać narzędzie przygotowane do obsługi KSeF. W tym zakresie zarówno Fakturownia, inFakt, jak i wFirma deklarują integrację z systemem.

    Darmowy program do faktur – gdzie pojawiają się ograniczenia?

    Darmowy program do faktur może być wystarczający, ale trzeba odróżnić „brak opłaty” od „braku ograniczeń”. W przypadku Fakturowni limit 3 faktur miesięcznie nie będzie problemem dla przedsiębiorcy wystawiającego jedną fakturę, ale może stać się nim po zwiększeniu sprzedaży.

    Podobnie warto zwrócić uwagę na funkcje, których początkująca firma dziś nie potrzebuje, ale może potrzebować za kilka miesięcy:

    • faktury cykliczne,
    • automatyczne przypomnienia o płatnościach,
    • integracje z bankiem,
    • OCR faktur kosztowych,
    • magazyn,
    • wielu użytkowników,
    • integracje ze sklepem internetowym,
    • automatyzacja wysyłki dokumentów,
    • rozbudowane raporty finansowe.

    Warto też pamiętać, że cena programu nie jest jedynym kosztem. Czas przedsiębiorcy również ma wartość. Jeżeli darmowy system wymaga ręcznego przepisywania danych, a płatny automatyzuje czynności wykonywane co miesiąc, kilka złotych abonamentu może być bardzo dobrze wydaną kwotą.

    Czy warto płacić za fakturowanie jednej faktury miesięcznie?

    W większości przypadków – nie ma takiej potrzeby. Jeżeli przedsiębiorca wystawia jedną fakturę miesięcznie, nie korzysta z magazynu, nie ma wielu pracowników i prowadzenie dokumentacji przekazuje księgowej, darmowe fakturowanie jest rozsądnym rozwiązaniem.

    Sytuacja zmienia się, gdy faktura jest tylko jednym elementem większego procesu. Przykładowo przedsiębiorca może potrzebować automatycznego pobierania faktur kosztowych z KSeF, monitorowania należności czy integracji z rachunkiem bankowym. Wtedy różnica między darmowym a płatnym programem zaczyna dotyczyć przede wszystkim wygody, a nie samego wystawienia faktury.

    Dobrym kryterium jest zatem nie pytanie „ile kosztuje program?”, ale „ile czasu i pracy pozwala mi zaoszczędzić?”.

    Który program wybrać przy jednej fakturze miesięcznie?

    Dla mikrofirmy wystawiającej jedną fakturę miesięcznie nie istnieje jeden uniwersalnie najlepszy program. Każde z analizowanych narzędzi może być wystarczające, ale wybór warto uzależnić od dalszych planów firmy.

    Fakturownia jest szczególnie interesująca dla przedsiębiorcy, który chce prostego, znanego systemu i mieści się w limicie 3 faktur miesięcznie. Darmowy plan Micro obejmuje również integrację z KSeF.

    inFakt wyróżnia się darmowym wariantem KSeF bez limitu dokumentów. To rozwiązanie atrakcyjne dla przedsiębiorcy, który chce ograniczyć koszty do zera, a jednocześnie mieć możliwość obsługi większej liczby faktur. Płatny wariant fakturowy za 4,99 zł netto miesięcznie jest natomiast jednym z najtańszych sposobów na rozszerzenie funkcjonalności.

    wFirma może być dobrym wyborem dla osoby, która poza fakturami chce od początku mieć pod ręką CRM i dodatkowe funkcje związane z zarządzaniem sprzedażą. Podstawowy pakiet fakturowania i CRM jest obecnie dostępny za 0 zł netto miesięcznie.

    Ostateczny wniosek jest prosty: przy jednej fakturze miesięcznie darmowa fakturownia online w 2026 roku najczęściej wystarczy. Nie warto jednak wybierać programu wyłącznie dlatego, że kosztuje 0 zł. Najważniejsze jest to, czy obsługuje KSeF, zapewnia bezpieczny dostęp do dokumentów i pozwoli firmie przejść na wyższy poziom bez konieczności żmudnej migracji danych.

    Dla przedsiębiorcy z jedną fakturą miesięcznie rozsądnym punktem startowym jest więc darmowy plan. Płatny abonament warto włączyć dopiero wtedy, gdy konkretna funkcja rzeczywiście oszczędza czas albo rozwiązuje problem, którego bezpłatne narzędzie nie potrafi obsłużyć.

  • Dlaczego coraz więcej firm działa całkowicie online?

    Dlaczego coraz więcej firm działa całkowicie online?

    Transformacja cyfrowa przestała być opcją — stała się warunkiem przetrwania i rozwoju. W 2026 roku coraz więcej przedsiębiorstw rezygnuje z fizycznych biur, przechodzi na model w pełni online i buduje struktury rozproszone globalnie.

    Zmiana ta nie wynika wyłącznie z technologii, ale również z kosztów, oczekiwań pracowników i presji rynkowej. Firmy online są szybsze, tańsze i bardziej skalowalne.

    • rosnące koszty wynajmu powierzchni biurowych
    • globalizacja rynku pracy i dostęp do talentów
    • automatyzacja procesów biznesowych
    • rozwój narzędzi AI i SaaS
    • zmiana stylu pracy po pandemii i w modelu hybrydowym
    • presja na redukcję kosztów operacyjnych

    czytaj więcej…


    Spis treści


    Dlaczego firmy przechodzą całkowicie online?

    Najważniejszym czynnikiem jest redukcja kosztów. Według analiz rynku pracy w Europie w 2025 roku koszty utrzymania biura stanowią średnio 18–32% całkowitych kosztów operacyjnych małych i średnich firm. Przejście do modelu online pozwala te wydatki ograniczyć nawet o 70%.

    Drugim kluczowym czynnikiem jest elastyczność operacyjna. Firmy online mogą skalować się szybciej, bez ograniczeń lokalowych.

    • brak kosztów najmu i utrzymania biura
    • możliwość zatrudniania globalnie
    • szybsze wdrażanie projektów
    • większa odporność na kryzysy lokalne (np. inflacja, kryzys nieruchomości)

    Technologia jako fundament firm online

    Bez nowoczesnych narzędzi model online nie mógłby istnieć. W 2026 roku kluczową rolę odgrywają platformy chmurowe, automatyzacja i sztuczna inteligencja.

    Według danych branżowych ponad 78% firm SaaS deklaruje, że AI wspiera co najmniej 40% procesów operacyjnych.

    • systemy chmurowe (cloud computing)
    • narzędzia do zarządzania projektami (Asana, ClickUp, Jira)
    • automatyzacja marketingu i sprzedaży
    • AI wspierające obsługę klienta i analizę danych
    • integracje API między systemami

    Firmy online stają się w praktyce „ekosystemami narzędzi”, a nie tradycyjnymi strukturami organizacyjnymi.


    Ekonomia modelu online vs tradycyjnego

    Przewaga finansowa modeli online jest coraz bardziej widoczna. Firmy bez fizycznej infrastruktury mogą reinwestować oszczędności w rozwój produktu i marketing.

    W 2026 roku średni koszt skalowania startupu online jest o ok. 40–60% niższy niż w modelu tradycyjnym.

    • niższe koszty stałe (brak czynszu, mediów, utrzymania biura)
    • większa automatyzacja procesów księgowych i HR
    • mniejsze ryzyko finansowe w okresach spowolnienia
    • łatwiejsze wejście na rynki zagraniczne

    Praca zdalna i globalny rynek talentów

    Jednym z największych motorów zmian jest dostęp do globalnych pracowników. Firmy nie są już ograniczone lokalizacją biura.

    W 2026 roku ponad 60% firm technologicznych zatrudnia pracowników z minimum trzech różnych krajów.

    • dostęp do specjalistów bez ograniczeń geograficznych
    • niższe koszty zatrudnienia w niektórych regionach
    • możliwość pracy w trybie 24/7 dzięki różnym strefom czasowym
    • większa różnorodność kompetencji i perspektyw

    To jednak rodzi również wyzwania związane z komunikacją i kulturą organizacyjną.


    Ryzyka i wyzwania biznesów działających online

    Model online nie jest pozbawiony zagrożeń. Wraz z jego rozwojem rośnie znaczenie cyberbezpieczeństwa i zarządzania rozproszonymi zespołami.

    Najczęściej wskazywane problemy to:

    • ryzyko cyberataków i wycieków danych
    • trudności w budowaniu kultury organizacyjnej
    • wypalenie pracowników zdalnych
    • zależność od dostawców technologii (SaaS)
    • problemy z komunikacją w rozproszonych zespołach

    Firmy coraz częściej inwestują w narzędzia monitorowania bezpieczeństwa i szkolenia cyfrowe.


    Przyszłość firm w pełni cyfrowych

    Wszystko wskazuje na to, że model online nie jest trendem przejściowym, ale nowym standardem biznesowym. W kolejnych latach można spodziewać się dalszej automatyzacji i jeszcze większego udziału AI w zarządzaniu firmami.

    Prognozy na 2030 rok wskazują, że nawet 70% nowych firm w sektorze usług cyfrowych może działać bez fizycznej siedziby.

    • dalszy rozwój AI jako „cyfrowego pracownika”
    • wzrost znaczenia firm w pełni rozproszonych
    • integracja systemów biznesowych w jedną chmurową infrastrukturę
    • redukcja roli klasycznego biura do funkcji opcjonalnej

    Zmiana modelu działania firm to jeden z najważniejszych procesów gospodarczych ostatniej dekady. Przedsiębiorstwa, które szybciej adaptują się do świata online, zyskują przewagę konkurencyjną trudną do odrobienia przez tradycyjne organizacje.

  • Jak uniknąć problemów podatkowych w małej firmie?

    Jak uniknąć problemów podatkowych w małej firmie?

    Prowadzenie małej firmy w 2026 roku oznacza nie tylko walkę o klientów, ale także coraz bardziej złożone obowiązki podatkowe. Rosnąca digitalizacja administracji skarbowej, obowiązkowy rozwój e-fakturowania oraz automatyzacja kontroli sprawiają, że błędy kosztują dziś więcej niż kiedykolwiek wcześniej.

    Czytaj więcej… o czym jest ten artykuł?

    • Jak uniknąć najczęstszych błędów podatkowych w małej firmie
    • Jak działa KSeF i e-fakturowanie w praktyce
    • Jak zabezpieczyć się przed kontrolą skarbową
    • Jak uporządkować księgowość i przepływy finansowe
    • Jak legalnie optymalizować podatki bez ryzyka

    Spis treści


    Dlaczego małe firmy wpadają w problemy podatkowe w 2026 roku?

    W 2026 roku system podatkowy w Polsce i UE jest silnie zdigitalizowany, a dane przedsiębiorców są analizowane niemal w czasie rzeczywistym. Najczęstsze problemy wynikają nie z celowego działania, ale z błędów proceduralnych.

    Najważniejsze przyczyny problemów:

    • nieprawidłowe fakturowanie w systemach elektronicznych
    • brak spójności między JPK, VAT i PIT/CIT
    • opóźnienia w księgowaniu dokumentów
    • błędne interpretacje zmian podatkowych

    Coraz większą rolę odgrywa automatyczna analiza danych przez administrację skarbową, co oznacza, że nawet drobne nieścisłości są szybciej wykrywane.


    KSeF i e-fakturowanie – najczęstsze błędy przedsiębiorców

    Obowiązkowy system KSeF stał się jednym z największych wyzwań dla małych firm. W praktyce to nie technologia jest problemem, lecz jej wdrożenie w codziennej działalności.

    Najczęstsze błędy:

    • wystawianie faktur poza systemem KSeF
    • brak integracji programów księgowych
    • opóźnione przesyłanie dokumentów
    • błędne dane kontrahentów

    Warto pamiętać, że w 2026 roku e-fakturowanie jest standardem, a jego brak może skutkować opóźnieniami w rozliczeniach i problemami z płynnością finansową.


    Prawidłowa księgowość jako tarcza ochronna

    Dobrze prowadzona księgowość to dziś nie tylko obowiązek, ale strategiczne narzędzie bezpieczeństwa firmy.

    Kluczowe elementy:

    • regularne księgowanie dokumentów (minimum raz w tygodniu)
    • automatyczna weryfikacja VAT
    • kontrola kosztów i przychodów w czasie rzeczywistym
    • archiwizacja cyfrowa zgodna z wymogami skarbówki

    Firmy, które inwestują w porządną księgowość, znacznie rzadziej trafiają na celownik kontroli.


    Najważniejsze terminy podatkowe i jak ich nie przegapić

    Jednym z najczęstszych źródeł problemów są opóźnienia w rozliczeniach.

    Najważniejsze obowiązki:

    • VAT miesięczny lub kwartalny
    • PIT/CIT w zaliczkach miesięcznych
    • ZUS – składki społeczne i zdrowotne
    • raporty JPK przesyłane elektronicznie

    Aby uniknąć błędów:

    • używaj kalendarza podatkowego z automatycznymi przypomnieniami
    • korzystaj z systemów ERP lub aplikacji księgowych
    • deleguj rozliczenia do biura rachunkowego

    Kontrole skarbowe – jak się przygotować

    W 2026 roku kontrole są coraz częściej prowadzone zdalnie i oparte na analizie danych.

    Jak się przygotować:

    • utrzymuj pełną dokumentację elektroniczną
    • sprawdzaj zgodność JPK z księgami
    • reaguj natychmiast na wezwania urzędów
    • prowadź uporządkowaną archiwizację faktur

    Dobrze przygotowana firma traktuje kontrolę jako standardowy proces, a nie zagrożenie.


    Strategie optymalizacji podatkowej bez ryzyka

    Optymalizacja podatkowa jest legalna, ale wymaga wiedzy i ostrożności.

    Bezpieczne działania:

    • wybór odpowiedniej formy opodatkowania
    • rozliczanie kosztów uzyskania przychodu zgodnie z przepisami
    • korzystanie z ulg podatkowych (B+R, IP Box)
    • planowanie inwestycji pod kątem podatkowym

    Unikaj agresywnych schematów, które mogą zostać zakwestionowane przez urząd skarbowy.


    Nowoczesne narzędzia fintech i automatyzacja

    W 2026 roku przewagę mają firmy korzystające z automatyzacji finansów.

    Najważniejsze rozwiązania:

    • systemy księgowe oparte na AI
    • automatyczne kategoryzowanie wydatków
    • integracje bankowo-księgowe
    • dashboardy finansowe w czasie rzeczywistym

    Według trendów rynkowych, firmy korzystające z automatyzacji ograniczają błędy księgowe nawet o kilkadziesiąt procent i szybciej reagują na problemy płynnościowe.


    Podsumowanie

    Unikanie problemów podatkowych w małej firmie w 2026 roku wymaga połączenia trzech elementów: technologii, wiedzy i systematyczności. Digitalizacja administracji skarbowej sprawia, że przejrzystość finansowa staje się kluczowym warunkiem bezpiecznego prowadzenia działalności.

  • Jakie są obowiązki rady nadzorczej w spółce?

    Jakie są obowiązki rady nadzorczej w spółce?

    Rada nadzorcza jest jednym z kluczowych organów w spółkach kapitałowych, szczególnie w spółkach akcyjnych oraz dużych podmiotach z udziałem inwestorów instytucjonalnych. W 2026 roku jej rola staje się jeszcze bardziej strategiczna – nie tylko kontrolna, ale również nadzorująca ryzyka, zgodność regulacyjną i standardy ESG.

    Rada nadzorcza odpowiada za:

    • stały nadzór nad działalnością spółki
    • ocenę pracy zarządu
    • kontrolę sprawozdawczości finansowej
    • analizę ryzyk biznesowych i regulacyjnych
    • nadzór nad zgodnością (compliance) i ESG

    czytaj więcej…


    Spis treści


    Rola rady nadzorczej w spółce

    Rada nadzorcza pełni funkcję stałego organu kontrolnego, który reprezentuje interesy właścicieli spółki. Jej podstawowym zadaniem jest nadzór nad działalnością zarządu, bez ingerowania w bieżące prowadzenie spraw operacyjnych.

    W praktyce oznacza to:

    • ocenę strategicznych decyzji zarządu
    • monitorowanie realizacji celów finansowych
    • analizę zgodności działań z prawem i statutem spółki

    W 2026 roku obserwuje się wyraźne wzmocnienie roli nadzorczej w zakresie analityki danych i raportowania ESG, co wynika z rosnących wymogów regulacyjnych UE.


    Nadzór nad zarządem i działalnością operacyjną

    Jednym z kluczowych obowiązków rady nadzorczej jest bieżąca ocena pracy zarządu. Nie chodzi jedynie o kontrolę formalną, ale o realną ocenę skuteczności działań strategicznych.

    Obszary nadzoru obejmują:

    • realizację strategii spółki
    • podejmowanie kluczowych decyzji inwestycyjnych
    • politykę wynagrodzeń kadry zarządzającej

    Rada może również powoływać i odwoływać członków zarządu, co stanowi jedno z najważniejszych narzędzi wpływu na kierunek rozwoju spółki.


    Kontrola sprawozdań finansowych i audytu

    Rada nadzorcza odpowiada za weryfikację rzetelności sprawozdań finansowych oraz nadzór nad procesem audytu. W praktyce oznacza to współpracę z biegłymi rewidentami oraz komitetem audytu.

    Do głównych zadań należą:

    • analiza rocznych i kwartalnych raportów finansowych
    • ocena systemów kontroli wewnętrznej
    • nadzór nad niezależnością audytorów

    W 2026 roku szczególny nacisk kładzie się na transparentność danych finansowych oraz cyfryzację raportowania (XBRL i automatyzacja compliance).


    Zarządzanie ryzykiem i compliance

    Współczesna rada nadzorcza pełni również funkcję strażnika ryzyka. Obejmuje to zarówno ryzyka finansowe, operacyjne, jak i prawne oraz reputacyjne.

    Zakres obowiązków:

    • identyfikacja kluczowych ryzyk biznesowych
    • nadzór nad systemami compliance
    • monitorowanie zgodności z regulacjami krajowymi i UE

    Coraz częściej rady nadzorcze korzystają z wyspecjalizowanych komitetów ryzyka, które analizują dane w czasie rzeczywistym i wspierają decyzje strategiczne.


    ESG i nowe obowiązki w 2026 roku

    Jednym z najważniejszych trendów 2026 roku jest rosnące znaczenie ESG (Environmental, Social, Governance). Rady nadzorcze muszą nadzorować nie tylko wyniki finansowe, ale również wpływ spółki na środowisko i społeczeństwo.

    Kluczowe obowiązki:

    • monitorowanie raportów ESG
    • kontrola realizacji strategii zrównoważonego rozwoju
    • nadzór nad polityką klimatyczną i społeczną

    W praktyce ESG staje się elementem oceny ryzyka inwestycyjnego i wpływa na wycenę spółek na rynkach kapitałowych.


    Odpowiedzialność członków rady nadzorczej

    Członkowie rady nadzorczej ponoszą odpowiedzialność prawną za wykonywanie swoich obowiązków. Obejmuje ona zarówno odpowiedzialność cywilną, jak i – w określonych przypadkach – karną.

    Najważniejsze aspekty:

    • obowiązek działania w interesie spółki
    • zachowanie należytej staranności
    • unikanie konfliktu interesów

    W 2026 roku rośnie znaczenie odpowiedzialności osobistej, szczególnie w kontekście błędów nadzorczych prowadzących do strat finansowych lub naruszeń regulacyjnych.


    Podsumowanie

    Rada nadzorcza w nowoczesnej spółce to już nie tylko organ kontrolny, ale strategiczny element systemu zarządzania ryzykiem i zgodnością. W 2026 roku jej rola obejmuje coraz więcej obszarów – od finansów, przez ESG, aż po cyfrowe raportowanie i analizę danych.

    W efekcie skuteczność rady nadzorczej ma bezpośredni wpływ na stabilność i wartość rynkową spółki, a także jej reputację w oczach inwestorów i regulatorów.