Elektroniczny obieg dokumentów przestaje być w średnich firmach dodatkiem do tradycyjnej księgowości. W 2026 r., wraz z obowiązkowym KSeF i rosnącą automatyzacją procesów finansowych, faktura może przejść całą drogę od dostawy towaru do zaksięgowania bez drukowania, ręcznego przepisywania danych i przekazywania papierowej teczki między działami.
W dobrze zaprojektowanym workflow faktura nie „wędruje” już z biurka na biurko. Trafia do odpowiedniej osoby na podstawie określonych reguł, a system zapisuje kolejne etapy jej obsługi. KSeF dodatkowo zmienia punkt wejścia części dokumentów do organizacji – od 1 lutego 2026 r. odbieranie faktur za pośrednictwem systemu jest obowiązkowe, a od 1 kwietnia obowiązek wystawiania faktur objął kolejną grupę przedsiębiorców.
O czym jest ten artykuł? Czytaj więcej:
- jak wygląda elektroniczna droga faktury w średniej firmie,
- jaką rolę w workflow pełni magazynier, kierownik, dział zakupów i księgowość,
- gdzie w tym procesie znajduje się KSeF,
- jak działa akceptacja kosztu i kontrola merytoryczna,
- dlaczego automatyzacja nie oznacza całkowitego wyeliminowania człowieka,
- jakie błędy najczęściej psują elektroniczny obieg dokumentów.
Spis treści
- Od papierowej faktury do cyfrowego workflow
- KSeF zmienia punkt wejścia faktury do firmy
- Magazynier jako pierwszy ogniwo kontroli
- Co dzieje się z fakturą po przyjęciu towaru?
- Księgowy dostaje dokument już po weryfikacji
- Automatyzacja nie oznacza, że człowiek znika z procesu
- Jak zaprojektować workflow, który rzeczywiście działa?
- Elektroniczny obieg faktur jako element kontroli finansowej
Od papierowej faktury do cyfrowego workflow
W tradycyjnym modelu faktura kosztowa może przejść przez kilka osób. Magazynier odbiera dostawę, ktoś przekazuje dokument do działu zakupów, następnie faktura trafia do przełożonego, który potwierdza zasadność wydatku. Na końcu dokument otrzymuje księgowość.
Problem pojawia się wtedy, gdy dokument utknie na jednym z etapów. Faktura może leżeć na biurku pracownika, trafić do niewłaściwego działu albo zostać przekazana księgowości bez informacji, czego dotyczy koszt.
Workflow porządkuje ten proces. System przypisuje dokument do konkretnego zadania, określa osobę odpowiedzialną i rejestruje wykonane czynności. W efekcie przedsiębiorstwo może wiedzieć nie tylko, czy faktura została zaksięgowana, ale również kto, kiedy i na jakiej podstawie ją zaakceptował.
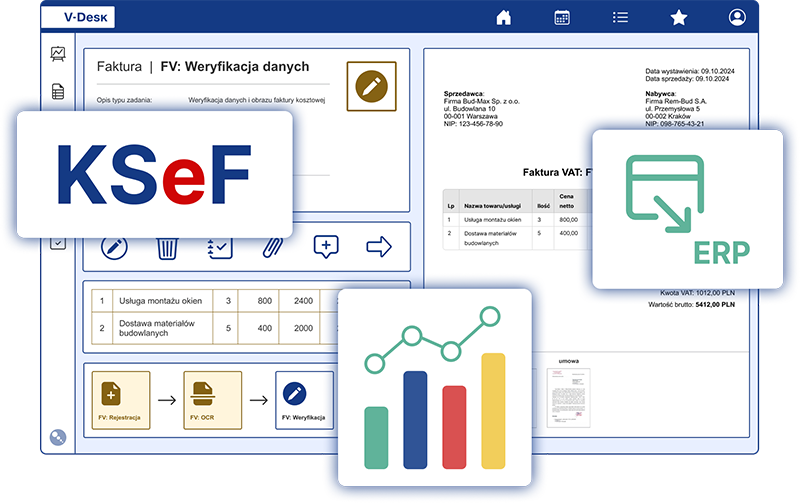
Typowy elektroniczny obieg może wyglądać następująco:
- faktura trafia do systemu,
- dokument zostaje rozpoznany i powiązany z kontrahentem,
- system sprawdza podstawowe dane,
- dokument trafia do osoby odpowiedzialnej za koszt,
- magazyn potwierdza odbiór towaru lub usługi,
- kierownik zatwierdza wydatek,
- księgowość wykonuje kontrolę podatkową i rachunkową,
- faktura zostaje zaksięgowana i przekazana do dalszego procesu płatności.
KSeF zmienia punkt wejścia faktury do firmy
W 2026 r. elektroniczny obieg dokumentów trzeba rozpatrywać razem z Krajowym Systemem e-Faktur. KSeF jest systemem służącym do wystawiania, przesyłania, odbierania i przechowywania faktur ustrukturyzowanych. Od 1 lutego 2026 r. odbieranie faktur przez KSeF jest obowiązkowe, natomiast obowiązek ich wystawiania został wdrożony etapami.
To istotna zmiana organizacyjna. Faktura nie musi już najpierw trafić do firmowej skrzynki e-mail, a następnie zostać ręcznie przekazana do księgowości. Dane z faktury mogą zostać pobrane z KSeF do systemu finansowo-księgowego lub rozwiązania odpowiedzialnego za workflow.
Ministerstwo Finansów wskazuje, że integracja z KSeF może umożliwiać import danych z faktur bezpośrednio do systemu księgowego. W praktyce oznacza to możliwość połączenia trzech obszarów: KSeF, elektronicznego obiegu dokumentów oraz księgowości.
Trzeba jednak pamiętać, że KSeF nie jest sam w sobie pełnym systemem workflow. Nie rozstrzyga automatycznie, czy zakup został faktycznie odebrany, czy koszt jest zgodny z budżetem oraz kto w przedsiębiorstwie powinien go zaakceptować.
Magazynier jako pierwsze ogniwo kontroli
W firmie handlowej lub produkcyjnej magazynier może być jednym z najważniejszych uczestników elektronicznego obiegu faktury. To on często jako pierwszy wie, czy towar wskazany na dokumencie rzeczywiście dotarł do przedsiębiorstwa.
System może połączyć fakturę z dokumentem PZ, zamówieniem lub innym dokumentem potwierdzającym przyjęcie towaru. Magazynier nie musi więc zatwierdzać całej faktury pod względem podatkowym. Jego zadaniem jest potwierdzenie określonego elementu procesu.
Może przykładowo zaznaczyć:
- towar odebrany w całości,
- towar odebrany częściowo,
- brak części dostawy,
- niezgodność ilościową,
- niezgodność jakościową,
- brak możliwości potwierdzenia odbioru.
To ważne rozdzielenie odpowiedzialności. Magazynier potwierdza faktyczne zdarzenie gospodarcze, kierownik może zaakceptować wydatek, a księgowy ocenia dokument z punktu widzenia rachunkowego i podatkowego.
Co dzieje się z fakturą po przyjęciu towaru?
Po potwierdzeniu dostawy faktura może automatycznie trafić do kolejnego etapu. W średniej firmie reguły workflow mogą być uzależnione od rodzaju wydatku, wartości faktury, centrum kosztów albo konkretnego działu.
Przykładowo faktura za materiały produkcyjne może wymagać akceptacji kierownika produkcji. Dokument dotyczący usług IT może trafić do działu informatycznego. Koszt marketingowy może zostać skierowany do osoby odpowiedzialnej za budżet marketingowy.
System może również stosować progi akceptacji. Faktura na 2 tys. zł może wymagać zgody jednej osoby, natomiast dokument opiewający na 80 tys. zł może zostać skierowany do dwóch szczebli akceptacji.
Najważniejsza zasada brzmi: workflow powinien odzwierciedlać rzeczywisty proces decyzyjny firmy, a nie tylko elektronicznie kopiować papierowy obieg dokumentów.
Księgowy dostaje dokument już po weryfikacji
W klasycznym modelu księgowy często musi jednocześnie sprawdzić, czego dotyczy faktura, kto ją zamawiał, czy towar został dostarczony i czy wydatek jest prawidłowy. Elektroniczny workflow może przenieść część tych czynności na wcześniejsze etapy.
Kiedy dokument dociera do księgowości, może już posiadać informacje dotyczące:
- osoby odpowiedzialnej za zakup,
- numeru zamówienia,
- potwierdzenia odbioru,
- centrum kosztów,
- projektu,
- statusu akceptacji,
- historii zmian i komentarzy.
Księgowy może dzięki temu skupić się na tym, co jest jego właściwym zadaniem: kontroli formalnej, rachunkowej i podatkowej oraz prawidłowym ujęciu dokumentu w księgach.
Nie oznacza to jednak, że automatyzacja eliminuje potrzebę kontroli. Dane z systemu nadal muszą być oceniane przez kompetentnego pracownika, szczególnie gdy transakcja jest nietypowa lub wymaga interpretacji przepisów.
Automatyzacja nie oznacza, że człowiek znika z procesu
Jednym z największych nieporozumień dotyczących cyfryzacji księgowości jest założenie, że po wdrożeniu KSeF i workflow człowiek przestaje być potrzebny.
W rzeczywistości zmienia się przede wszystkim jego rola. System może automatycznie pobrać dokument, odczytać dane i skierować fakturę do odpowiedniego pracownika. Nie wie jednak w każdym przypadku, czy zakup był biznesowo uzasadniony, czy dostawca zrealizował usługę zgodnie z umową albo czy nietypowa transakcja powinna zostać rozliczona w określony sposób.
Dlatego najlepszy model to nie „człowiek albo automatyzacja”, lecz człowiek wspierany przez automatyzację.
Warto również zwrócić uwagę na bezpieczeństwo. Dane z faktur zawierają informacje handlowe i finansowe. Dostęp do nich powinien być przyznawany zgodnie z zakresem obowiązków, a system powinien rejestrować operacje wykonywane przez użytkowników.
Jak zaprojektować workflow, który rzeczywiście działa?
Największym błędem jest rozpoczęcie wdrożenia od zakupu programu bez wcześniejszego opisania procesu. Najpierw przedsiębiorstwo powinno ustalić, jak faktura rzeczywiście porusza się po organizacji.
W praktyce warto odpowiedzieć na kilka pytań:
- kto zamawia towary i usługi,
- kto potwierdza ich odbiór,
- kto odpowiada za merytoryczną akceptację kosztu,
- jakie są limity akceptacji,
- które faktury wymagają dodatkowej kontroli,
- kto odpowiada za dekretację,
- kiedy dokument trafia do księgowości,
- w jaki sposób system reaguje na brak akceptacji.
Dopiero na tej podstawie warto konfigurować automatyczne reguły.
Szczególne znaczenie ma integracja z systemem ERP, magazynem, KSeF i księgowością. Im mniej ręcznego przepisywania danych pomiędzy systemami, tym mniejsze ryzyko błędu i tym większa wartość automatyzacji.
Elektroniczny obieg faktur jako element kontroli finansowej
Workflow jest czymś więcej niż cyfrową wersją papierowej teczki. W średniej firmie może stać się elementem kontroli finansowej, zarządzania kosztami i odpowiedzialności poszczególnych działów.
Znaczenie takich rozwiązań rośnie wraz z cyfryzacją fakturowania. Według danych przywoływanych przez instytucje unijne udział przedsiębiorstw wysyłających lub otrzymujących e-faktury w Polsce wynosił 14,8 proc. w 2023 r., podczas gdy średnia dla UE sięgała 38,6 proc. KSeF oznacza więc dla polskich przedsiębiorstw nie tylko zmianę obowiązków podatkowych, ale także przyspieszenie procesu przechodzenia na ustrukturyzowane dane.
Dane Ministerstwa Finansów pokazują skalę tej zmiany. Według stanu na 30 czerwca 2026 r. w KSeF znajdowało się ponad 512,7 mln faktur, a liczba wystawców przekraczała 2,28 mln.
Dla średniej firmy wniosek jest prosty: elektroniczny obieg dokumentów nie powinien być traktowany wyłącznie jako projekt IT. To przede wszystkim zmiana organizacyjna. KSeF dostarcza firmie ustandaryzowany kanał fakturowania, natomiast workflow decyduje o tym, co przedsiębiorstwo zrobi z dokumentem po jego otrzymaniu.
Dobrze zaprojektowany proces pozwala połączyć magazyn, zakupy, kierowników, finanse i księgowość w jeden cyfrowy łańcuch. Faktura nie ginie w skrzynce e-mail, nie czeka tygodniami na podpis i nie wymaga ręcznego przekazywania z działu do działu. Zamiast tego przechodzi przez zdefiniowane etapy, a firma zachowuje informację o jej historii.
Właśnie dlatego w 2026 r. pytanie nie powinno już brzmieć: „czy warto wprowadzić elektroniczny obieg faktur?”. Dla wielu średnich przedsiębiorstw ważniejsze staje się pytanie: jak zaprojektować go tak, aby KSeF, magazyn, akceptacja kosztów i księgowość tworzyły jeden spójny proces?
Dodaj komentarz